Cuộc đua "thị trường không ngủ": Quốc tế nới giờ giao dịch, Việt Nam cân nhắc phiên xuyên trưa
Từ Phố Wall, London đến Seoul, các sở giao dịch chứng khoán lớn đang lần lượt kéo dài khung giờ vận hành, thậm chí hướng tới mô hình giao dịch gần như suốt ngày đêm. Làn sóng này mở rộng khả năng tiếp cận cho dòng vốn quốc tế, nhưng cũng làm dấy lên tranh luận về nguy cơ phân tán thanh khoản. Thị trường chứng khoán Việt Nam với nhiều kết quả phát triển tích cực, đặc biệt vừa được FTSE Russell nâng hạng lên nhóm mới nổi thứ cấp từ tháng 9/2026, phương án giao dịch xuyên trưa đang nghiên cứu là một phép thử đối với hạ tầng công nghệ và năng lực quản trị rủi ro.
Áp lực từ xu hướng "không ngủ" toàn cầu
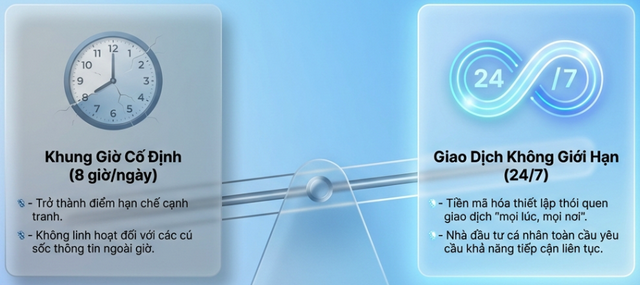
Sự phát triển của các tài sản giao dịch liên tục 24/7, trước hết là tiền mã hóa, cùng mặt bằng công nghệ ngày càng phổ cập, đã làm thay đổi kỳ vọng của nhà đầu tư, đặc biệt là nhà đầu tư cá nhân về khả năng mua bán "mọi lúc, mọi nơi". Khi dòng tiền có thể vận hành không giới hạn thời gian ở thị trường tài sản số, khung giờ cố định vài tiếng mỗi ngày của các sàn truyền thống dần trở thành điểm hạn chế trong cạnh tranh.
|
Thị trường truyền thống phải chuyển mình để giữ chân dòng vốn
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
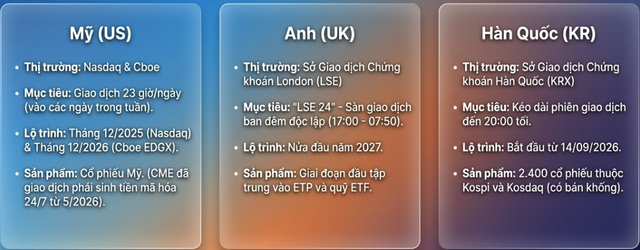
Phản ứng của các sở giao dịch diễn ra khá đồng loạt trong hai năm trở lại đây. Tại Mỹ, nhiều đơn vị vận hành thị trường đang tiến gần mô hình 23 giờ/ngày. Tại Anh, Sở Giao dịch Chứng khoán London công bố kế hoạch lập một sàn giao dịch ban đêm riêng biệt. Tại châu Á, Hàn Quốc vừa mở rộng phiên giao dịch buổi tối từ giữa tháng 9/2026.
Đây không đơn thuần là điều chỉnh kỹ thuật, mà là bước đi mở rộng khả năng tiếp cận của nhà đầu tư ở các múi giờ khác nhau. Tuy vậy, xu hướng này đặt ra bài toán không dễ xử lý: Thanh khoản vốn là tài nguyên hữu hạn của mỗi thị trường có nguy cơ bị dàn mỏng trên trục thời gian dài hơn. Vấn đề mang tính thời sự với Việt Nam, khi phương án mở rộng giao dịch sau giờ nghỉ trưa đã được đưa vào chương trình nghiên cứu và hoàn thiện.
Thực tiễn quốc tế: Làn sóng mở rộng và những tranh luận song hành
Cuộc đua kéo dài giờ giao dịch tại các trung tâm tài chính lớn
Thị trường Mỹ. Theo Reuters (24/04/2026), Nasdaq đã nộp hồ sơ lên cơ quan quản lý Mỹ từ tháng 12/2025 để xin kéo dài thời gian giao dịch lên 23 giờ vào các ngày trong tuần. Cùng hướng đó, Cboe đã nhận được chấp thuận của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) cho mô hình giao dịch 23x5 đối với cổ phiếu Mỹ trên sàn EDGX, dự kiến triển khai trong tháng 12/2026. Ông Oliver Sung, phụ trách mảng cổ phiếu Bắc Mỹ của Cboe, cho biết nhu cầu giao dịch ngoài khung giờ truyền thống đã tăng đáng kể kể từ năm 2021, đặc biệt từ nhà đầu tư cá nhân khu vực châu Á – Thái Bình Dương. Ở phân khúc phái sinh, CME vận hành dịch vụ giao dịch hợp đồng tương lai và quyền chọn tiền mã hóa 24/7 từ cuối tháng 5/2026.
Thị trường Anh. Ngày 21/7/2026, Sở Giao dịch Chứng khoán London (LSE) công bố kế hoạch ra mắt LSE 24 - sàn giao dịch ban đêm hoạt động độc lập với thị trường chính trong nửa đầu năm 2027. Sàn này dự kiến vận hành từ 17h00 đến 7h50 sáng hôm sau theo giờ London, trong khi thị trường chính vẫn giữ khung 8h00 – 16h30. Giai đoạn đầu, LSE 24 tập trung vào các sản phẩm giao dịch trên sàn (ETP), điển hình là quỹ ETF theo dõi chỉ số cổ phiếu Anh và Mỹ. Bà Julia Hoggett, Tổng Giám đốc LSE, cho biết cổ phiếu có thể được đưa lên sàn này trong tương lai, nhằm đáp ứng nhu cầu từ nhà đầu tư cá nhân trong nước và khách hàng tổ chức quốc tế, trong đó có các thành viên tại châu Á.
|
Các Sở lớn nới thời gian giao dịch chứng khoán
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Thị trường Hàn Quốc. Từ ngày 14/09/2026, Sở Giao dịch Chứng khoán Hàn Quốc (KRX) chính thức kéo dài giờ giao dịch đến 20h00, nối tiếp ngay sau khi phiên chính đóng cửa lúc 15h30. Phạm vi áp dụng gồm khoảng 2,400 cổ phiếu thuộc chỉ số Kospi và Kosdaq, có cho phép bán khống, trong khi ETF chưa được giao dịch ở phiên mở rộng. Trước đó, hệ thống giao dịch thay thế Nextrade đã vận hành phiên buổi tối và trước giờ mở cửa từ tháng 3/2025 cho khoảng 600 cổ phiếu. Tính cả phiên trước giờ mở cửa từ 8h00, tổng thời lượng giao dịch mỗi ngày của thị trường Hàn Quốc đạt khoảng 12 giờ. Định hướng được nêu là thu hút dòng vốn quốc tế trong khung giờ làm việc tại châu Âu và giảm bất cân xứng thông tin, cho phép nhà đầu tư phản ứng kịp thời với tin công bố sau giờ đóng cửa.
Những cảnh báo từ các định chế tài chính lớn
Song song với làn sóng mở rộng, giới vận hành thị trường châu Âu nêu quan điểm thận trọng. Trả lời Reuters ngày 24/04/2026, ông Stephan Leithner, Tổng Giám đốc điều hành Deutsche Boerse (Đức), cho rằng giao dịch cổ phiếu suốt ngày đêm, bảy ngày mỗi tuần có thể gây tổn hại cho thị trường thông qua việc phân tán thanh khoản; theo ông, các nhà quản lý tài sản lớn cần thanh khoản tích lũy đủ dày nên muốn hoạt động mua bán tập trung vào những thời điểm nhất định. Đáng chú ý, chính Deutsche Boerse đang vận hành nền tảng XETRA Retail cho phép giao dịch đến 22h giờ châu Âu – tức không đứng ngoài xu hướng, nhưng giới hạn ở mức có kiểm soát.
Thực tiễn Hàn Quốc cung cấp thêm một góc quan sát. Theo tổng hợp từ các nguồn tin quốc tế, hơn 80% khối lượng giao dịch ngoài giờ trên Nextrade do nhà đầu tư cá nhân thực hiện. Sự thưa vắng của nhà đầu tư tổ chức ở khung giờ này làm gia tăng biến động giá và nguy cơ trượt giá. Chi phí phòng ngừa rủi ro tỷ giá ngoài giờ giao dịch chính thức ở mức cao cũng khiến một số quỹ ngoại cân nhắc khi cam kết vốn quy mô lớn.
Giới phân tích đánh giá trái chiều: nếu ông Edward Kim (Bank of America) và ông Tony Cheung (Instinet) cho rằng mở rộng giờ giúp giảm bất cân xứng thông tin và nâng tính công bằng của thị trường, thì ông Dave Mazza (Roundhill Financial) nêu quan điểm kéo dài giờ giao dịch không tạo ra thanh khoản mới mà chỉ phân bổ lại lượng thanh khoản hiện có.
Qua các phân tích trên có thể thấy, mở rộng giờ giao dịch là điều kiện cần để tăng khả năng tiếp cận, nhưng chưa đủ để nâng chất lượng thị trường. Hiệu quả thực tế phụ thuộc vào việc phiên mở rộng có thu hút được nhà đầu tư tổ chức và nhà tạo lập thị trường hay không.
Việt Nam: Kế hoạch giao dịch xuyên trưa và bài toán hạ tầng
Quy mô thị trường và nền tảng hạ tầng
Quy mô thị trường chứng khoán Việt Nam đã khác đáng kể so với vài năm trước. Tính đến cuối tháng 8/2026, số tài khoản nhà đầu tư đạt khoảng 13.8 triệu, tương đương gần 14% dân số; riêng 8 tháng đầu năm 2026 có thêm khoảng 2 triệu tài khoản mở mới. Vốn hóa thị trường cổ phiếu đạt khoảng 10.7 triệu tỷ đồng, tương đương khoảng 83% GDP năm 2025, tăng 7.5% so với tháng 7 và 7% so với cuối năm 2025.
Ở chiều thanh khoản, bức tranh thận trọng hơn. Giá trị giao dịch bình quân phiên tính đến cuối tháng 8/2026 ở mức khoảng 1 tỷ USD, giảm khoảng 12% so với bình quân năm 2025. Riêng trên HOSE, giá trị giao dịch bình quân tháng 8/2026 đạt khoảng 17,336 tỷ đồng/phiên, giảm 2.2% so với tháng liền trước, dù VN-Index tăng 5.55% trong tháng. Vốn hóa tăng nhưng thanh khoản bình quân giảm so với năm trước là dữ kiện đáng lưu ý khi đánh giá dư địa của việc kéo dài thời gian giao dịch.
|
Các tiền đề quan trọng của thị trường chứng khoán Việt Nam
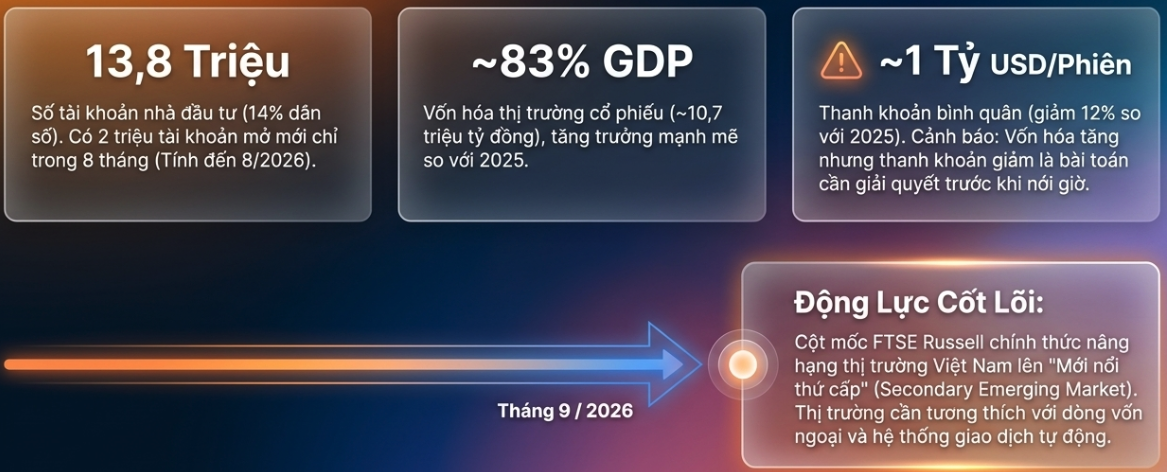
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Về hạ tầng, hệ thống công nghệ thông tin mới (hệ thống KRX) đã vận hành ổn định, tạo tiền đề cho các cải cách tiếp theo. Việc FTSE Russell công bố ngày 8/10/2025 nâng hạng thị trường Việt Nam từ Cận biên lên Mới nổi thứ cấp, hiệu lực từ đầu tháng 9/2026, cũng đưa thị trường sang giai đoạn vận hành theo chuẩn mực cao hơn.
Lộ trình nghiên cứu giao dịch xuyên trưa
Phương án mở rộng giao dịch sau giờ nghỉ trưa được đặt ra từ giữa năm 2025. Theo thông tin thị trường ghi nhận thời điểm tháng 8/2025, các Sở Giao dịch Chứng khoán đã nêu định hướng nghiên cứu nội dung này từ quý 1/2026, song hành với triển khai cơ chế đối tác bù trừ trung tâm (CCP) ở giai đoạn tiếp theo. Tại Diễn đàn Đầu tư Việt Nam 2026 (tháng 11/2025), phương án tiếp tục được xác định đang trong quá trình nghiên cứu, do Ủy ban Chứng khoán Nhà nước, VSDC và các Sở Giao dịch phối hợp thực hiện.
Việc bỏ khoảng nghỉ trưa được kỳ vọng mang lại một số tác động tích cực. Thứ nhất, khung giờ liền mạch giúp thị trường tương thích hơn với thói quen giao dịch của nhà đầu tư nước ngoài và các hệ thống giao dịch tự động, đây là yếu tố có ý nghĩa thiết thực sau nâng hạng. Thứ hai, loại bỏ khoảng dừng giữa phiên giúp giảm hiện tượng lệnh dồn tích vào đầu phiên chiều. Thứ ba, nhà đầu tư cá nhân thường hoàn tất giao dịch sớm trong phiên sáng, trong khi dòng tiền lớn tập trung ở phiên chiều; khung giờ liên tục có thể giúp hai nhóm này gặp nhau thuận lợi hơn.
Yêu cầu về hạ tầng công nghệ và quản trị rủi ro
Kinh nghiệm quốc tế cho thấy điều kiện thành công của việc mở rộng giờ giao dịch nằm ở khâu chuẩn bị hạ tầng và giám sát, không chỉ ở quyết định chính sách. Với cơ quan quản lý và đơn vị vận hành, triển khai giao dịch xuyên trưa đòi hỏi điều chỉnh đồng bộ các tham số hệ thống, quy trình xử lý sau giao dịch và cơ chế giám sát trong suốt khung giờ kéo dài.
Với các công ty chứng khoán, hạ tầng công nghệ phải bảo đảm tốc độ xử lý cao, độ trễ thấp và khả năng đồng bộ giữa các hệ thống thành phần. Hệ thống quản trị rủi ro tự động cần được nâng cấp tương ứng, nhằm kiểm soát nguy cơ giao dịch quá mức khi quỹ thời gian mở cửa kéo dài và bảo đảm năng lực quản lý tài khoản ký quỹ.
Một điểm cần đánh giá thêm là hiệu ứng thực tế lên thanh khoản. Khi giá trị giao dịch bình quân tính đến cuối tháng 8/2026 vẫn thấp hơn mặt bằng năm 2025 khoảng 12%, việc kéo dài thời gian giao dịch tự nó chưa bảo đảm làm tăng tổng lượng giao dịch. Do đó, cùng với điều chỉnh khung giờ, có thể xem xét đồng bộ các giải pháp về sản phẩm, cơ chế thanh toán bù trừ và khả năng tiếp cận của nhà đầu tư tổ chức, để thanh khoản được bổ sung thực chất thay vì chỉ dịch chuyển giữa các khung giờ.
Kết luận
Mở rộng thời gian giao dịch hay triển khai phiên xuyên trưa không chỉ là việc kéo dài thời lượng mở cửa của sàn, mà là một mắt xích đưa thị trường chứng khoán Việt Nam tiệm cận chuẩn mực vận hành quốc tế sau nâng hạng.
Kinh nghiệm từ Phố Wall, London và Seoul cho thấy hai thông điệp song hành: xu hướng nới giờ giao dịch đang diễn ra rộng rãi, phản ánh thay đổi trong kỳ vọng của nhà đầu tư; song chính các định chế vận hành thị trường lớn cũng nhấn mạnh yêu cầu thận trọng với rủi ro phân tán thanh khoản.
Với Việt Nam, cách tiếp cận nghiên cứu kỹ trước khi triển khai là phù hợp với đặc thù thị trường. Quá trình chuẩn bị cần bảo đảm tính đồng bộ giữa hạ tầng công nghệ, năng lực quản trị rủi ro của các thành viên thị trường và khung pháp lý liên quan, hướng tới mục tiêu thị trường phát triển an toàn, minh bạch và hiệu quả.
TS. Phạm Tiến Đạt, Viện Chiến lược và Chính sách kinh tế - Tài chính