Hàng rào “nấu chảy và đúc phôi” của EU: Bài toán thích ứng của ngành thép Việt Nam
Từ ngày 01/10/2026, Liên minh Châu Âu (EU) chính thức kích hoạt quy định bắt buộc về việc khai báo quốc gia nấu chảy và đúc phôi ban đầu (Melt and Pour) đối với các sản phẩm sắt thép thuộc diện điều chỉnh (quy định tại Phụ lục I của Quy chế 2026/1384), theo hướng dẫn chi tiết tại Quy chế Thực thi (EU) 2026/1963.
Trong bối cảnh thị trường EU chiếm hơn 20% tổng kim ngạch xuất khẩu thép của Việt Nam (theo SMM 2025) và các cơ quan Thương vụ Việt Nam tại châu Âu liên tục phát đi cảnh báo, quy định mới làm dấy lên nhiều băn khoăn về khả năng hàng thép gia công trong nước bị cản trở thương mại. Tuy nhiên, việc nhận diện chính xác bản chất kỹ thuật, phân định rõ các ranh giới pháp lý và nắm bắt đúng lộ trình chuyển tiếp của EU là điều kiện then chốt để các doanh nghiệp xuất khẩu chủ động kiểm soát rủi ro chuỗi cung ứng.
Bối cảnh áp dụng và nội dung bắt buộc của Quy chế (EU) 2026/1963
Quy chế Thực thi (EU) 2026/1963 được Ủy ban Châu Âu ban hành ngày 28/08/2026 và công bố ngày 31/08/2026 nhằm cụ thể hóa khung Quy chế (EU) 2026/1384 (biện pháp quản lý thương mại thường trực thay thế cơ chế tự vệ thép truyền thống hết hiệu lực vào ngày 30/06/2026).
Mục tiêu chính thức của EU khi thiết lập cơ chế kiểm soát mới là ngăn chặn tình trạng gian lận xuất xứ và lẩn tránh hạn ngạch thông qua nước trung gian, đồng thời ứng phó với sức ép dư thừa công suất thép toàn cầu. Động thái này cũng diễn ra trong bối cảnh ngành thép châu Âu đối mặt với sức ép sụt giảm từ thị trường bên ngoài.
Báo cáo quý 3/2026 của Hiệp hội Thép Châu Âu (EUROFER) cho thấy, trong nửa đầu năm 2026, tổng xuất khẩu thép của EU sang các nước thứ ba giảm 20% so với cùng kỳ năm trước, trong đó riêng thép thành phẩm giảm 18% (thép dẹt giảm 19%, thép dài giảm 15%). Khối lượng xuất khẩu thép thành phẩm sang hầu hết thị trường chủ lực đều sụt giảm mạnh như Mỹ (giảm 29%), Ấn Độ (giảm 24%), Thổ Nhĩ Kỳ (giảm 21%), Trung Quốc (giảm 18%) và Vương quốc Anh (giảm 7%).
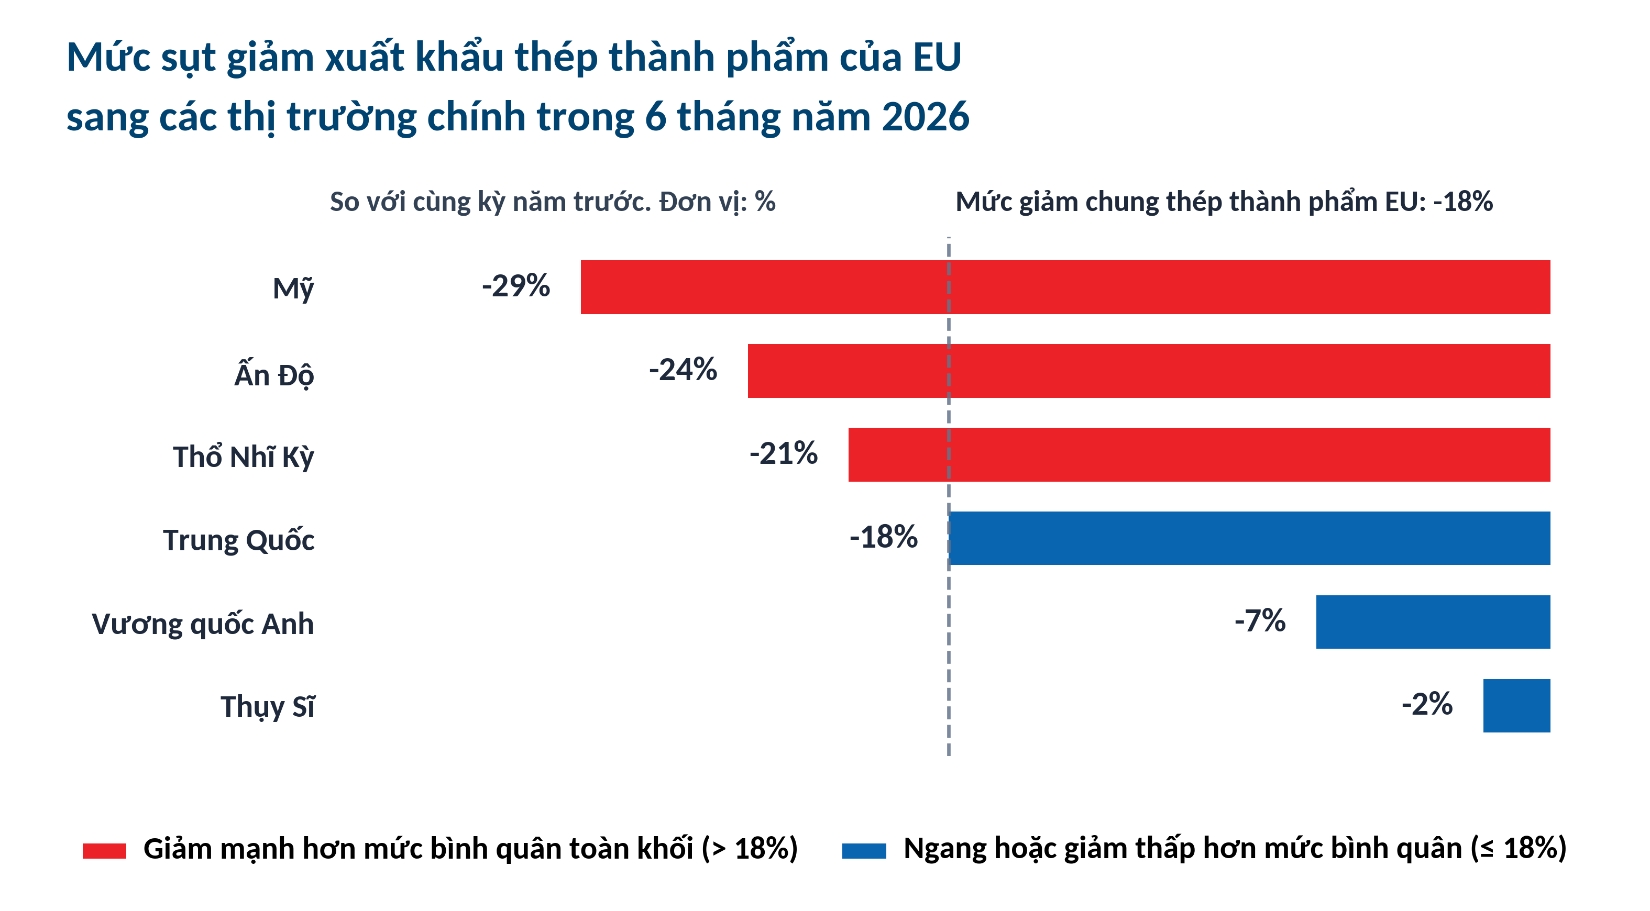
Mức sụt giảm xuất khẩu thép thành phẩm của EU sang các thị trường chính trong nửa đầu năm 2026. Nguồn: Tác giả tổng hợp Hiệp hội Thép Châu Âu (EUROFER)
|
Theo Quy chế (EU) 2026/1963, quy định mới đặt ra các yêu cầu kỹ thuật và thủ tục hải quan bắt buộc như sau.
Về chủ thể và nghĩa vụ khai báo: Nghĩa vụ pháp lý trực tiếp thuộc về nhà nhập khẩu tại EU khi mở tờ khai hải quan. Nhà nhập khẩu phải khai báo tên quốc gia nơi thực hiện công đoạn nấu chảy và đúc phôi ban đầu kèm số mẻ luyện (heat number) cho các sản phẩm nằm trong danh mục điều chỉnh tại Phụ lục I của Quy chế (EU) 2026/1384. Doanh nghiệp xuất khẩu Việt Nam đóng vai trò là bên cung cấp thông tin và chứng từ chứng minh cho đối tác nhập khẩu.
Về lộ trình chứng từ đối soát: Quy chế (EU) 2026/1963 thiết lập một lộ trình chuyển tiếp cụ thể gồm hai giai đoạn:
- Giai đoạn chuyển tiếp (từ ngày 01/10/2026 - 30/09/2027): Trong vòng một năm đầu tiên, nếu chưa có Chứng chỉ kiểm nghiệm xuất xưởng (Mill Test Certificate - MTC), cơ quan hải quan EU chấp nhận các chứng từ thương mại thay thế (như hóa đơn thương mại, phiếu giao hàng, chứng nhận chất lượng, bản cam kết của nhà cung cấp...) dưới dạng bằng chứng độc lập, với điều kiện bắt buộc là các chứng từ này phải thể hiện rõ quốc gia nấu luyện và số mẻ luyện.
- Giai đoạn chính thức (từ ngày 01/10/2027 trở đi): Chứng chỉ kiểm nghiệm xuất xưởng sẽ trở thành chứng từ bắt buộc trong mọi trường hợp đối với hàng hóa nhập khẩu. Các chứng từ thương mại khác chỉ còn đóng vai trò bổ sung khi Chứng chỉ kiểm nghiệm xuất xưởng bị khuyết thiếu một phần thông tin.
Về chế tài xử lý và hạn ngạch thuế quan: Trường hợp nhà nhập khẩu không khai báo hoặc không xuất trình được bằng chứng hợp lệ, có thể kiểm chứng về nơi nấu luyện mẻ thép, cơ quan hải quan EU sẽ từ chối thông quan lô hàng. Đối với các lô hàng tuân thủ đầy đủ chứng từ, lượng hàng trong hạn ngạch thuế quan được áp dụng thuế suất trong hạn ngạch là 0% và không phải chịu mức thuế ngoài hạn ngạch 50%. Tuy nhiên, các sắc thuế phòng vệ thương mại khác (như thuế chống bán phá giá) vẫn được áp dụng bổ sung nếu hàng hóa thuộc diện điều chỉnh, kể cả đối với lượng hàng trong hạn ngạch.
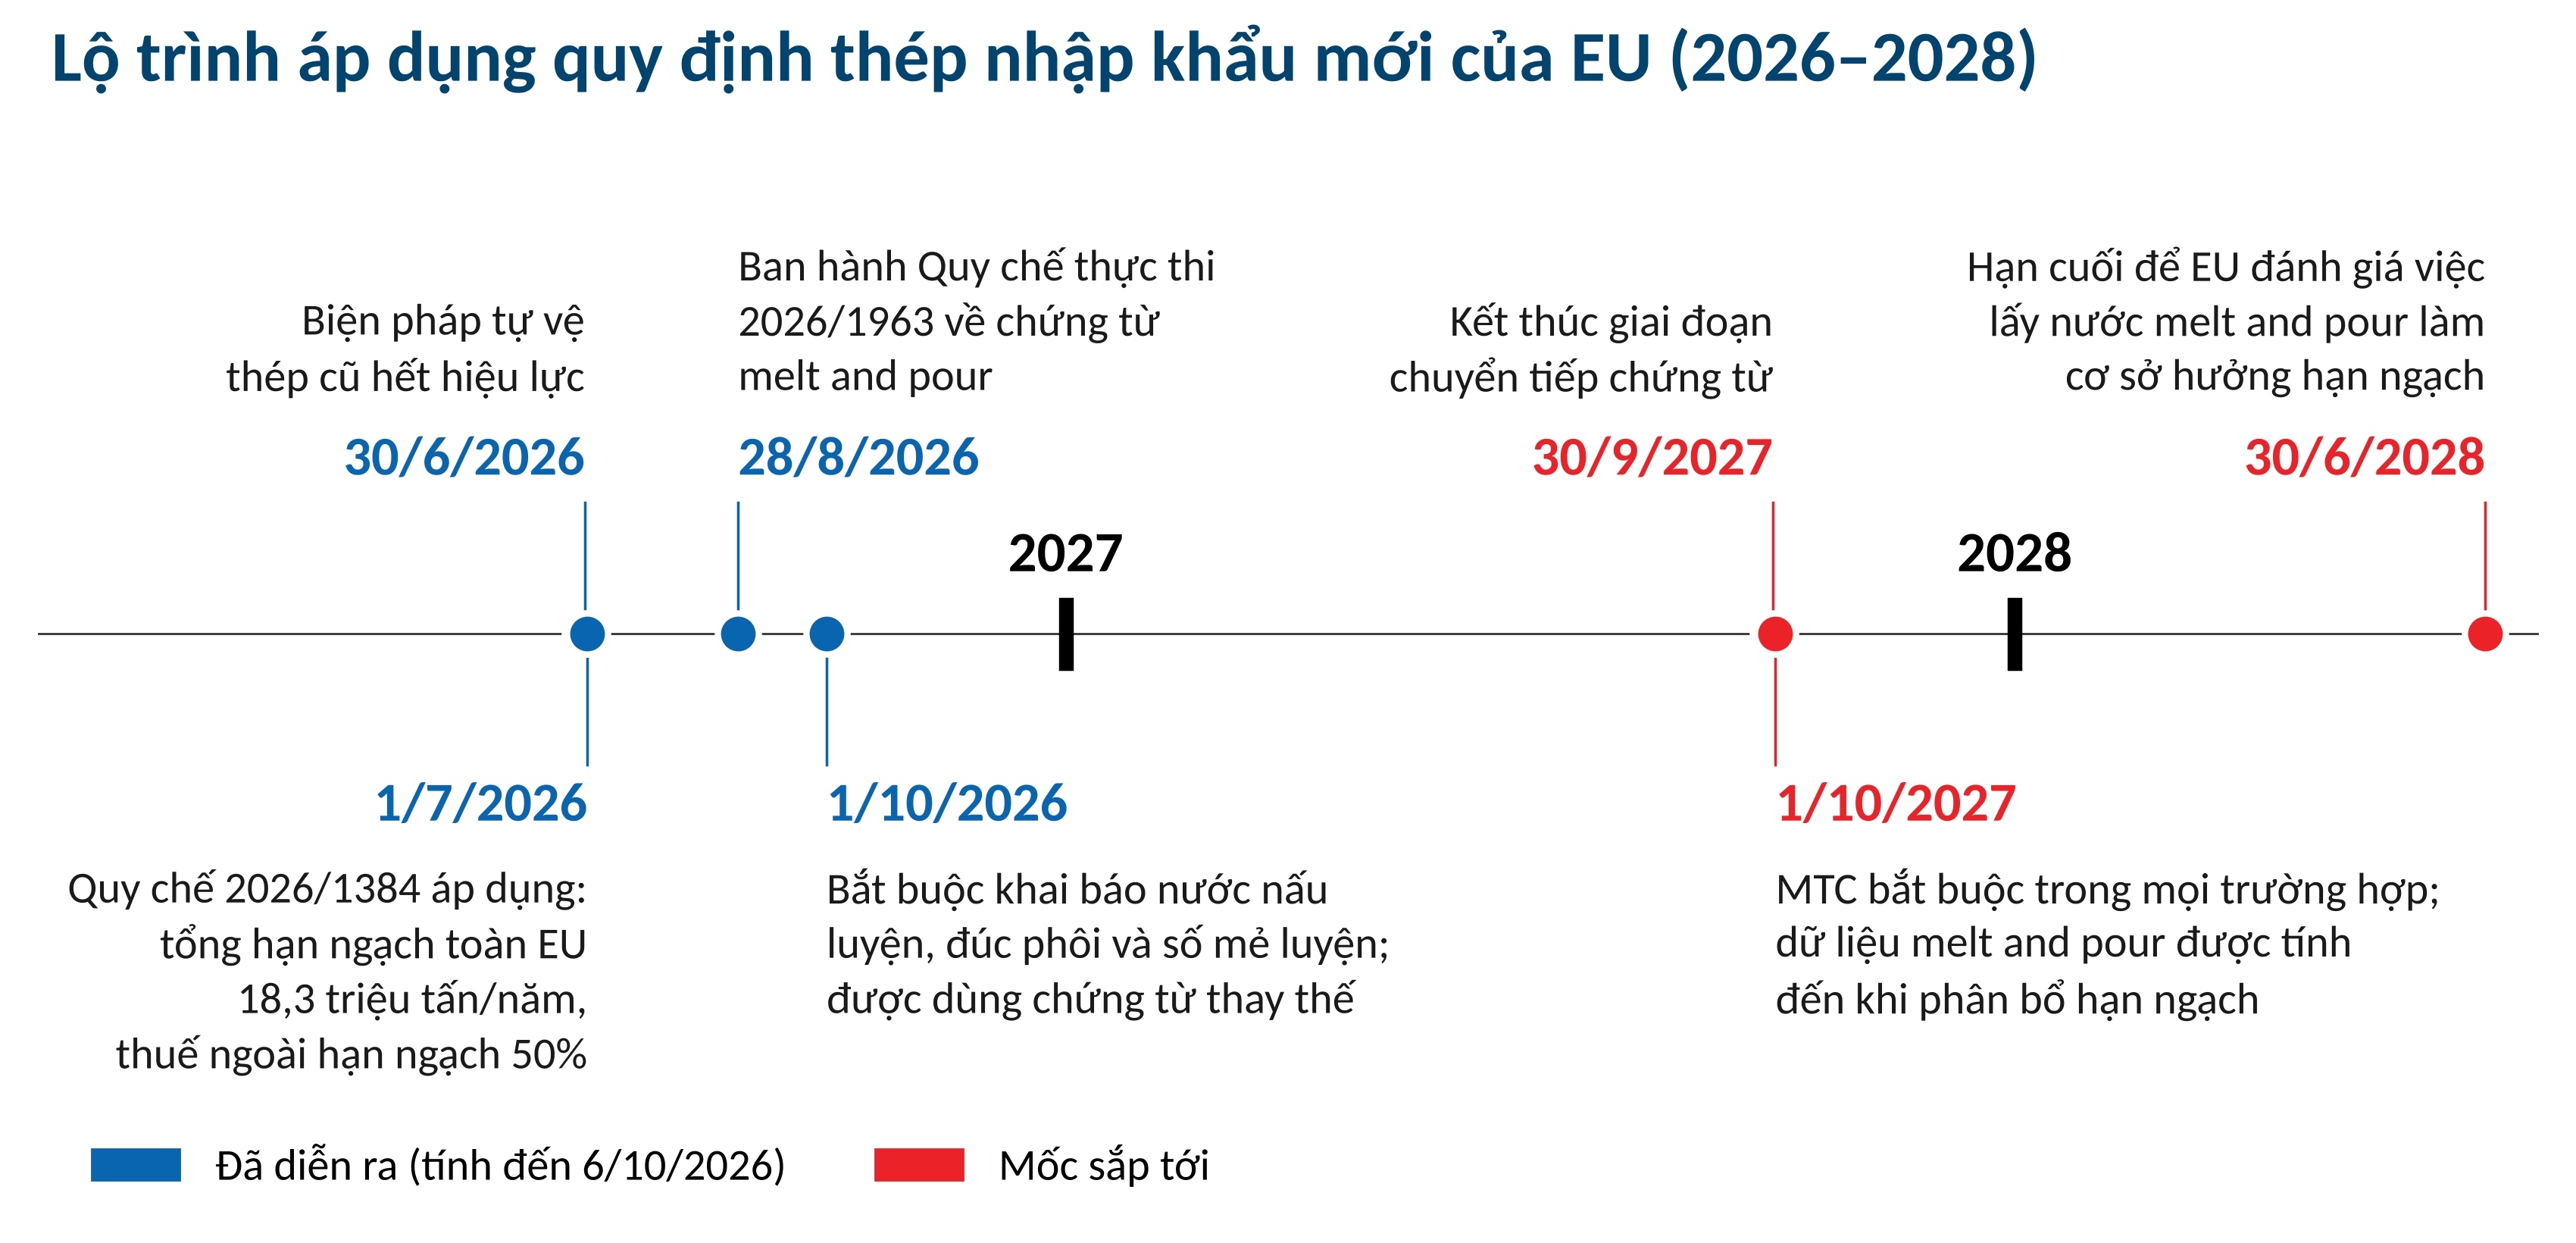
Lộ trình áp dụng quy định thép nhập khẩu mới của EU giai đoạn 2026-2028. Nguồn: Tác giả tổng hợp Quy chế (EU) 2026/1384 và Quy chế thực thi (EU) 2026/1963
|
Ba ranh giới của quy định “Nấu chảy và đúc phôi”
Từ các điều khoản thực thi cụ thể của Ủy ban Châu Âu, có ba ranh giới pháp lý cốt lõi cần được làm rõ.
Một là, quy định “Nấu chảy và đúc phôi” (“Melt and Pour") không làm thay đổi các quy tắc xuất xứ hàng hóa.
Tại hội nghị do Eurometal và SteelOrbis tổ chức vào tháng 3/2026, Luật sư Lars Hillmann (Hãng luật Cattwyk) từng nhấn mạnh rằng, tiêu chuẩn “Nấu chảy và đúc phôi” không thuộc quy tắc xuất xứ, mà là một cơ chế kiểm soát độc lập.
Cụ thể, Quy chế Thực thi 2026/1963 xác định đây là một yêu cầu kỹ thuật về tính minh bạch trong khai báo hải quan. Quy định này không thay đổi cách xác định xuất xứ vốn được điều chỉnh theo các quy tắc riêng của từng mặt hàng (chẳng hạn đối với tôn mạ HS 7210 theo EVFTA, quy tắc xuất xứ đòi hỏi phải sản xuất từ thép thỏi hoặc phôi thép HS 7206/7207). Việc không đáp ứng đủ chứng từ “Nấu chảy và đúc phôi” chỉ khiến lô hàng cụ thể bị từ chối thông quan tại cảng EU, chứ bản thân quy định này không thay thế hay làm thay đổi cách xác định xuất xứ hàng hóa.
Hai là, quy định “Nấu chảy và đúc phôi” chưa phải căn cứ để được hưởng hạn ngạch, nhưng sẽ được tính đến khi phân bổ hạn ngạch từ ngày 01/10/2027. Trả lời TTXVN tại Brussels cuối tháng 9/2026, Tham tán Trần Ngọc Quân, Trưởng Bộ phận Thương vụ Việt Nam tại Bỉ và EU, cho biết từ ngày 01/10/2027, dữ liệu về việc tuân thủ quy định “Nấu chảy và đúc phôi” được sử dụng để phân bổ hạn ngạch theo quốc gia. Hiện Việt Nam chưa hoàn tất đàm phán lượng hạn ngạch ưu đãi riêng theo EVFTA nên doanh nghiệp vẫn phải sử dụng hạn ngạch chung.
Bên cạnh đó, chậm nhất ngày 30/06/2028, Ủy ban Châu Âu phải đánh giá việc có lấy quốc gia nấu luyện làm căn cứ chính để xác định lô hàng được hưởng hạn ngạch của nước nào hay không, và có thể đề xuất sửa đổi luật dựa trên đánh giá này (Điều 12(5) Quy chế 2026/1384). Như vậy, đến hết ngày 30/09/2027, quy định “Nấu chảy và đúc phôi” chủ yếu là nghĩa vụ khai báo. Từ ngày 01/10/2027, dữ liệu này là một trong các yếu tố được tính đến khi EU chia hạn ngạch cho từng quốc gia. Còn việc dùng nó làm căn cứ chính để hưởng hạn ngạch phụ thuộc vào kết quả đánh giá năm 2028 và quy trình sửa đổi luật sau đó.
Ba là, tách biệt hoàn toàn giữa quy định “Nấu chảy và đúc phôi” và cơ chế CBAM. Dù cùng điều chỉnh đối với hàng hóa nhập khẩu vào EU, hai cơ chế này có chức năng và quy trình thực hiện hoàn toàn riêng biệt. Quy định “Nấu chảy và đúc phôi” là yêu cầu kỹ thuật do hải quan kiểm tra trực tiếp nguồn gốc mẻ luyện trên từng lô hàng nhập khẩu từ ngày 01/10/2026.
Trong khi đó, Cơ chế điều chỉnh biên giới carbon (CBAM) là công cụ chính sách môi trường nhằm kiểm kê phát thải khí nhà kính. Nghĩa vụ tài chính của CBAM do các nhà nhập khẩu được cấp phép tại EU thực hiện thông qua việc mua và nộp chứng chỉ carbon trên hệ thống đăng ký chuyên trách, với hạn chót nộp chứng chỉ cho hàng hóa nhập khẩu năm 2026 là ngày 30/09/2027.
Nhóm doanh nghiệp chịu ảnh hưởng và khuyến nghị
Theo số liệu năm 2025 từ Cơ sở dữ liệu thống kê thương mại hàng hóa quốc tế của Liên Hợp Quốc (UN Comtrade), cơ cấu xuất khẩu sắt thép của Việt Nam sang EU tập trung lớn nhất vào nhóm thép cán phẳng mạ hoặc phủ (khoảng 838 triệu USD), tiếp theo là phôi và bán thành phẩm (khoảng 352 triệu USD) và thép cán phẳng cán nóng (khoảng 248 triệu USD). Báo cáo từ Thương vụ Việt Nam tại Bỉ và EU cho biết, trong 5 tháng đầu năm 2026, xuất khẩu sắt thép của Việt Nam sang thị trường này tiếp tục gặp nhiều trở ngại, giảm 18.3% về lượng và giảm 23.3% về giá trị so với cùng kỳ năm trước.
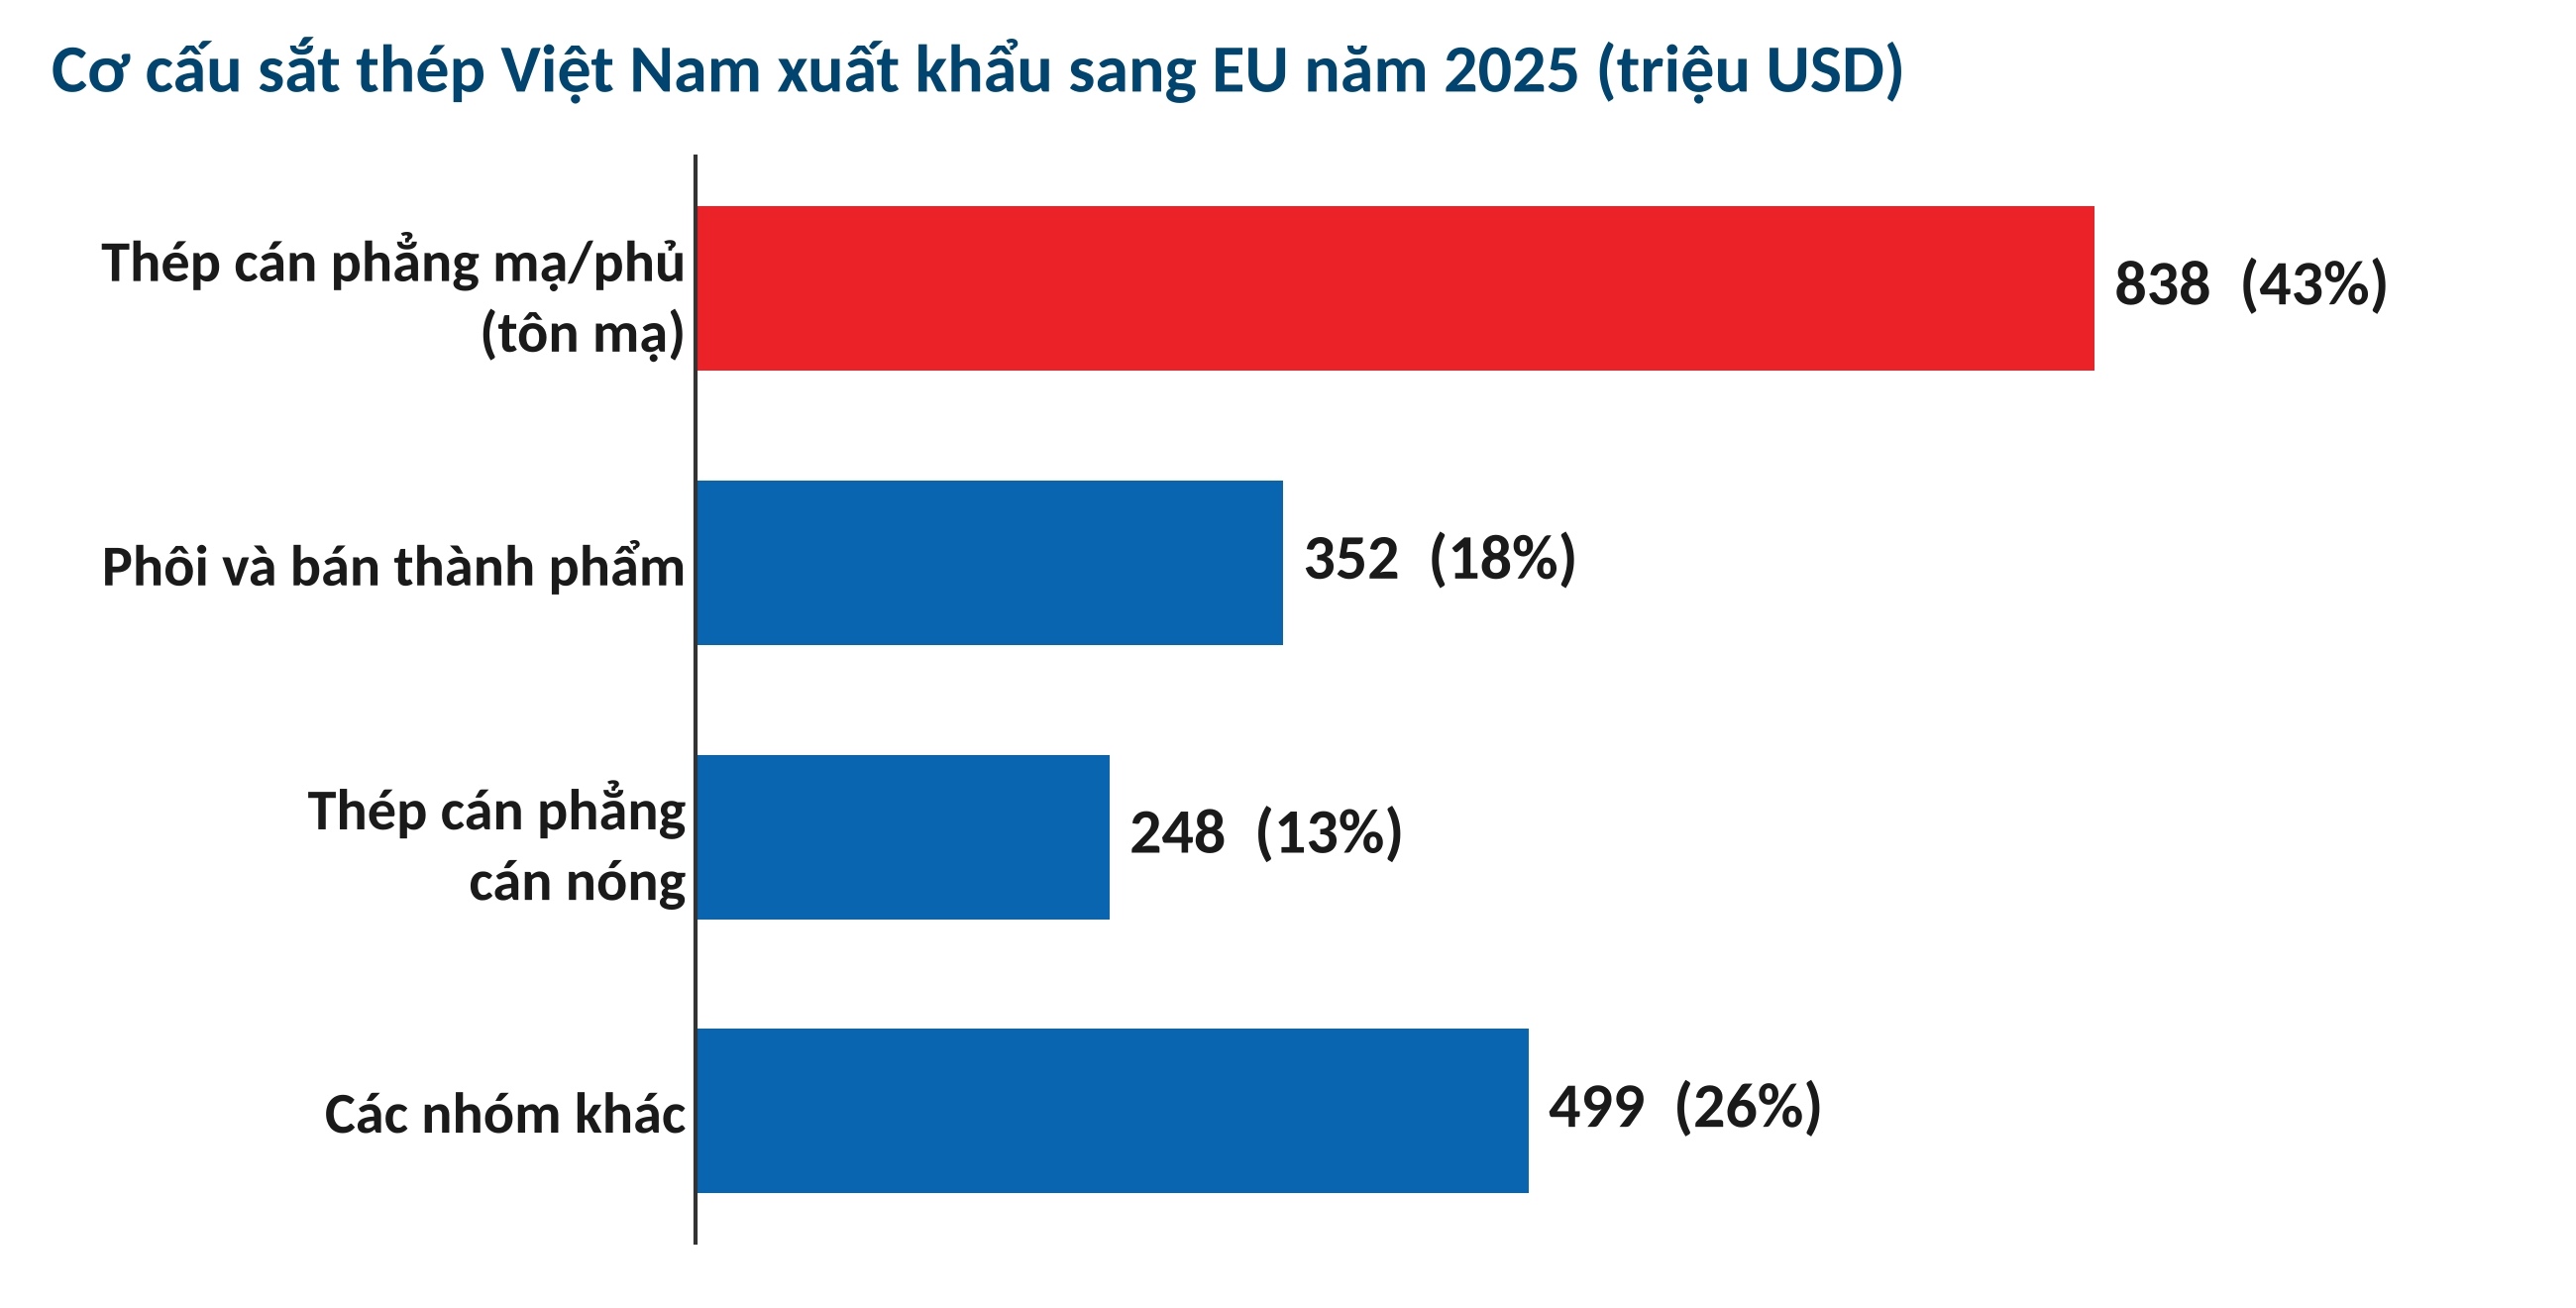
Nguồn: Tác giả tổng hợp UN Comtrade
|
Áp lực từ quy định mới đặt ra các thách thức khác nhau đối với từng mô hình sản xuất.
Đối với các doanh nghiệp gia công, cán lại (re-rollers): Các nhà máy tôn mạ không sở hữu công đoạn luyện thép thượng nguồn là nhóm chịu áp lực trực tiếp về tính hợp lệ của hồ sơ. Nếu sử dụng nguồn HRC hoặc phôi thép nhập khẩu từ các nguồn chưa có thông tin mẻ luyện, nguy cơ bị từ chối thông quan là hiện hữu.
Trong ngắn hạn (đến 30/09/2027), doanh nghiệp có thể tạm thời sử dụng hóa đơn hoặc cam kết của nhà cung cấp nếu có đủ thông tin quốc gia nấu luyện và số mẻ luyện sản phẩm. Tuy nhiên, từ ngày 01/10/2027, Chứng chỉ kiểm nghiệm xuất xưởng trở thành chứng từ bắt buộc và dữ liệu về ghi nhận “Nấu chảy và đúc phôi” bắt đầu được tính đến khi phân bổ hạn ngạch; việc phụ thuộc vào nguồn nguyên liệu nhập khẩu thiếu khả năng truy xuất vì vậy sẽ là rào cản pháp lý lớn.
Đối với các tổ hợp sản xuất thép tích hợp: Các doanh nghiệp có công đoạn luyện gang, luyện thép, đúc phôi và cán nóng tại Việt Nam như Tập đoàn Hòa Phát hay Formosa Hà Tĩnh có thuận lợi trong việc cung cấp thông tin mẻ luyện đối với các sản phẩm do chính doanh nghiệp nấu đúc tại Việt Nam, dù phần lớn nguyên liệu đầu vào vẫn phải nhập khẩu (Hòa Phát cho biết trên 70% nguyên liệu sản xuất của tập đoàn phải nhập khẩu).
Về thuế chống bán phá giá, theo Quy chế Thực thi (EU) 2025/1919 (được thông qua ngày 25/09/2025, hiệu lực 5 năm), biện pháp chống bán phá giá đối với một số sản phẩm thép cán phẳng cán nóng không áp dụng cho Tập đoàn Hòa Phát, trong khi Formosa Hà Tĩnh và các doanh nghiệp Việt Nam khác chịu mức 12,1%. Năng lực cung ứng HRC nội địa gia tăng từ dự án Dung Quất 2 (dây chuyền HRC vận hành khoảng 88% công suất trong quý 2/2026, theo ước tính của Chứng khoán Mirae Asset) cũng mở thêm nguồn nguyên liệu có chứng từ rõ ràng cho các đơn vị gia công hạ nguồn. Dẫu vậy, các tổ hợp tích hợp sử dụng công nghệ lò cao (BF-BOF) cũng sẽ phải đối mặt với bài toán chi phí phát thải cao hơn khi cơ chế CBAM dần gia tăng nghĩa vụ tài chính trong những năm tới.
Trước các diễn biến mới, trong một khuyến cáo ngày 25/8/2026 đối với sản phẩm thép không gỉ cán nguội xuất khẩu sang EU, Cục Phòng vệ thương mại (Bộ Công Thương) lưu ý các doanh nghiệp cần chủ động theo dõi sát sao tình hình thị trường và chính sách nhập khẩu của EU, bảo đảm tính minh bạch trong hồ sơ chi phí và nguồn gốc nguyên liệu, đồng thời đa dạng hóa nguồn cung và đẩy mạnh lộ trình thích ứng với CBAM. Cùng với đó, Thương vụ Việt Nam tại Bỉ và EU nhấn mạnh sự cần thiết của việc tăng cường tiếp xúc, làm việc chặt chẽ với các nhà nhập khẩu và hiệp hội ngành thép tại EU. Ủy ban Châu Âu hiện cũng đang lấy ý kiến các bên liên quan, trong đó có nhà xuất khẩu, về việc thực thi và tác động ban đầu của Quy chế (EU) 2026/1384, với hạn chót ngày 11/10/2026, theo Hiệp hội các nhà phân phối thép châu Âu - EUROMETAL.
ThS. Nguyễn Thị Thương