Masan Consumer công bố chiến lược 2027-2031: Doanh thu tăng 25-30%/năm, P/E lên 30-40 lần
Đại diện Masan Consumer công bố kế hoạch chiến lược năm 2027 cùng tầm nhìn 5 năm 2027-2031. Công ty đặt mục tiêu chuyển mình thành tập đoàn tiêu dùng quốc tế với đà tăng trưởng doanh thu 25 - 30%/năm, sở hữu 5 thương hiệu toàn cầu và hướng tới mức định giá P/E từ 35-40 lần.
Chiều ngày 26/10/2026, CTCP Hàng tiêu dùng Masan (Masan Consumer, HOSE: MCH) tổ chức hội nghị nhà đầu tư quý 3/2026 với chủ đề "Tăng trưởng vững vàng - Giá trị dài hạn".
Kết quả 9 tháng đi đúng kế hoạch năm
Ông Huỳnh Việt Thăng - Phó Tổng Giám đốc Vận hành kiêm Giám đốc Tài chính MCH - cho biết, nền kinh tế Việt Nam tiếp tục duy trì đà tăng trưởng tốt với chỉ số GDP ổn định, trong đó ngành hàng tiêu dùng nhanh (FMCG) tăng trưởng 6.6%. Tuy nhiên, doanh nghiệp phải đối mặt với áp lực lạm phát khi CPI quý 3/2026 tăng 4.8% và chi phí nguyên vật liệu tăng trung bình 32.5%. Sự kéo dài của xung đột địa chính trị tại eo biển Hormuz giữa Mỹ và Iran từ tháng 2/2026 đến nay tiếp tục đẩy chi phí nhiên liệu và cước vận tải lên mức cao. Trước bối cảnh đó, Masan Consumer giữ vững định hướng với 3 trụ cột chiến lược là xây dựng thương hiệu mạnh, phát triển nền tảng phân phối siêu cạnh tranh (Retail Supreme) và tối ưu hóa kết nối người tiêu dùng qua chương trình hội viên WiN.
Về kết quả tài chính hợp nhất, doanh thu quý 3/2026 của MCH tăng 16.3% so với cùng kỳ năm trước, đánh dấu quý có tốc độ tăng trưởng cao nhất kể từ khi triển khai mô hình Retail Supreme vào quý 3/2025. Chỉ số EBIT tăng 13.2% và lợi nhuận sau thuế tăng 14.1%, duy trì biên EBIT ở mức cao vững chắc. Lũy kế 9 tháng đầu năm 2026, doanh thu thuần tăng 14.6%, EBIT tăng 12.5% và lợi nhuận sau thuế tăng 12.1%. Kết quả này đảm bảo Công ty đi đúng tiến độ để hoàn thành kế hoạch cả năm 2026 với mục tiêu doanh thu tăng 11-15%, EBIT tăng 10-15% và lợi nhuận sau thuế tăng 10 - 15%.
Xét theo kênh phân phối trong quý 3/2026, kênh truyền thống (GT) duy trì tốc độ tăng trưởng ấn tượng 17.3%, kênh hiện đại (MT) tăng 13.4%, kênh OOH/Horeca tăng 13.3%, và kênh Thương mại điện tử bứt phá nhất với mức tăng 59.9%. Mô hình Retail Supreme chứng minh hiệu quả qua việc gia tăng độ phủ và chiều sâu điểm bán. Tính đến hết quý 3/2026, tổng số điểm bán trực tiếp (ASO) đạt 510,000 điểm, trong đó hơn 83% tập trung ở kênh off-premise. Chiến lược phủ dày giúp số lượng điểm bán phân phối từ 6 ngành hàng trở lên đạt 57,000 điểm, đồng thời số SKU trung bình trên mỗi đơn hàng tăng từ 5.8 lên 6.1 SKU.
Tất cả các ngành hàng cốt lõi của Masan Consumer đều ghi nhận kết quả tích cực trong quý 3/2026. Doanh thu ngành Gia vị tăng 18.8% với biên lợi nhuận gộp cải thiện lên 53.4%. Ngành Thực phẩm tiện lợi tăng trưởng doanh thu 19.3% với biên lợi nhuận gộp đạt 40%, tăng 50 điểm cơ bản so với cùng kỳ. Hai ngành gia vị và thực phẩm tiện lợi đóng góp tới 67% tổng doanh thu toàn công ty. Ngành Đồ uống phục hồi mạnh với mức tăng trưởng 14% và biên lợi nhuận gộp đạt 49%. Ngành Hóa mỹ phẩm (HPC) ghi nhận doanh thu tăng 9% với biên lợi nhuận gộp đạt 37.1%. Mảng Kinh doanh Quốc tế tăng trưởng doanh thu 10% và biên lợi nhuận gộp đạt 32.5%.
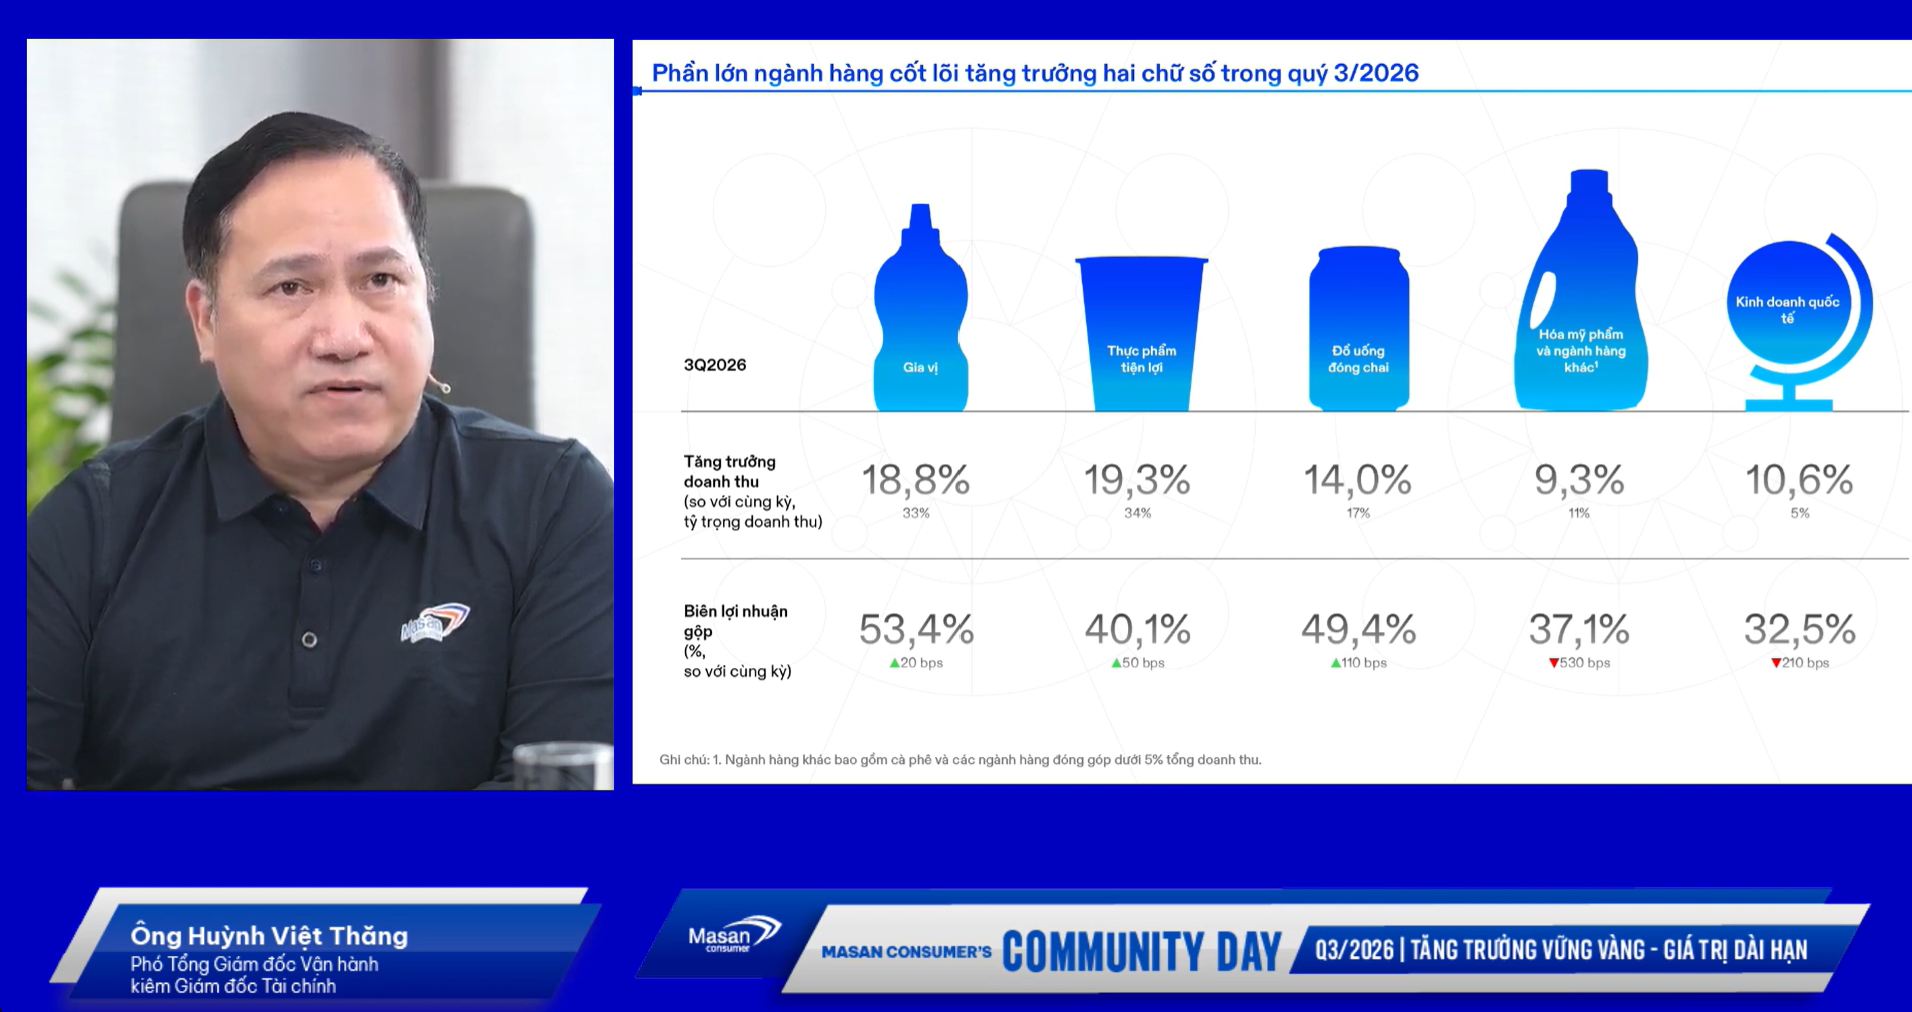
Ảnh chụp màn hình.
|
Biên lợi nhuận gộp toàn Công ty trong quý 3/2026 có sự điều chỉnh nhẹ từ 23.9% xuống 23.3%, và lũy kế 9 tháng giảm từ 23% xuống 22.6%. Nguyên nhân chủ yếu đến từ biến động chi phí nguyên vật liệu đầu vào, đặc biệt là hạt nhựa LAS làm ảnh hưởng 5.2% biên lợi nhuận trong quý 3 và 4.2% trong 9 tháng. Dù vậy, nhờ các biện pháp tối ưu hóa chi phí vận hành và chủ động điều chỉnh giá bán hợp lý, công ty đã bù đắp phần lớn biến động chi phí đầu vào và hạn chế tối đa ảnh hưởng từ chi phí logistics tăng.
Kế hoạch đổi mới sản phẩm 2027 và chiến lược phát triển 5 năm (2027-2031)
Trả lời câu hỏi của nhà đầu tư, ông Trương Công Thắng - Tổng Giám đốc Masan Consumer chia sẻ, Công ty đặt trọng tâm giai đoạn 2027-2031 vào việc chuyển mình từ một doanh nghiệp nội địa thành công ty hàng tiêu dùng mang tầm vóc quốc tế. Thay vì duy trì phương thức xuất khẩu truyền thống tới 60 quốc gia, công ty chuyển sang trực tiếp xây dựng thương hiệu mạnh tại thị trường bản địa. Danh sách ưu tiên được thu hẹp còn 7 thị trường trọng điểm bao gồm Campuchia, Lào, các tỉnh phía Nam Trung Quốc, Mỹ, Nhật Bản và Hàn Quốc. Ngay trong giai đoạn cuối năm 2026, Công ty sẽ chính thức lựa chọn 1 - 2 thị trường đầu tiên để tập trung nguồn lực thành lập công ty con, cử đội ngũ nhân sự trực tiếp vận hành và phát triển hệ thống phân phối siêu cạnh tranh.
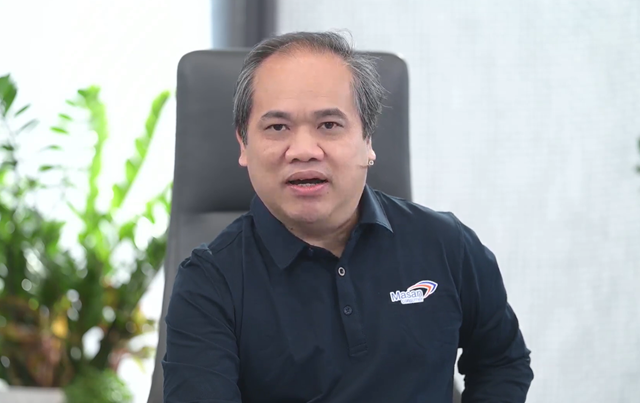
Ông Trương Công Thắng - Tổng Giám đốc Masan Consumer chia sẻ tại sự kiện. Ảnh chụp màn hình.
|
Về kế hoạch đổi mới danh mục sản phẩm năm 2027, Masan Consumer đẩy mạnh tái định vị và cao cấp hóa toàn bộ các mảng kinh doanh cốt lõi. Ngành Gia vị tiếp tục chuẩn hóa chất lượng và bao bì tiệm cận tiêu chuẩn thế giới để đưa văn hóa ẩm thực Việt Nam ra toàn cầu.
Ngành Thực phẩm tiện lợi chuyển dịch từ khái niệm "mì gói" sang "bữa ăn tiện" lợi giàu dinh dưỡng với giá trị trung bình từ 10,000 đến 20,000 đồng/hộp, đưa nhãn hiệu Omachi hướng tới mục tiêu chiếm 51% thị phần tại Việt Nam trong 5-7 năm tới và thương hiệu "Quán Xá Châu Á" đạt quy mô sản xuất 1 triệu hộp/tháng vào năm 2027.
Ngành Đồ uống đặt mục tiêu gia nhập Top 3 ở các mảng nước tăng lực, trà và nước đóng chai vào năm 2027, đồng thời tiến tới vị trí Top 2 trong 5-7 năm tới thông qua việc hiện đại hóa các công thức truyền thống và chủ động ra mắt các sản phẩm giảm hàm lượng đường xuống dưới 5% trước khi Thuế tiêu thụ đặc biệt mới áp dụng từ ngày 01/01/2027.
Ngành Chăm sóc gia đình (Home Care) cũng hướng tới vị trí số 2 tại thị trường trong nước trong 5 năm nhờ tiếp thu công nghệ tiên tiến từ Nhật Bản và Hàn Quốc.
Bức tranh phát triển 5 năm (2027-2031) của Masan Consumer được xác lập qua 6 mục tiêu chiến lược.
Thứ nhất, Công ty chuyển mình thành tập đoàn tiêu dùng có năng lực cạnh tranh toàn cầu. Thứ hai, sở hữu ít nhất 5 thương hiệu mạnh được người tiêu dùng quốc tế chủ động lựa chọn. Thứ ba, tốc độ tăng trưởng doanh thu hàng năm sẽ tăng từ mức 10-15%/năm hiện tại lên mức 25-30%/năm nhờ mở rộng không gian phát triển ra thị trường toàn cầu 8 tỷ dân, nâng tỷ trọng doanh thu quốc tế lên 25-30% và nội địa chiếm 70-75% vào năm 2031.
Thứ tư, để hỗ trợ cho đà tăng trưởng này, công ty sẽ thiết lập hệ thống 3 trung tâm Nghiên cứu và Phát triển (R&D) gồm 2 trung tâm tại nước ngoài và 1 trung tâm tại Việt Nam nhằm thấu hiểu khẩu vị địa phương. Thứ năm, Masan Consumer phấn đấu trở thành doanh nghiệp có chính sách đãi ngộ và thu nhập bình quân đầu người cao nhất trong ngành tại Việt Nam để thu hút nhân tài. Cuối cùng, tối ưu hóa giá trị cổ đông với mục tiêu vốn hóa thị trường được định giá ở mức P/E từ 35 - 40 lần.
Cát Lam