Xây dựng chiến lược quản trị tài sản phù hợp trong môi trường lãi suất cao
Trong bối cảnh thị trường tài chính đối mặt với nhiều biến số vĩ mô, nhà đầu tư đứng trước bài toán cân bằng giữa bảo toàn vốn và tìm kiếm cơ hội tăng trưởng. Theo các chuyên gia, thay vì tập trung vào một kênh đầu tư riêng lẻ, việc đa dạng hóa tài sản, kiểm soát rủi ro sẽ đóng vai trò quan trọng trong giai đoạn hiện tại.
Thị trường chứng khoán còn nhiều thách thức, cơ hội tập trung ở từng nhóm ngành
Nhận định về triển vọng kinh tế và thị trường chứng khoán trong Webinar “2027, GỬI TIẾT KIỆM THÔI ĐÃ ĐỦ?! – Tích sản bền vững qua từng giai đoạn cuộc đời” chiều ngày 03/11, TS. Lê Đức Khánh - Giám đốc Phân tích Chứng khoán VPS cho rằng bối cảnh quốc tế vẫn tiềm ẩn nhiều yếu tố khó lường, đặc biệt liên quan đến chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed).
Theo ông Khánh, Fed tiếp tục duy trì quan điểm thận trọng trong điều hành lãi suất. Trong khi đó, dư địa giảm lãi suất của Ngân hàng Nhà nước Việt Nam không còn nhiều, khi yêu cầu ổn định tỷ giá, thanh khoản hệ thống và kiểm soát lạm phát vẫn được đặt lên hàng đầu. Nhu cầu vốn phục vụ hoạt động sản xuất kinh doanh, đặc biệt trong giai đoạn cuối năm, cũng tạo thêm áp lực đối với hệ thống ngân hàng.
Ở chiều ngược lại, kinh tế Việt Nam ghi nhận những tín hiệu tích cực từ tăng trưởng GDP. GDP quý 3 đạt 9.95%, đưa mức tăng trưởng 9 tháng lên 9.01%. Đây được xem là nền tảng quan trọng hỗ trợ triển vọng của thị trường trong thời gian tới.
Bên cạnh đó, đầu tư công và dòng vốn đầu tư trực tiếp nước ngoài (FDI) tiếp tục là những động lực đáng chú ý. Với khoảng 350,000 tỷ đồng vốn đầu tư công còn lại cần giải ngân trong giai đoạn cuối năm, các ngành vật liệu xây dựng, thép và tài nguyên cơ bản có thể hưởng lợi từ nhu cầu triển khai các dự án hạ tầng.
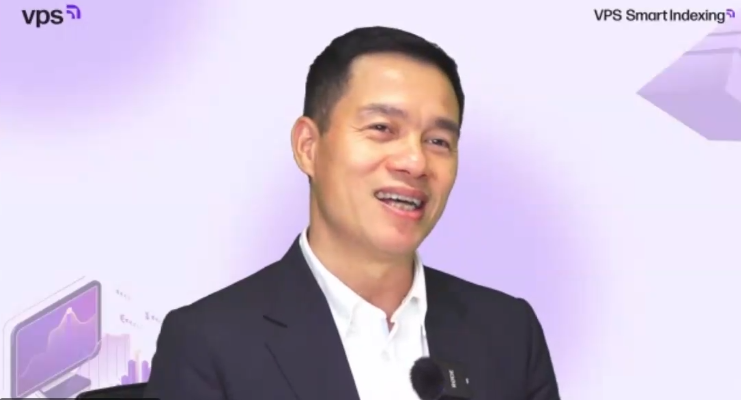
TS. Lê Đức Khánh - Giám đốc Phân tích Chứng khoán VPS
|
Đối với thị trường chứng khoán, ông Khánh đánh giá VN-Index đang trải qua giai đoạn tích lũy sau khi thiết lập vùng đỉnh 1,900-1,920 điểm. Biên độ dao động hiện tại cho thấy thị trường vẫn cần thêm thời gian để hấp thụ áp lực điều chỉnh và xác lập xu hướng mới.
Theo chuyên gia, vùng 1,690-1,700 điểm có thể đóng vai trò hỗ trợ quan trọng trong ngắn hạn. Trong kịch bản tích cực, VN-Index có khả năng phục hồi và tích lũy trong vùng 1,750-1,800 điểm, thậm chí hướng đến 1,820 điểm vào cuối năm.
Tuy nhiên, cơ hội giao dịch ngắn hạn được đánh giá không quá rộng mở khi thị trường có sự phân hóa rõ rệt giữa các nhóm ngành. Một số lĩnh vực như hóa chất, vật liệu xây dựng, tài nguyên cơ bản và hàng tiêu dùng vẫn có thể xuất hiện cơ hội đầu tư riêng lẻ.
Trong bối cảnh này, ông Khánh khuyến nghị nhà đầu tư ưu tiên quản trị danh mục, duy trì tỷ trọng tiền mặt và cổ phiếu ở mức hợp lý, hạn chế sử dụng chiến lược giao dịch ngắn hạn với mức độ rủi ro cao. Thay vì kỳ vọng lợi nhuận nhanh trong từng nhịp biến động, nhà đầu tư nên mở rộng tầm nhìn và tập trung vào những doanh nghiệp có nền tảng hoạt động tốt.
Đa dạng hóa tài sản với 5 lớp tài sản
Ở góc độ quản trị tài sản cá nhân, ông Nguyễn Minh Tuấn - Giám đốc AFA Capital, Tổng Giám đốc điều hành VWA cho rằng nhà đầu tư cần xây dựng danh mục dựa trên nguyên tắc đa dạng hóa, thay vì lựa chọn một kênh đầu tư duy nhất theo diễn biến của thị trường.
Ông sử dụng hình ảnh chiếc ô tô để mô tả cách thức vận hành của một danh mục tài sản. Trong đó, cổ phiếu đóng vai trò chân ga giúp gia tăng tốc độ tăng trưởng; vàng giống như hệ thống phanh, hỗ trợ kiểm soát rủi ro khi thị trường biến động; còn tiền gửi là nguồn nhiên liệu bảo đảm khả năng vận hành. Mục tiêu cuối cùng không phải là tăng tốc nhanh nhất mà là đưa danh mục đến đích an toàn.
Theo đó, một danh mục đầu tư nên được cấu thành từ 5 lớp tài sản chính gồm tiền gửi có kỳ hạn, vàng, trái phiếu doanh nghiệp, cổ phiếu và bất động sản. Việc phân bổ cần tính đến đặc điểm lợi nhuận, tính thanh khoản và mức độ rủi ro của từng kênh.
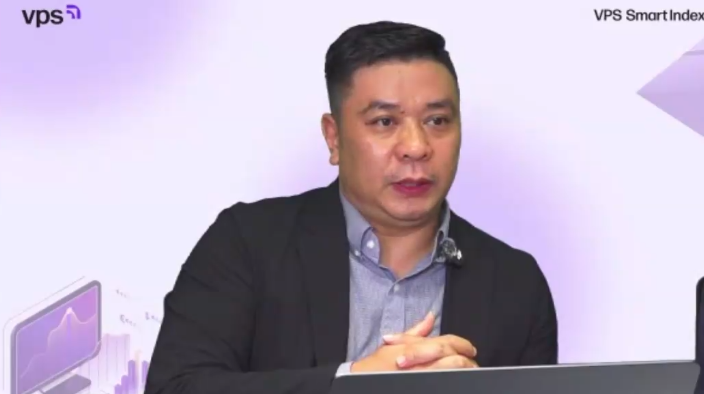
ông Nguyễn Minh Tuấn – Giám đốc AFA Capital, Tổng Giám đốc điều hành VWA
|
Đối với tiền gửi tiết kiệm, đây vẫn là lựa chọn quan trọng trong việc bảo toàn vốn và duy trì nguồn tiền ổn định. Trong bối cảnh nhu cầu vốn trung và dài hạn của nền kinh tế còn lớn, đặc biệt để phục vụ đầu tư công và hoạt động sản xuất kinh doanh, mặt bằng lãi suất được dự báo có thể duy trì ở mức tương đối cao.
Trong khi đó, vàng tiếp tục được xem là tài sản có chức năng phòng vệ trước những biến động kinh tế và tài chính. Theo chia sẻ của ông Tuấn, tỷ trọng vàng khoảng 10-15% danh mục là mức tham khảo được Hội đồng Vàng Thế giới (WGC) khuyến nghị. Tuy nhiên, nhà đầu tư cần tránh tâm lý mua đuổi khi giá tăng mạnh và bán tháo khi thị trường điều chỉnh.
Thay vì chạy theo biến động giá trong ngắn hạn, việc xây dựng kế hoạch mua và bán theo các ngưỡng giá phù hợp với mục tiêu phân bổ tài sản sẽ giúp hạn chế rủi ro hành vi. Nguyên tắc mua thấp, bán cao cần được thực hiện trên cơ sở kỷ luật đầu tư, chứ không quyết định theo tâm lý đám đông.
Đối với bất động sản, triển vọng dài hạn vẫn được đánh giá tích cực nhờ quá trình đô thị hóa và nhu cầu nhà ở. Tuy nhiên, việc đầu tư ngắn hạn hoặc sử dụng đòn bẩy tài chính để lướt sóng sẽ gặp nhiều thách thức trong bối cảnh tín dụng bất động sản được kiểm soát chặt chẽ.
Theo ông Tuấn, những phân khúc đáp ứng nhu cầu thực như nhà ở xã hội, nhà ở cho thuê và các khu đô thị đa mục tiêu có thể là hướng tiếp cận phù hợp hơn. Đây là những phân khúc gắn với nhu cầu sử dụng thực tế, thay vì phụ thuộc hoàn toàn vào kỳ vọng tăng giá.
Một vấn đề khác được chuyên gia nhấn mạnh là khả năng phân biệt giữa rủi ro thị trường và rủi ro riêng biệt của từng tài sản. Khi thị trường chung giảm điểm do các yếu tố vĩ mô, nhà đầu tư có thể xem xét cơ hội gia tăng tỷ trọng ở những doanh nghiệp có nền tảng tốt nếu mức định giá trở nên hấp dẫn.
Ngược lại, nếu giá trị tài sản suy giảm do những vấn đề nội tại của doanh nghiệp hoặc chất lượng tài sản, việc tiếp tục nắm giữ có thể làm gia tăng tổn thất. Khi đó, nhà đầu tư cần đánh giá lại luận điểm đầu tư và cân nhắc bán bớt để tái cơ cấu danh mục.
Yến Chi