FRT, HDG và VTP có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua FRT nhờ chuỗi Long Châu dẫn dắt tăng trưởng lợi nhuận; mua HDG nhờ tiềm năng mở rộng từ các dự án năng lượng tái tạo; trung lập với VTP do áp lực chi phí nhiên liệu gia tăng.
Mua FRT với giá mục tiêu 170,000 đồng/cp
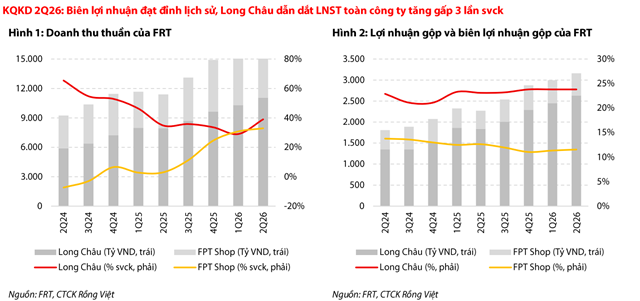
CTCK Rồng Việt (VDSC) cho biết, CTCP Bán lẻ Kỹ thuật số FPT (HOSE: FRT) ghi nhận kết quả kinh doanh quý 2/2026 tăng mạnh với doanh thu thuần đạt 15,626 tỷ đồng (tăng 37.2% so với cùng kỳ) và lợi nhuận ròng đạt 341 tỷ đồng (gấp 3 lần so với cùng kỳ năm trước), vượt 50% kỳ vọng. Động lực tăng trưởng cốt lõi tiếp tục đến từ chuỗi dược phẩm Long Châu khi doanh thu đạt 11,108 tỷ đồng, tăng gần 40% và lợi nhuận sau thuế đạt 340 tỷ đồng (gấp hơn 2 lần so với cùng kỳ), nâng biên lợi nhuận sau thuế lên mức kỷ lục 3.1% nhờ tối ưu chi phí và tăng tỷ trọng đóng góp từ nhóm thực phẩm chức năng cũng như thuốc nội địa.
Trong nửa cuối năm 2026, VDSC dự báo Long Châu tiếp tục là đầu tàu tăng trưởng với kế hoạch mở mới khoảng 400 nhà thuốc và 40-50 trung tâm tiêm chủng cả năm, đồng thời hưởng lợi lớn từ xu hướng siết chặt quản lý thị trường thuốc và thực phẩm chức năng. Cùng với đó, chuỗi FPT Shop kỳ vọng duy trì thị phần ổn định và đón nhận lực cầu gia tăng trong mùa mua sắm cao điểm cuối năm. Cả năm 2026, doanh thu thuần và lợi nhuận ròng của FRT dự phóng đạt lần lượt 66,075 tỷ đồng (tăng hơn 29%) và 1,445 tỷ đồng (tăng gần 82%).
Dựa trên phương pháp định giá từng phần (SOTP) kết hợp chiết khấu dòng tiền (DCF), VDSC duy trì khuyến nghị mua đối với cổ phiếu FRT với giá mục tiêu 170,000 đồng/cp, tương ứng mức sinh lời kỳ vọng 22% so với giá đóng cửa 140,000 đồng/cp ngày 10/09/2026.
Xem thêm tại đây
Mua HDG với giá mục tiêu 21,100 đồng/cp
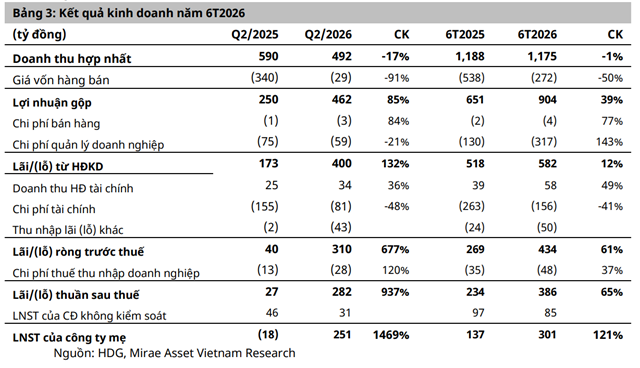
CTCP Chứng khoán Mirae Asset Việt Nam (MAS) cho biết, CTCP Tập đoàn Hà Đô (HOSE: HDG) ghi nhận doanh thu 6 tháng đầu năm 2026 đạt 1,175 tỷ đồng , giảm nhẹ 1% so với cùng kỳ, trong khi lợi nhuận ròng tăng mạnh lên 301 tỷ đồng (gấp 2.2 lần so với cùng kỳ). Kết quả lợi nhuận tích cực này chủ yếu nhờ chi phí tài chính giảm 41% khi hoàn tất chuyển đổi khoản vay dự án Điện gió 7A từ đồng EUR sang VND giúp xóa bỏ lỗ tỷ giá, cùng với việc điều chỉnh lại chi phí sử dụng đất và giá vốn lũy kế của mảng bất động sản.
Mặc dù điều kiện thời tiết khô hạn từ El Niño ảnh hưởng đến sản lượng thủy điện, mảng năng lượng tái tạo gồm điện mặt trời và điện gió vẫn duy trì vận hành ổn định (tăng 7% đến 8% so với cùng kỳ). Động lực tăng trưởng mới của HDG đến từ dự án Thủy điện La Trọng (22 MW) dự kiến vận hành thương mại từ tháng 9/2026 mang về khoảng 130 tỷ đồng doanh thu mỗi năm, dự án mở rộng Thủy điện Sơn Linh và Sơn Nhâm (24 MW) hoàn thành trong quý 4/2026, cùng các dự án điện gió trọng điểm như Phước Hữu (50 MW) và Bình Gia (80 MW) đang được đẩy mạnh phát triển.
Dựa trên phương pháp định giá tổng hợp từng phần (SOTP), MAS đưa ra khuyến nghị mua đối với cổ phiếu HDG với giá mục tiêu 21,100 đồng/cp, tương ứng tiềm năng tăng giá 25% so với thị giá 16,150 đồng/cp ngày 10/09/2026.
Xem thêm tại đây
Trung lập VTP với giá mục tiêu 57,000 đồng/cổ phiếu
CTCK MB (MBS) cho biết, Tổng CTCP Bưu chính Viettel (HOSE: VTP) ghi nhận doanh thu thuần quý 2/2026 đạt 5,472 tỷ đồng, tăng 10% so với cùng kỳ, nhưng lợi nhuận ròng giảm còn 73 tỷ đồng, giảm 27%. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 10,230 tỷ đồng (tăng hơn 2%) và lợi nhuận ròng đạt 112 tỷ đồng (giảm 33.8%). Nguyên nhân chính do giá dầu và nhiên liệu diesel trong nước tăng mạnh hơn 50% so với cùng kỳ, kết hợp với chi phí quản lý vận hành phát sinh trong giai đoạn đầu hợp tác với FedEx và mở rộng mạng lưới quốc tế.
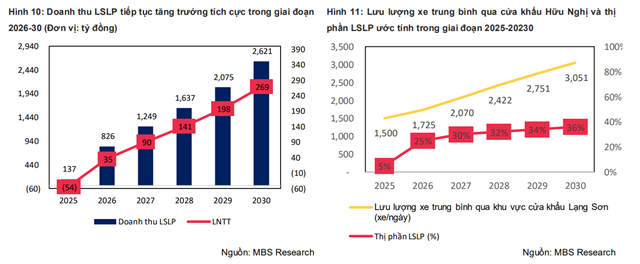
Dù doanh thu dịch vụ chuyển phát vẫn tăng trưởng nhờ quy mô thương mại điện tử bùng nổ và dự án Công viên Logistics Lạng Sơn đóng góp tích cực từ việc vận hành kho ngoại quan, MBS đánh giá bức tranh lợi nhuận cả năm 2026 của VTP sẽ đối mặt với áp lực kép từ chi phí nhiên liệu neo cao và chi phí khấu hao, vận hành gia tăng khi bước vào chu kỳ đầu tư mở rộng hạ tầng. Cả năm 2026, lợi nhuận ròng của VTP dự phóng giảm 13.6% so với cùng kỳ xuống mức 352 tỷ đồng trước khi phục hồi trở lại trong năm 2027.
Dựa trên phương pháp chiết khấu dòng tiền tự do doanh nghiệp (FCFF), MBS hạ khuyến nghị xuống trung lập đối với cổ phiếu VTP với giá mục tiêu 57,000 đồng/cp, tương ứng tiềm năng tăng giá 13% so với giá thị trường 50,300 đồng/cp ngày 09/09/2026.
Xem thêm tại đây
Mai Quốc