Thị trường trái phiếu đang gây sức ép lên Fed
Thị trường trái phiếu đang phát đi những tín hiệu trái chiều tới Fed, đẩy các nhà hoạch định chính sách vào thế khó khi phải tìm cách cân bằng giữa kiểm soát lạm phát và tránh khiến nền kinh tế suy yếu.
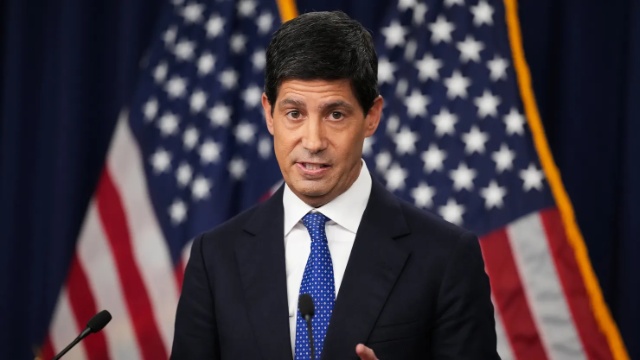
Chủ tịch Fed Kevin Warsh phát biểu tại cuộc họp báo sau các cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) tại trụ sở Fed ở Washington, ngày 16/9/2026.
Andrew Harnik | Getty Images
|
Lợi suất trái phiếu kho bạc Mỹ tiếp tục tăng trong ngày 24/09, khi giới đầu tư cùng lúc định giá nhiều yếu tố: Lạm phát vẫn cao hơn đáng kể so với mục tiêu 2% của Fed, giá năng lượng lại tăng và cuộc đua đầu tư vào cơ sở hạ tầng AI giữa các tập đoàn công nghệ lớn đang kéo theo nhu cầu phát hành nợ khổng lồ.
Trước đây, các nhà hoạch định chính sách từng sẵn sàng xem nhẹ những đợt lạm phát do các cú sốc tạm thời, chẳng hạn giá năng lượng tăng cao hay thuế quan. Không lâu trước đây, giới chức Fed cũng cho rằng làn sóng đầu tư vào AI chỉ kéo dài một hoặc hai năm và cuối cùng sẽ tạo ra hiệu ứng giảm phát.
Nhưng giờ đây, các quan chức Fed đang đánh giá lại tác động của những yếu tố này và nhận thấy nguy cơ lạm phát có thể kéo dài hơn dự kiến.
Trong khi đó, thị trường đang phải thích nghi với một ngân hàng trung ương đột nhiên không muốn báo trước các bước đi tiếp theo. Điều này khiến một câu hỏi trở nên khó trả lời hơn: Ai đang thực sự quyết định hướng đi của chính sách tiền tệ - các nhà hoạch định chính sách hay thị trường?
“Thời kỳ có thể xem nhẹ cú sốc nguồn cung ban đầu đã kết thúc”, ông Joseph Brusuelas, kinh tế trưởng tại RSM, nhận định. “Xu hướng chính sách lúc này phải nghiêng về việc khôi phục ổn định giá cả, và Fed cần nghiêm túc nhìn nhận những gì đang diễn ra”.
Thị trường kỳ vọng ngân hàng trung ương Mỹ sẽ thực sự cứng rắn hơn với lạm phát.
Trong khoảng một ngày qua, các nhà giao dịch đã nâng mạnh xác suất Fed tăng lãi suất vào tháng 10, chỉ khoảng một tháng sau đợt tăng 0.25 điểm phần trăm hồi tuần trước. Họ cũng dự báo Fed có thể tăng lãi suất lần thứ ba vào cuối năm nay hoặc đầu năm 2027, với những đợt tăng bổ sung có thể diễn ra trong các tháng tiếp theo.
Một sự đảo chiều lớn
Đây là sự thay đổi đáng kể so với dự báo của Fed hồi tháng 6, khi các quan chức cho rằng ngân hàng trung ương có thể chỉ tăng lãi suất một lần trong năm nay, sau đó dừng lại trước khi bắt đầu cắt giảm trong vài năm tiếp theo.
“Quan điểm của tôi sau cuộc họp tháng 9 là chúng ta sẽ có ba lần tăng lãi suất”, Brusuelas nói. Tuy nhiên, các mô hình mà RSM xây dựng về khả năng lợi suất tăng cao hơn, cùng với kịch bản đầu tư AI kéo dài, đã khiến ông thay đổi quan điểm.
Các mô hình cho thấy lợi suất dài hạn tăng mạnh có thể làm giảm tốc độ tăng trưởng và đẩy tỷ lệ thất nghiệp lên cao, nhưng vẫn chưa đủ để đưa lạm phát trở lại mức 2%. Theo RSM, ngay cả khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm lên 5.5% - so với khoảng 5.15% trong ngày 24/09 - tăng trưởng kinh tế có thể giảm xuống 1.5%, tỷ lệ thất nghiệp tăng lên 4.7%, trong khi lạm phát lõi vẫn mắc kẹt ở 2.4%.
“Fed đang đánh giá thấp mức độ thắt chặt cần thiết để khôi phục ổn định giá cả. Có lẽ chúng ta không nói về hai hoặc ba lần tăng lãi suất nữa, mà là năm hoặc sáu lần”, Brusuelas nói.
Không phải tất cả các chuyên gia Phố Wall đều đồng tình. Một số chiến lược gia cho rằng thị trường đang phản ứng quá mức, bởi lợi suất hiện tại về cơ bản đã phản ánh kỳ vọng tăng trưởng kinh tế mạnh hơn, đồng thời quá nhạy cảm với biến động giá dầu trong bối cảnh căng thẳng ở Trung Đông vẫn tiếp diễn.
“Đà tăng lợi suất không xuất phát từ kỳ vọng Fed quá ôn hòa, cho phép lạm phát liên tục vượt mục tiêu. Thay vào đó, lợi suất thực tăng khi nhà đầu tư định giá khả năng Fed duy trì lãi suất chính sách cao hơn”, ông Andrew Hollenhorst, Chuyên gia kinh tế tại Citigroup, viết trong một báo cáo. “Vì vậy, không có gì đáng ngạc nhiên khi cả lợi suất ngắn hạn và dài hạn cùng tăng”.
Trên thực tế, một số quan chức Fed chủ chốt, dù ủng hộ khả năng tăng lãi suất trong ngắn hạn, vẫn kêu gọi ngân hàng trung ương kiên nhẫn.
Lập luận cho sự thận trọng
Chủ tịch Fed New York John Williams, người giữ vị trí phó chủ tịch tại Ủy ban Thị trường Mở Liên bang (FOMC), hôm thứ Năm cho rằng việc kỳ vọng Fed tăng lãi suất thêm một lần trước cuối năm là “hợp lý”. Tuy nhiên, ông cũng lưu ý các quan chức cần tiếp tục theo dõi dữ liệu thay vì chuyển sang một lộ trình “hướng dẫn trước” được định sẵn, theo đó Fed cam kết trước về các đợt tăng lãi suất.
Tương tự, Chủ tịch Fed Philadelphia Anna Paulson cũng cho rằng khả năng tiếp tục thắt chặt chính sách là có, nhưng mô tả những bước đi tiềm năng này là “khiêm tốn” - khó có thể xem đó là tín hiệu cho thấy bà kỳ vọng một chuỗi tăng lãi suất liên tiếp.
Dù vậy, Fed đang đứng trước một ngã rẽ chính sách: thắt chặt quá mức có nguy cơ bóp nghẹt đà tăng trưởng, trong khi thắt chặt quá ít có thể khiến thị trường mất niềm tin rằng Fed đang đánh giá đúng các rủi ro lạm phát.
“Việc thiếu những hàng rào định hướng rõ ràng có nguy cơ đẩy các ngân hàng trung ương vào tình thế phải lựa chọn giữa một đợt tăng lãi suất dưới mức tối ưu nhưng làm thị trường thất vọng, hoặc chấp nhận rủi ro đối với uy tín đã phải rất nỗ lực mới gây dựng được”, ông Krishna Guha, trưởng bộ phận kinh tế và chiến lược ngân hàng trung ương tại Evercore ISI, nhận định.
Việc thiếu định hướng cũng đồng nghĩa bất kỳ quyết định nào của Fed đều có thể tạo ra phản ứng lớn bất thường trên thị trường - theo hướng thắt chặt đáng kể hơn hoặc nới lỏng mạnh hơn đối với lãi suất thị trường.
Guha cho rằng kỳ vọng hiện tại của thị trường là “quá mạnh”, đồng thời ông cũng nhìn nhận bài toán khó mà Fed đang đối mặt.
“Việc tăng lãi suất liên tiếp - đặc biệt khi không có định hướng trước về cách diễn giải các đợt tăng này - có nguy cơ phát đi tín hiệu rất cứng rắn, khiến đường cong lãi suất bị định giá lại theo hướng khó dự đoán. Nhưng nếu bỏ qua một đợt tăng mà thị trường gần như chắc chắn đã đặt cược, Fed cũng có thể khiến thị trường điều chỉnh mạnh theo hướng ôn hòa”, Guha nói.
Fed và thị trường đang ở thế giằng co
Mâu thuẫn này đặc biệt quan trọng vào thời điểm hiện tại, bởi Chủ tịch Fed Kevin Warsh nhấn mạnh vai trò của tín hiệu thị trường trong quá trình hoạch định chính sách. Đây là sự đảo chiều đáng kể so với chính sách của Fed kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008, khi ngân hàng trung ương sử dụng công cụ định hướng chính sách để báo hiệu cho nhà đầu tư về hướng đi của lãi suất.
“Khung tư duy của ông ấy dường như ít dựa vào các chi tiết đo lường kinh tế hơn đáng kể và phản ánh nhiều hơn những câu chuyện mà thị trường đang kể”, ông Jonathan Pingle, Chuyên gia kinh tế tại UBS, viết về Warsh. “Chưa có Chủ tịch Hội đồng Thống đốc Fed nào nhấn mạnh việc xem xét các tín hiệu từ thị trường tài chính như một đầu vào cho các quyết định chính sách tiền tệ mạnh mẽ như Chủ tịch Warsh”.
Trong bối cảnh lợi suất tăng mạnh, đưa trái phiếu kỳ hạn 30 năm lên mức cao nhất kể từ năm 2004, động lực thị trường đã khiến quan điểm của Warsh thay đổi đáng kể: từ một người từng kêu gọi cắt giảm lãi suất trước khi đảm nhận vị trí này vào tháng 5, ông trở thành một chủ tịch dường như đã hình thành một liên minh thiên về thắt chặt trong FOMC.
Trên thực tế, Pingle cho rằng sau cuộc họp báo hồi tuần trước, ông Warsh “hầu như không để lại nghi ngờ nào” rằng quan điểm của ông gần với Chủ tịch Fed Cleveland Beth Hammack hơn bất kỳ thành viên nào khác trong FOMC. Hammack được xem là một trong những quan chức có quan điểm cứng rắn nhất trong nhóm có quyền bỏ phiếu năm nay.
Ít nhất ở thời điểm hiện tại, thị trường đang lựa chọn cách diễn giải rằng Warsh sẽ để thị trường trái phiếu kho bạc dẫn dắt Fed tới những mức lãi suất chuẩn ngày càng cao.
“Có lý do chính đáng để các ngân hàng trung ương bắt đầu lo ngại về tình trạng quá nóng trong lĩnh vực đầu tư của nền kinh tế”, Brusuelas, Chuyên gia kinh tế tại RSM, nói. “Thị trường đang phát đi một tín hiệu với những nhà hoạch định chính sách như Kevin Warsh rằng họ nên lắng nghe”.
Vũ Hạo