Chuyên gia DNSE: Dòng tiền nâng hạng trợ lực, yếu tố vĩ mô vẫn đóng vai chi phối
Về dài hạn, nâng hạng mở rộng khả năng tiếp cận nhà đầu tư tổ chức quốc tế và cải thiện chiều sâu thanh khoản nhưng cần đặt quy mô từng đợt vào đúng bối cảnh.
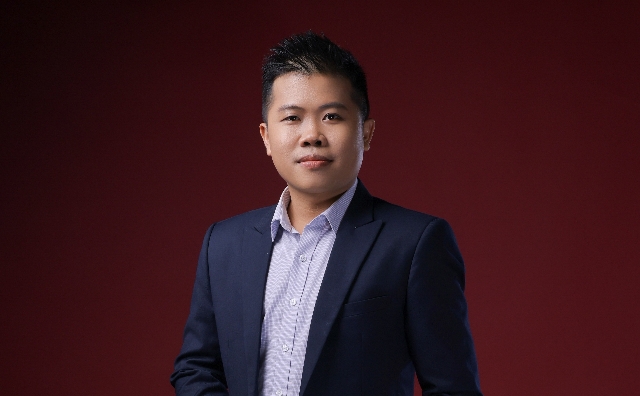
Ông Võ Văn Huy - Giám đốc Khách hàng cao cấp DNSE
|
Dòng tiền nâng hạng là điểm sáng nhưng vẫn cần xét tới bối cảnh vĩ mô
Nhận xét về diễn biến thị trường trước điểm nâng hạng FTSE có hiệu lực, ông Võ Văn Huy - Giám đốc Khách hàng cao cấp DNSE chỉ ra rằng thị trường có nhịp điều chỉnh khoảng 5% từ ngày 07/09 đến 14/09, nhưng bốn phiên gần nhất đã hồi phục về 1,815.66 điểm, và khối ngoại mua ròng khoảng 2,000 tỷ đồng trong năm phiên vừa qua. Dòng vốn đã chạy trước, không đợi ngày hiệu lực nâng hạng.
Theo Chuyên gia DNSE, thông tin biết trước đã được phản ánh dần vào giá. Chứng khoán Việt Nam tăng khoảng 40% trong năm 2025 nhưng gần như đi ngang suốt chín tháng đầu 2026. Vì vậy không nên chỉ dựa vào một nhịp giảm để kết luận thị trường “bán khi tin ra”; cần xem thêm diễn biến dòng tiền, nhóm cổ phiếu dẫn dắt và điều kiện vĩ mô.
Ông Huy cho rằng nhịp giảm tuần 07 - 14/09 đến từ phản ứng của thị trường với cuộc họp Fed ngày 16/09 - khi Fed nâng lãi suất thêm 25 điểm cơ bản lên biên độ 3.75 – 4.00%. Diễn biến này chi phối rõ hơn câu chuyện nâng hạng. Lạm phát, lãi suất, tỷ giá và triển vọng lợi nhuận doanh nghiệp vẫn là những yếu tố có sức chi phối rộng và bền hơn. Trong khi đó, dòng tiền từ nâng hạng là lực hỗ trợ bổ sung, khó một mình bù đắp nếu các điều kiện này trở nên bất lợi.
Về dài hạn, nâng hạng mở rộng khả năng tiếp cận nhà đầu tư tổ chức quốc tế và cải thiện chiều sâu thanh khoản nhưng cần đặt quy mô từng đợt vào đúng bối cảnh, ông Huy nhận định.
Đợt giải ngân đầu tiên ước khoảng 240 triệu USD, tương đương hơn 6,000 tỷ đồng - chỉ bằng khoảng 0.07% vốn hóa sàn HOSE. Quan trọng hơn, tiền mua từ các quỹ chỉ số không đồng nghĩa khối ngoại mua ròng tương ứng: ngay trong phiên cơ cấu 18/09, cầu thụ động từ rổ mới nổi ước 162 - 221 triệu USD, nhưng các quỹ chỉ số cận biên đồng thời bán ra khoảng 136 triệu USD khi Việt Nam rời rổ, nên mua ròng thực tế chỉ còn khoảng 26 - 85 triệu USD. Để so sánh, khối ngoại đã bán ròng khoảng 92,900 tỷ đồng trên HOSE từ đầu năm. Với quy mô đó, chưa nên kỳ vọng nguồn tiền này tạo ra một xu hướng tăng trên toàn thị trường.
Mức hưởng lợi cũng rất khác nhau giữa các cổ phiếu. Riêng VIC chiếm khoảng 30% tổng phân bổ. Những mã nhận phân bổ lớn so với thanh khoản thông thường mới chịu tác động đáng kể - rõ nhất là SSB, với lượng mua dự kiến tương đương khoảng 21.2 ngày giao dịch bình quân. Cũng cần lưu ý FTSE yêu cầu room ngoại còn lại tối thiểu 20%, nên nhiều doanh nghiệp vốn hóa lớn như MWG, TCB hay REE vẫn đứng ngoài rổ. Do đó, room ngoại, chứ không phải vốn hóa, mới là chốt chặn thực sự.
Mặt khác, thanh khoản đột biến vài phiên cơ cấu chưa đủ để kết luận mặt bằng giao dịch đã bước sang mức cao hơn - phiên 18/09 khớp hơn 881 triệu cổ phiếu, cao hơn bình quân khoảng 66%, nhưng đó là giao dịch kỹ thuật của một kỳ đảo danh mục. Đợt tăng tỷ trọng tiếp theo phải đến tháng 3/2027, và khoảng 70% dòng vốn chỉ vào trong nửa cuối 2027. Giai đoạn giữa các đợt, thị trường vẫn dựa nhiều vào dòng tiền nội, triển vọng kinh doanh và môi trường lãi suất.
Ưu tiên chiến lược lựa chọn doanh nghiệp
Về chiến lược đầu tư sau sự kiện nâng hạng, ông Huy khuyến nghị nhà đầu tư quản trị tỷ trọng và lựa chọn doanh nghiệp, tránh đặt toàn bộ quyết định đầu tư vào lịch trình nâng hạng.
Trước tiên phải giữ mức đòn bẩy phù hợp với khả năng chịu biến động, đặc biệt khi Fed vừa nâng lãi suất ngày 16/09 và chu kỳ thắt chặt chưa có dấu hiệu kết thúc; đồng thời duy trì phần tiền mặt cần thiết để không bị buộc bán khi thị trường điều chỉnh.
Thứ hai, ưu tiên doanh nghiệp có dòng tiền kinh doanh tốt, bảng cân đối lành mạnh và định giá hợp lý. Mặt bằng định giá đang hỗ trợ cách tiếp cận này: P/E thị trường quanh 12 lần, nếu không tính tới nhóm Vingroup còn khoảng 10 lần - vùng thấp của mười năm. Với cổ phiếu được kỳ vọng hưởng lợi từ FTSE, cần xem giá đã phản ánh bao nhiêu kỳ vọng và lượng mua dự kiến lớn đến đâu so với thanh khoản của chính mã đó.
Thứ ba, có thể giải ngân từng phần khi giá trở nên hấp dẫn và theo dõi sức cầu sau các phiên cơ cấu; khả năng duy trì thanh khoản và độ rộng phục hồi có ý nghĩa hơn một phiên tăng mạnh ở vài cổ phiếu lớn. Nếu lạm phát và lãi suất gây sức ép, nên thận trọng hơn với doanh nghiệp vay nợ lớn, dòng tiền yếu.
Ông Huy nhấn mạnh rằng nâng hạng mở rộng cơ hội thu hút vốn, còn khả năng giữ chân dòng vốn và tạo xu hướng tăng bền vững vẫn phụ thuộc vào nền tảng nền kinh tế và chất lượng doanh nghiệp.
Chí Kiên