Dự báo thị trường chứng khoán giai đoạn 2026-2027: Động lực mới sau trạng thái lệch pha
Dù thị trường chứng khoán diễn biến tương đối trầm lắng so với đà tăng trưởng vĩ mô, nền tảng nội tại từ kết quả kinh doanh doanh nghiệp đến dòng vốn đầu tư đang tạo cơ sở cho sự bứt phá dài hạn giai đoạn 2026 - 2027.
Thị trường chứng khoán Việt Nam trong 8 tháng đầu năm 2026 ghi nhận trạng thái lệch pha đáng chú ý so với bối cảnh vĩ mô. Chỉ số VN-Index đến cuối tháng 8 chỉ tăng trưởng khiêm tốn khoảng 2.6%. Nếu tách biệt đà bứt phá của một vài cổ phiếu trụ cột, tiêu biểu là nhóm Vingroup, bức tranh chung của thị trường thực chất đang nằm ở mức tăng trưởng âm. Sự trầm lắng này diễn ra trong bối cảnh Chính phủ thể hiện quyết tâm cao độ nhằm duy trì mục tiêu tăng trưởng GDP 10% thông qua hàng loạt chính sách hỗ trợ.
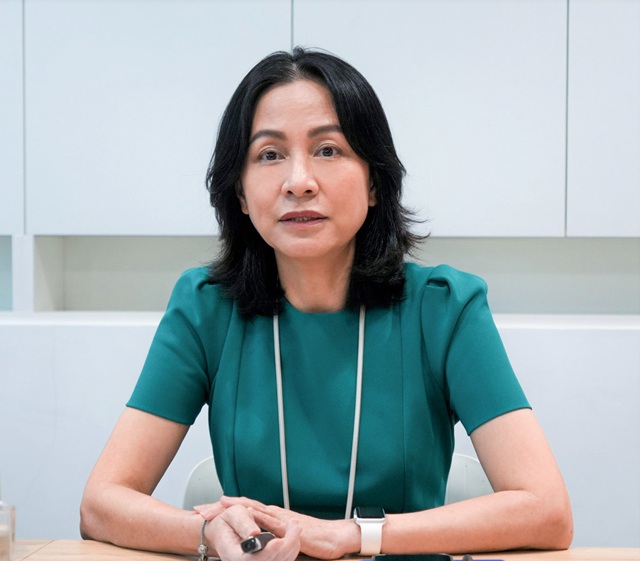
Bà Thiều Thị Nhật Lệ - Tổng Giám đốc, Công ty Quản lý quỹ UOB Asset Management Việt Nam
|
Bà Thiều Thị Nhật Lệ - Tổng Giám đốc, Công ty Quản lý quỹ UOB Asset Management Việt Nam đánh giá, đà tăng của thị trường hiện chủ yếu dựa trên kỳ vọng ngắn hạn của nhà đầu tư, trong khi giá cổ phiếu chưa phản ánh đầy đủ sức khỏe thực sự của nền kinh tế. Thực tế cho thấy lợi nhuận sau thuế của các doanh nghiệp niêm yết trong nửa đầu năm, đặc biệt là quý 2, đã tăng trưởng 48% so với cùng kỳ, vượt xa mức dự báo 20% đưa ra hồi đầu năm. Kết quả tích cực này diễn ra trên diện rộng ở các nhóm ngành như bất động sản, năng lượng và bán lẻ với mức tăng đều trên 20%. Sự phục hồi thực chất về lợi nhuận sẽ là nền tảng nâng đỡ thị trường vững chắc từ cuối năm 2026 bước sang năm 2027 khi các kỳ vọng ngắn hạn hạ nhiệt.
Sức bật từ đầu tư công, siêu dự án tư nhân và sức mua nội địa
Trước các biến động khó lường từ bên ngoài như rào cản thuế quan hay nguy cơ đứt gãy chuỗi cung ứng, chính sách vĩ mô đã chủ động dịch chuyển trọng tâm sang các động lực nội tại nhằm giảm sự phụ thuộc vào xuất khẩu và khu vực FDI. Bà Lệ cho rằng, động lực chính đến từ làn sóng giải ngân đầu tư công vào cơ sở hạ tầng quốc gia với quy mô và tốc độ quyết liệt nhất trong nhiều năm trở lại đây.
Nguồn lực công này nhận được sự tiếp ứng mạnh từ khu vực kinh tế tư nhân thông qua các siêu dự án quy mô lớn, điển hình là các đại công trình của Vingroup với tầm quan trọng không kém các dự án hạ tầng công cộng. Đồng thời, các giải pháp kích cầu tiêu dùng và du lịch phát huy hiệu quả rõ nét. Trong 9 tháng đầu năm, Việt Nam đón gần 16 triệu lượt khách quốc tế, tăng hơn 14% so với cùng kỳ năm trước. Hoạt động nhộn nhịp tại các trung tâm thương mại và hệ thống nhà hàng phản ánh sự phục hồi của sức mua nội địa khi thu nhập bình quân đầu người gia tăng song hành cùng đà tăng trưởng GDP.
Nhiều rủi ro vĩ mô và áp lực thương mại cần theo dõi
Bên cạnh triển vọng tích cực, bà Lệ cho rằng, thị trường vẫn đối mặt với một số rủi ro trọng yếu. Về mặt kỹ thuật, đà tăng hiện tại thiếu tính bền vững do dòng tiền tập trung vào một nhóm cổ phiếu quá hẹp. Về mặt vĩ mô, biến động giá dầu thế giới leo thang làm tăng áp lực lạm phát, gây rủi ro lớn cho Việt Nam với vị thế là quốc gia nhập siêu dầu.
Sức ép tỷ giá cũng có thể bùng phát nếu Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất vào tháng 12 và năm sau, làm nới rộng khoảng cách lãi suất với VND trong khi Ngân hàng Nhà nước (NHNn) phải duy trì mặt bằng lãi suất thấp để hỗ trợ mục tiêu tăng trưởng GDP 10%. Về thương mại, Việt Nam đang đối mặt với ba cuộc điều tra độc lập theo Điều khoản 301 của Đạo luật Thương mại Mỹ 1974, tiềm ẩn nguy cơ chịu thuế suất cao hoặc hàng rào kỹ thuật. Ngoài ra, xung đột leo thang tại Trung Đông có thể gây gián đoạn chuỗi cung ứng toàn cầu, tác động gián tiếp đến đà tăng trưởng.
Dòng tiền hướng vào nhóm ngành trọng điểm và sự khắt khe của kênh trái phiếu
Từ bức tranh vĩ mô trên, chiến lược phân bổ tài sản đang tập trung vào 3 nhóm ngành chính. Ngành ngân hàng hưởng lợi trực tiếp từ đà giải ngân đầu tư công và chỉ tiêu tăng trưởng tín dụng cao, dù cần lưu ý rủi ro lệch pha nếu khoảng cách giữa vốn huy động và dư nợ tín dụng bị nới rộng. Nhóm vật liệu xây dựng và thép bước vào chu kỳ bùng nổ nhờ nhu cầu lớn từ các công trình hạ tầng và đại dự án tư nhân, nơi các tập đoàn lớn đã bao tiêu phần lớn nguồn cung. Ngành bán lẻ tiêu dùng duy trì sự ổn định nhờ sức mua nội địa phục hồi và ít chịu ảnh hưởng từ các cú sốc bên ngoài.
Trên thị trường trái phiếu doanh nghiệp, kênh huy động vốn trung và dài hạn này đang phục hồi cùng sự thay đổi trong tư duy của nhà đầu tư. Dòng tiền không còn chạy theo lãi suất danh nghĩa (coupon) cao mà tập trung đánh giá kỹ chất lượng tài sản và hồ sơ tín dụng của tổ chức phát hành. Dù vậy, các đợt phát hành mới vẫn cần đưa ra mức lãi suất đủ sức cạnh tranh với mặt bằng lãi suất tiền gửi ngân hàng.
Chiến lược đầu tư chọn lọc cho giai đoạn mới
Trong giai đoạn cuối năm 2026 và năm 2027, bà Lệ khuyến nghị, chiến lược đầu tư hiệu quả đòi hỏi sự kết hợp giữa đánh giá vĩ mô và định giá thực tế. Nhà đầu tư nên ưu tiên các doanh nghiệp sở hữu lợi thế kép: Vừa hưởng lợi từ chu kỳ phục hồi kinh tế và chính sách hỗ trợ, vừa nằm trong danh mục tiềm năng của chỉ số FTSE Russell. Yếu tố định giá cần được kiểm soát chặt để tránh mua cổ phiếu đã phản ánh hết kỳ vọng vào giá. Việc đa dạng hóa danh mục phải đi kèm kỷ luật quản trị rủi ro nhằm hạn chế dòng vốn chảy vào các cổ phiếu tăng trưởng nóng nhưng thiếu nền tảng cơ bản.
Cát Lam