Hệ sinh thái Meey Global của ông Hoàng Mai Chung đang kiếm tiền như thế nào?
Hệ sinh thái hơn 10 sản phẩm của Meey Global mang về 2.7 triệu USD doanh thu trong năm tài chính 2026, gấp hơn 9 lần năm trước. Nhưng 87% đến từ 1 hợp đồng bán lại phần mềm cho chỉ 1 khách hàng, còn mảng thuê bao chủ lực chưa đóng góp nổi một phần mười.
Hơn 10 sản phẩm, 3 nguồn doanh thu
Meey Land vận hành hơn 10 sản phẩm số cho thị trường bất động sản Việt Nam, gắn với nhiều cách thu tiền khác nhau. Tuy nhiên, báo cáo tài chính chỉ ghi nhận 3 nguồn doanh thu và không tách doanh thu theo sản phẩm.
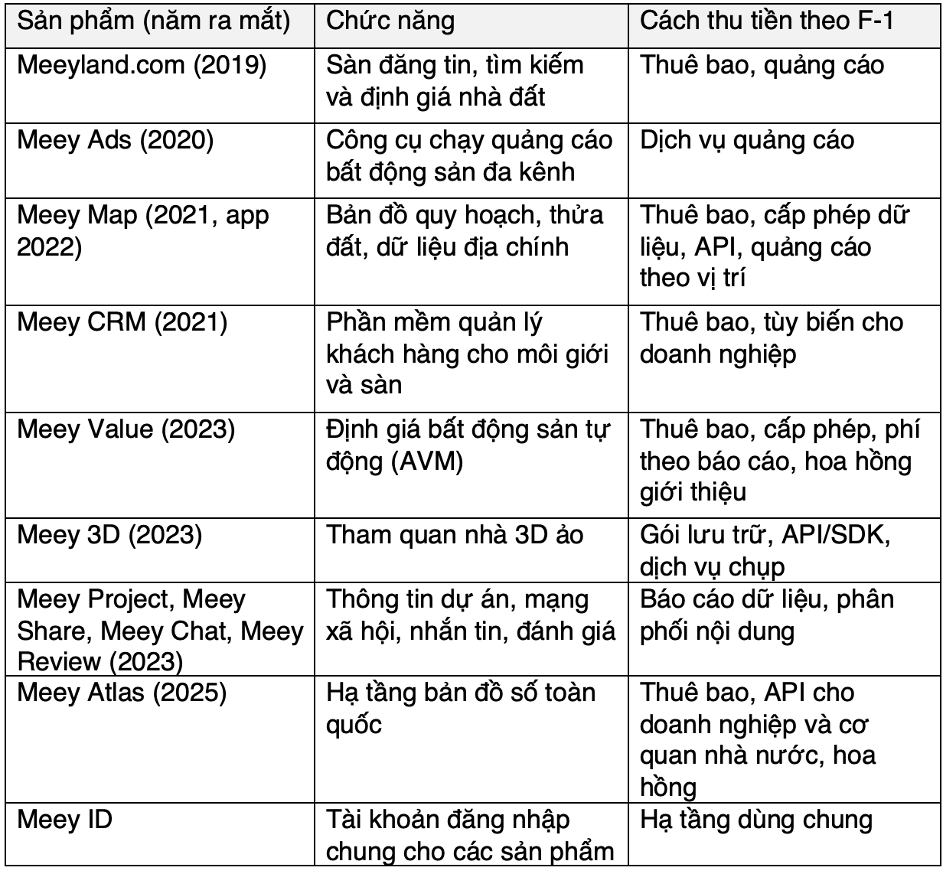
Nguồn: Người viết tổng hợp từ F-1.
|
Nguồn lớn nhất là bán phần mềm và dịch vụ kỹ thuật. Meey mua bản quyền phần mềm từ nhà cung cấp bên thứ ba rồi bán lại cho khách hàng, kèm dịch vụ cài đặt, cấu hình và đào tạo, và ghi nhận doanh thu theo tổng giá trị khi khách hàng ký nghiệm thu. Nguồn thứ hai là gói thuê bao tìm kiếm 12 tháng, cho phép tra cứu 50 lượt mỗi ngày trên dữ liệu quy hoạch của Meey Map và dữ liệu của Meey Land. Nguồn thứ ba là đại lý quảng cáo. Meey đặt quảng cáo cho khách hàng trên các nền tảng bên thứ ba và chỉ ghi nhận phần chênh lệch giữa tiền thu của khách với chi phí mua quảng cáo.
Các nguồn thu khác được F-1 mô tả như quảng cáo trên Meeyland.com, cấp phép dữ liệu, API hay phí định giá, đều không có dòng doanh thu riêng, cho thấy quy mô nếu có thì cũng còn rất nhỏ. Công ty ước tính có 12 ngân hàng thương mại, 30 công ty thẩm định giá và hơn 200 sàn giao dịch bất động sản đang dùng sản phẩm của Meey, nhưng không nêu doanh thu tương ứng với các nhóm khách hàng này.
Tăng trưởng từ 1 hợp đồng
Trong 3 nguồn trên, 1 nguồn áp đảo hoàn toàn. 2 mảng còn lại tăng mạnh về tỷ lệ, nhưng do xuất phát từ nền rất thấp nên quy mô vẫn nhỏ.
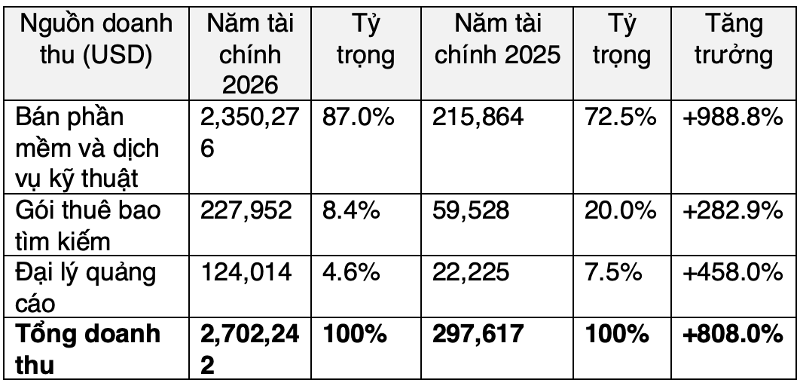
Người viết tổng hợp
|
Năm tài chính 2026, doanh thu bán phần mềm đạt 2.3 triệu USD, trong khi năm trước bằng 0. Ngược lại, dịch vụ kỹ thuật giảm từ khoảng 0.2 triệu USD xuống chỉ còn 3.8 ngàn USD. Phần lớn mức tăng đến từ 1 hợp đồng với 1 khách hàng, theo đó Meey giao 8 sản phẩm và bản quyền phần mềm kèm dịch vụ cài đặt, kiểm thử và đào tạo. Khách hàng này chiếm 87% doanh thu năm 2026, bằng tỷ trọng của cả mảng; trước đó, năm 2025, khách hàng lớn nhất chiếm 72.5% doanh thu năm. Hồ sơ không nêu tên khách hàng, cũng không cho biết đó có phải cùng một khách hàng trong cả 2 năm hay không.
Đáng chú ý, phần mềm bán ra được mua từ bên thứ ba. 2 nhà cung cấp chiếm lần lượt 46% và 41% tổng chi phí của tập đoàn cho dịch vụ kỹ thuật, và 71% và 28% số dư phải trả người bán tại ngày 31/3/2026. Vì vậy, mảng này mang tính tích hợp và phân phối lại phần mềm nhiều hơn là doanh thu từ công nghệ tự phát triển. Chính ban lãnh đạo cũng xếp mảng này, cùng mảng quảng cáo, vào nhóm bổ trợ chứ không phải động lực tăng trưởng dài hạn.
Gói thuê bao tìm kiếm, mảng chủ lực theo chiến lược của công ty, tăng lên 227,952 USD nhờ số người dùng tích lũy tăng từ 483,000 lên hơn 565,000. Tuy vậy, doanh thu trên mỗi người dùng tích lũy chỉ khoảng 0.4 USD mỗi năm. Theo nhận định của ban lãnh đạo trong hồ sơ IPO, mức tăng dịch vụ đại lý quảng cáo năm 2026 chủ yếu đến từ một số dự án một lần và có thể không lặp lại.
Doanh thu tăng nhanh nhưng chưa chuyển hóa được thành lợi nhuận
Doanh thu tăng thêm 2.4 triệu USD nhưng lỗ ròng chỉ giảm 51,641 USD. Chi phí phần mềm và hỗ trợ kỹ thuật là 1.64 triệu USD, chi phí quản lý doanh nghiệp tăng 1.01 triệu USD do chuẩn bị IPO và tăng nhân sự.
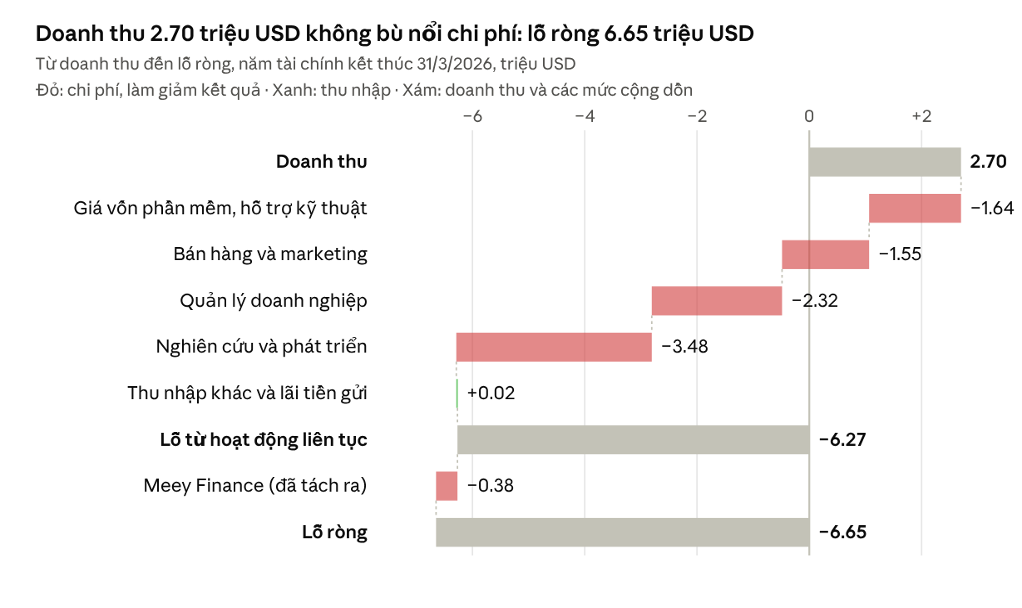
Nguồn: tổng hợp từ F-1, báo cáo kết quả hoạt động gộp năm tài chính, kết thúc ngày 31/03/2026
|
Nếu loại trừ giá vốn phần mềm, chi phí hoạt động vẫn chiếm 7.35 triệu USD, tăng 14%. Chi phí R&D giữ ở 3.5 triệu USD, bằng 129% doanh thu, chủ yếu là lương kỹ sư và chi phí máy chủ phục vụ AI và dữ liệu quy hoạch của Meey Map. Bộ phận công nghệ có 156 người, chiếm hơn nửa tổng nhân sự.
Công ty không phát sinh thuế thu nhập doanh nghiệp, và tài sản thuế hoãn lại 2.98 triệu USD gần như được trích lập dự phòng toàn bộ. Riêng Meey Finance, công ty con đã tách ra ngày 20/3/2026, ghi nhận thu nhập tài chính 282,079 USD và lỗ 381,017 USD trong năm tài chính 2026.
Thị phần quá nhỏ
Doanh thu 2.7 triệu USD của Meey chỉ tương đương khoảng 0.9% quy mô thị trường nền tảng PropTech Việt Nam năm 2025 (306.5 triệu USD); riêng ở phân khúc thuê bao, tỷ lệ này khoảng 1%. Đây là tỷ lệ xấp xỉ, do năm tài chính của Meey lệch 3 tháng so với năm dương lịch.
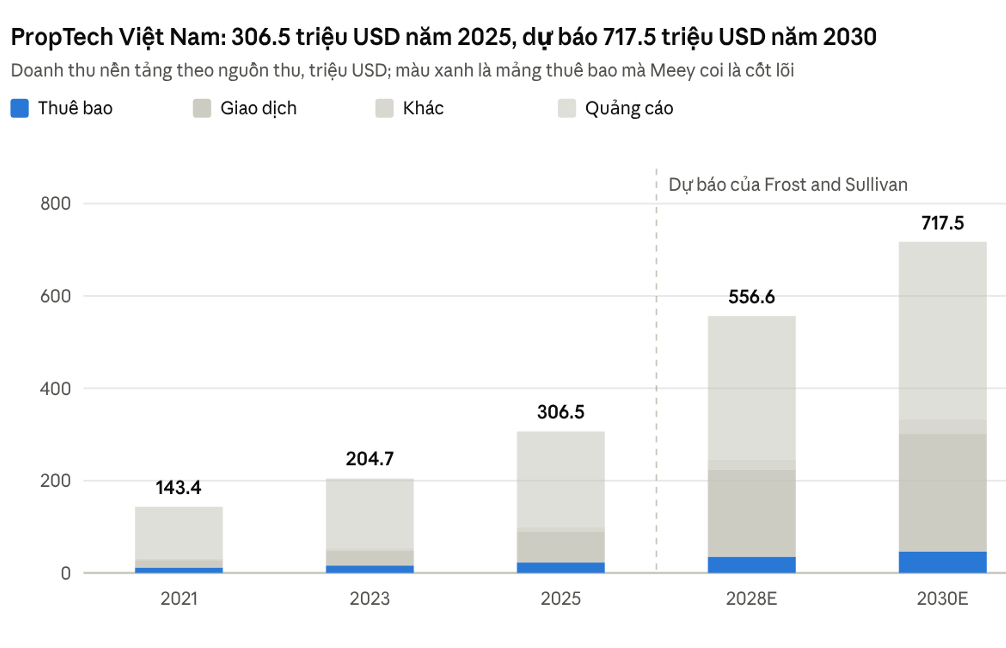
Nguồn: báo cáo Frost & Sullivan do công ty đặt hàng, trích trong F-1.
|
Theo Frost & Sullivan, đơn vị do chính công ty đặt hàng, thị trường này tăng trưởng 20.9% mỗi năm trong giai đoạn 2021-2025 và được dự báo tăng 18.5% mỗi năm cho đến năm 2030. Quảng cáo hiện chiếm 67.5% doanh thu toàn thị trường, nhưng giao dịch là mảng tăng nhanh nhất với 30.3% mỗi năm. Số người dùng hoạt động hàng tháng trên toàn thị trường được dự báo tăng từ 2.3 triệu lên 6.9 triệu, còn giá trị giao dịch trực tuyến tăng từ 2.7 tỷ USD lên 22 tỷ USD.
Mức độ số hóa của ngành bất động sản Việt Nam mới khoảng 22%. Khâu tìm kiếm đã được số hóa khá nhiều, còn các khâu dữ liệu, định giá, công chứng và tài chính vẫn rất thấp. Ở cấp khu vực, thị trường Đông Nam Á đạt 2.1 tỷ USD vào năm 2025 và được dự báo lên 4.5 tỷ USD ở năm 2030, trong đó Việt Nam chiếm 14.7%.
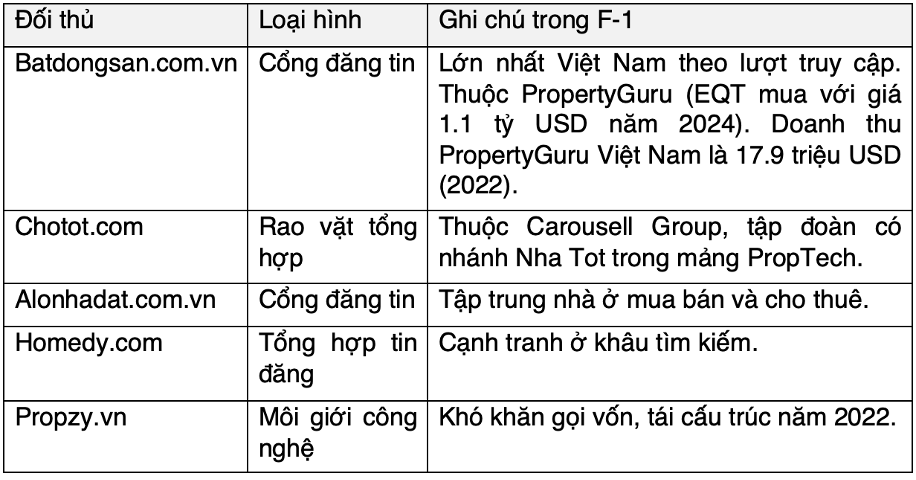
Về phía Meey, ngoài số người dùng tích lũy, công ty chỉ công bố điểm đánh giá 4.5 - 4.7 trên 5 từ hơn 8,000 lượt trên các kho ứng dụng. Các chỉ số quan trọng hơn như người dùng hoạt động hàng tháng, thuê bao trả phí, số tin đăng hay lượt truy cập đều vắng mặt, nên chưa thể đánh giá mức độ gắn bó thực tế của người dùng. Các đối thủ được hồ sơ nêu tên được tổng hợp dưới đây.
Người viết tổng hợp
|
Meey cho rằng, mình khác biệt nhờ tích hợp sàn tin đăng, dữ liệu quy hoạch, định giá tự động và CRM, sở hữu hạ tầng bản đồ Meey Atlas và có lợi thế dữ liệu tích lũy.
Kế hoạch tham vọng, con số còn để trống
Theo hồ sơ đăng ký IPO, Meey Global nêu 4 hướng chiến lược và 6 nhóm sử dụng vốn, nhưng chưa lượng hóa mục tiêu do không có kế hoạch doanh thu, không có số tiền cho từng hạng mục, và không có mốc thời gian cụ thể.
Đầu tiên là mục tiêu xây dựng một “siêu ứng dụng” phủ toàn bộ vòng đời giao dịch, từ tìm kiếm đến các dịch vụ sau giao dịch như sửa nhà, chuyển nhà và quản lý tài sản, nhằm bán chéo dịch vụ và giảm chi phí marketing trên mỗi khách hàng.
Thứ hai là mở rộng hiện diện tại Hà Nội, TPHCM, Đà Nẵng, Cần Thơ và các tỉnh tăng trưởng nhanh. Thứ ba là mở rộng ra Đông Nam Á sau IPO, ưu tiên Indonesia, Philippines rồi Thái Lan - những thị trường mà Frost & Sullivan đánh giá có cấu trúc gần Việt Nam nhất. Thứ tư là phát triển các mảng mới như dịch vụ B2B, quản lý bất động sản, cấp phép dữ liệu và API phân tích không gian, thông qua tự phát triển hoặc M&A.
Về công nghệ, nhiều tính năng vẫn ở giai đoạn phát triển và chưa tạo ra doanh thu, gồm AI phát hiện tin đăng giả hoặc trùng lặp, mô hình định giá cho Meey Value, công nghệ đọc sổ đỏ bằng OCR cho Meey Map, công cụ chuyển văn bản quy hoạch thành dữ liệu tra cứu và chatbot dùng mô hình ngôn ngữ lớn (LLM).
Tiền thu về từ IPO dự kiến được phân bổ cho 6 hạng mục - từ phát triển công nghệ, hạ tầng dữ liệu và AI, bán hàng và thu hút người dùng, mở rộng địa lý, M&A đến vốn lưu động, nhưng cột số tiền và tỷ lệ đều còn để trống. Công ty dự kiến số tiền này đủ tài trợ các dự án trong 12 tháng tới.
Ngoài IPO, GEM có thể mua tới 50 triệu USD cổ phần phổ thông trong chu kỳ đầu tư, nguồn vốn có thể lớn hơn cả đợt IPO nhưng đi kèm pha loãng cho cổ đông hiện hữu. Công ty cũng vừa mua Mey Asset, doanh nghiệp “chủ yếu kinh doanh giao dịch bất động sản”, song F-1 chưa làm rõ vai trò của đơn vị này trong chiến lược chung.
Thu Minh