IFRS và khung pháp lý được đặt vào nền tảng vận hành VIFC
Việc áp dụng các chuẩn mực báo cáo tài chính quốc tế (IFRS) cùng với khung pháp lý minh bạch và có tính dự đoán được xem là những điều kiện quan trọng để VIFC hướng tới kết nối sâu hơn với thị trường tài chính quốc tế.
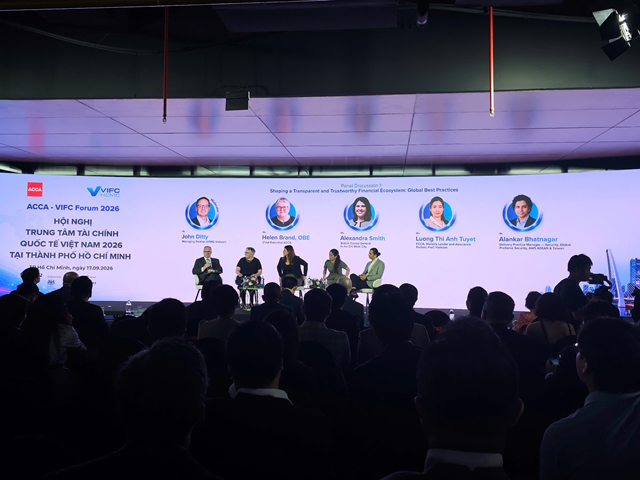
Phiên thảo luận về xây dựng hệ sinh thái tài chính minh bạch và đáng tin cậy. Ảnh: MQ
|
Chuẩn mực quốc tế tạo ngôn ngữ chung cho thị trường
Trong khuôn khổ sự kiện ACCA - VIFC Forum 2026 ngày 17/09, phiên thảo luận về xây dựng hệ sinh thái tài chính minh bạch và đáng tin cậy, các diễn giả cho rằng việc áp dụng các chuẩn mực quốc tế có thể giúp giảm khác biệt trong cách hiểu và đánh giá thông tin giữa nhà đầu tư trong nước và quốc tế.
Theo bà Helen Brand, OBE - Tổng Giám đốc điều hành ACCA, các chuẩn mực quốc tế tạo ra “ngôn ngữ chung” cho những người tham gia thị trường. Khi các bên sử dụng cùng một hệ thống chuẩn mực tài chính, chi phí giao dịch, phần bù rủi ro và chi phí vốn có thể được giảm bớt do nhà đầu tư không phải dành quá nhiều nguồn lực để tìm hiểu những khác biệt trong thực hành kế toán tại từng thị trường.
Bà cho biết Bộ Tài chính đã cho phép các tổ chức trong IFC tự nguyện áp dụng IFRS từ năm 2027. Theo bà, việc áp dụng sớm trên cơ sở tự nguyện có thể tạo ra chuẩn tham chiếu cho quá trình chuyển đổi của thị trường. ACCA cũng đã ký biên bản ghi nhớ với Bộ Tài chính để hỗ trợ triển khai lộ trình IFRS quốc gia.
Bên cạnh báo cáo tài chính, các nguyên tắc quản trị doanh nghiệp của OECD cũng được đề cập như một cơ sở để thể hiện mức độ chú trọng đến bảo vệ nhà đầu tư và vai trò giám sát của hội đồng quản trị.
Cần lộ trình rõ ràng và nhân lực thực thi
Theo bà Helen Brand, một trong những ưu tiên trước mắt là xây dựng lộ trình áp dụng IFRS rõ ràng và được công bố để các chủ thể trên thị trường có cơ sở chuẩn bị.
Tuy nhiên, bà lưu ý các lộ trình về quy định sẽ khó phát huy hiệu quả nếu thiếu nhân sự có chuyên môn để triển khai. Do đó, việc đào tạo và nâng cao năng lực cho kế toán, kiểm toán viên và cơ quan quản lý cần được thực hiện song song với quá trình thay đổi chuẩn mực.
Từ góc độ kiểm toán và tư vấn, bà Lương Thị Ánh Tuyết, FCCA, Markets Leader & Assurance Partner, PwC Vietnam, cho rằng IFRS có vai trò quan trọng đối với uy tín của thị trường tài chính. Theo bà, IFRS phản ánh thực tế kinh tế thông qua các nguyên tắc như kế toán theo giá trị hợp lý, kiểm tra suy giảm giá trị và yêu cầu thuyết minh thông tin chi tiết.
Việc áp dụng các yêu cầu này có thể cung cấp thêm thông tin cho nhà đầu tư quốc tế trong quá trình đánh giá và định giá doanh nghiệp.
Đối với trường hợp VIFC vận hành IFRS trong khi thị trường trong nước tiếp tục sử dụng Chuẩn mực Kế toán Việt Nam (VAS), bà Tuyết cho rằng mô hình này có thể đưa VIFC trở thành một trung tâm áp dụng IFRS sớm. Các kinh nghiệm về kỹ thuật và vận hành được tích lũy tại đây có thể được sử dụng để hỗ trợ quá trình hội tụ chuẩn mực kế toán rộng hơn trong nền kinh tế.
Tính dự đoán của pháp luật là yêu cầu với nhà đầu tư
Ở khía cạnh pháp lý, bà Alexandra Smith, Tổng Lãnh sự Anh tại TPHCM, nhấn mạnh tính dự đoán của môi trường pháp luật đối với doanh nghiệp quốc tế.
Theo bà, khi một doanh nghiệp bước vào thị trường mới, những vấn đề quan trọng trước tiên là quyền pháp lý, phạm vi hoạt động và cơ chế giải quyết tranh chấp. Các nguyên tắc của thông luật Anh có thể cung cấp một khuôn khổ được sử dụng rộng rãi trong các hợp đồng thương mại quốc tế.
Bà cho rằng các quy định điều chỉnh sản phẩm tài chính tại VIFC cần minh bạch, súc tích, được công bố bằng tiếng Anh và có thể tiếp cận trên môi trường số. Việc nhà đầu tư quốc tế có thể dễ dàng tìm hiểu các quy định liên quan được xem là yếu tố giúp giảm trở ngại khi gia nhập thị trường.
Bên cạnh khung pháp lý, bà Alexandra cũng đề cập yêu cầu phát triển đội ngũ nhân lực trong nước có khả năng làm việc với pháp luật thương mại quốc tế, tuân thủ toàn cầu và các hoạt động tài chính xuyên biên giới.
Hạ tầng số phải đi cùng hệ sinh thái tài chính
Không chỉ các quy định và chuẩn mực tài chính, phiên thảo luận cũng đề cập đến yêu cầu về an toàn dữ liệu khi xây dựng trung tâm tài chính quốc tế.
Ông Alankar Bhatnagar - Delivery Practice Manager, Security, Global ProServe, AWS ASEAN & Taiwan, cho rằng các tổ chức tài chính quốc tế sẽ không chuyển những hoạt động quan trọng hoặc triển khai vốn nếu không có cơ chế bảo đảm an toàn dữ liệu có thể kiểm chứng.
Theo ông, các nhà đầu tư quốc tế cần những tiêu chuẩn bảo mật độc lập và có khả năng kiểm toán thay vì chỉ dựa trên cam kết tự đánh giá của doanh nghiệp.
Từ góc độ AWS, mô hình trách nhiệm chung được áp dụng trong việc bảo vệ hạ tầng điện toán đám mây, đồng thời đáp ứng các tiêu chuẩn bảo mật quốc tế như ISO 27001 và SOC 1/2/3. Khi những kiểm soát này được kiểm toán, doanh nghiệp có thể tập trung hơn vào các vấn đề ở cấp ứng dụng như quản trị dữ liệu, mã hóa và quản lý quyền truy cập.
Theo ông Alankar, việc xây dựng một khung quản trị số phù hợp với thông lệ quốc tế có thể giúp các tổ chức tài chính nước ngoài sử dụng những quy trình và tiêu chuẩn bảo mật hiện có khi triển khai hoạt động tại Việt Nam.
4 nhóm yêu cầu cho VIFC
Ở cấp độ báo cáo tài chính, các diễn giả đề cập việc tăng tính nhất quán với chuẩn mực quốc tế, đặc biệt là IFRS. Ở cấp độ pháp lý, môi trường quy định cần có tính rõ ràng, minh bạch và dự đoán được. Với hạ tầng số, yêu cầu đặt ra là các tiêu chuẩn an ninh mạng và quản trị dữ liệu có thể kiểm chứng. Song song đó, việc đào tạo nhân lực có chuyên môn quốc tế được xem là điều kiện để các quy định và chuẩn mực mới có thể được triển khai trên thực tế.
Tại phiên thảo luận, các diễn giả lần lượt đưa ra khuyến nghị cho quá trình xây dựng VIFC. Đại diện AWS đề cập việc áp dụng các tiêu chuẩn quốc tế về an ninh mạng và quản trị dữ liệu ngay từ đầu; phía PwC nhấn mạnh tính nhất quán với các chuẩn mực báo cáo tài chính toàn cầu; đại diện Anh đề cập việc tham khảo và điều chỉnh các mô hình pháp lý, quản lý đã được áp dụng trên thế giới; trong khi ACCA nhấn mạnh phát triển nguồn nhân lực có năng lực công nghệ, đạo đức nghề nghiệp và chứng chỉ quốc tế. Theo đó, các chuẩn mực báo cáo, pháp lý, dữ liệu và nhân lực được đặt trong cùng một hệ thống nền tảng cho quá trình phát triển VIFC.
Mai Quốc