Lãi quý 3 của ANV tiếp tục giảm do giá vốn leo thang
Doanh thu thuần quý 3/2026 tăng 4% lên 2,071 tỷ đồng, nhưng giá vốn hàng bán và các chi phí hoạt động tăng đáng kể đã kéo lợi nhuận sau thuế của CTCP Nam Việt (HOSE: ANV) giảm 27% so với cùng kỳ, lùi về 207 tỷ đồng.
Theo giải trình, trong quý 3/2026, Doanh nghiệp tăng doanh thu nhờ sản lượng tiêu thụ cải thiện. Tuy nhiên, tốc độ tăng của giá vốn hàng bán vượt doanh thu, tăng 10% lên 1,666 tỷ đồng, khiến lợi nhuận gộp của Công ty giảm 17% xuống còn 405 tỷ đồng.
|
KQKD quý 3 và lũy kế 9 tháng của ANV
Đơn vị: Tỷ đồng
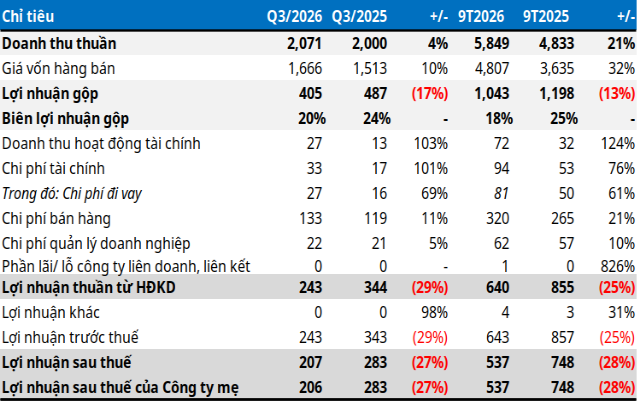 |
Bên cạnh áp lực từ giá vốn, chi phí hoạt động trong kỳ cũng đều nhích lên so với quý 3/2025. Chi phí bán hàng tăng 12% lên 133 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng 5% lên 22 tỷ đồng.
Chi phí tài chính tăng 94% lên 33 tỷ đồng. Dù doanh thu hoạt động tài chính tăng 108% đạt 27 tỷ đồng nhờ khoản lãi tiền gửi ngân hàng, lợi nhuận sau thuế quý 3/2026 của Nam Việt vẫn giảm 27%, đạt 207 tỷ đồng.
Lũy kế 9 tháng đầu năm 2026, Nam Việt mang về 5,849 tỷ đồng doanh thu thuần, tăng 21% so với cùng kỳ. Dù vậy, tốc độ tăng 32% của giá vốn hàng bán (đạt 4,807 tỷ đồng) đã bào mòn biên lãi, đẩy lợi nhuận gộp 9 tháng giảm 13% về mức 1,043 tỷ đồng.
Đồng thời, chi phí bán hàng chiếm 320 tỷ đồng (tăng 21%), chi phí tài chính 94 tỷ đồng (tăng 76%) và chi phí quản lý doanh nghiệp 62 tỷ đồng (tăng 10%) trong 9 tháng đầu năm. Kết quả, lợi nhuận sau thuế 9 tháng đầu năm đạt 537 tỷ đồng, giảm 28%.
Năm 2026, Nam Việt đặt mục tiêu tổng doanh thu 7,700 tỷ đồng và lợi nhuận sau thuế 1,070 tỷ đồng. Với kết quả này, Doanh nghiệp đã thực hiện được 76% kế hoạch doanh thu nhưng mới đạt 50% chỉ tiêu lợi nhuận năm.
Báo cáo của CTCK Rồng Việt (VDSC) vào tháng 10/2026 ước tính trong năm 2026, giá bán trung bình tăng 9% nhờ chuyển hướng xuất khẩu sang các thị trường có giá trị cao như Nam Mỹ và Mỹ. Dù vậy, giá vốn nguyên liệu lại vọt lên 15%.
Áp lực nguyên liệu chủ yếu do giá bột cá tăng 55% so với cùng kỳ, đạt 2.34 USD/kg (tương đương 60,000 đồng/kg) do hạn ngạch đánh bắt tại Peru sụt giảm 17% do ảnh hưởng của El Nino, cộng hưởng với sự phục hồi nhu cầu nuôi thủy sản từ thị trường Trung Quốc.
Bên cạnh đó, VDSC nhận định tỷ lệ chi phí bán hàng và chi phí quản lý doanh nghiệp trên doanh thu gia tăng do Công ty đẩy mạnh quảng cáo để mở rộng thị phần cá tra và cá rô phi. Đặc biệt, chi phí vận chuyển trong năm 2026 dự kiến tăng mạnh 38%, vượt tốc độ tăng trưởng của doanh thu.
Cuối quý 3, tổng tài sản của Công ty đạt 6,758 tỷ đồng, tăng 16% so với đầu năm, phần lớn là phải thu ngắn hạn 1,356 tỷ đồng, hàng tồn kho 1,082 tỷ đồng (đã trích lập dự phòng 24 tỷ đồng) và tài sản sinh học ngắn hạn đạt 652 tỷ đồng.
Nợ phải trả cuối quý 3/2026 là 2,695 tỷ đồng, tăng 17%; phần lớn là vay và nợ thuê tài chính ngắn hạn với 1,962 tỷ đồng.
Thanh Trúc