Ngân hàng “toan tính” giữa room cho đối tác chiến lược và dòng tiền nâng hạng
Dòng vốn ngoại chuẩn bị bước vào một cuộc chơi mới khi Việt Nam chính thức được nâng hạng FTSE, nhưng không phải cổ phiếu nào cũng có sẵn “chỗ” cho dòng tiền này. Đặc biệt ở nhóm ngân hàng, room ngoại đang trở thành bài toán cân đối giữa lợi ích vào các rổ ETF với các thương vụ bán vốn chiến lược.
Ngân hàng phải chia room cho ETF và cả đối tác chiến lược
Theo Chứng khoán Kỹ Thương (TCBS), ngân hàng đang là nhóm duy nhất mà room thực sự trở thành nút thắt. Trong khi bất động sản còn room rộng nhưng thiếu cầu, nhóm chứng khoán có room lớn, thì nhiều ngân hàng đã tiến sát trần sở hữu nước ngoài.
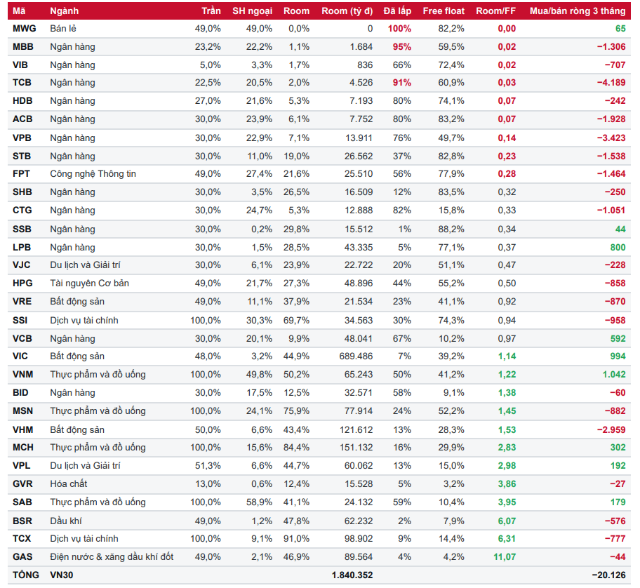
Con số 30% thường được nhắc đến cũng không phản ánh đầy đủ thực tế. Trong rổ VN30, TCB hiện có trần sở hữu nước ngoài 22.5%, MBB 23.2%, HDB 27% và VIB chỉ 5%.
Các nhà phân tích từ TCBS cho biết các mức trần thấp hơn này đến từ quyết định của các ông chủ “nhà băng”. MBB đã lấp khoảng 95% trần, TCB 91%, khiến dư địa còn lại lần lượt chỉ khoảng 1.1% và 2%.
Nguồn TCBS
|
Đây chính là thế khó của nhóm “cổ phiếu vua”. Một ngân hàng vừa muốn dành room để đón dòng vốn ETF ngoại, vừa phải giữ dư địa cho một cổ đông chiến lược nếu có nhu cầu bán vốn.
VCB là ví dụ rõ. Mizuho đang nắm 15% vốn, chiếm một nửa trần sở hữu nước ngoài 30%.
CTG có MUFG nắm 19.7%, BID có KEB Hana nắm 14.2%, còn VPB có SMBC nắm 15%.
Sau khi loại phần room đang được các cổ đông chiến lược sử dụng, dư địa thực sự giao dịch được tại VCB chỉ còn khoảng 9.9% và CTG khoảng 5.3%.
Vì vậy, việc một ngân hàng “hở room” bao nhiêu không chỉ là câu chuyện cung - cầu trên sàn. Đó còn là quyết định chiến lược của ban lãnh đạo về việc bán cho ai và bán vào thời điểm nào.
SSB và LPB cho thấy một hướng đi khác. Khi room được định hướng nâng lên 30%, LPB hiện mới sử dụng chưa đến 5%, khối ngoại cũng đã mua ròng LPB 6 tháng liên tiếp. SSB thậm chí mới sử dụng chưa đến 1% room và đang được khối ngoại mua ròng 5 tháng liên tiếp.
Ngược lại, TCB hay MBB là câu chuyện khó hơn. Room đã gần cạn trong khi doanh nghiệp vẫn có thể cần dư địa cho những lựa chọn chiến lược khác. Trong đó, các thông tin về đàm phán của TCB gần đây đã tạo những điểm nhấn đáng chú ý trong giai đoạn cuối tháng 8/2026.
Dù vậy, các điểm nghẽn không hoàn toàn bất biến. MBB, HDB và VPB đủ điều kiện nâng trần sở hữu nước ngoài lên 49% theo Nghị định 69/2025 do thuộc nhóm ngân hàng nhận chuyển giao bắt buộc, nhưng hiện vẫn chưa kích hoạt quyền này.
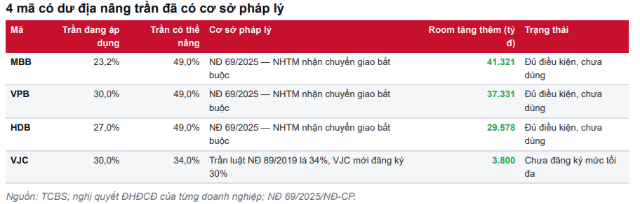
Nếu được thực hiện, riêng MBB có thể tạo thêm khoảng 41,321 tỷ đồng room, VPB 37,331 tỷ đồng và HDB 29,578 tỷ đồng. Cộng thêm khoảng 3,800 tỷ đồng dư địa tại VJC nếu nâng trần từ 30% lên 34%, tổng lượng room có thể mở thêm lên khoảng 112,029 tỷ đồng.
TCBS đánh giá đây là biến số room lớn nhất trong 12 tháng tới và nằm trong tay doanh nghiệp cùng cơ quan quản lý, thay vì phụ thuộc vào dòng vốn. Nói cách khác, doanh nghiệp đang nắm một phần “van” của dòng vốn ngoại.
Dòng tiền FTSE không đủ lớn để giải quyết mọi điểm nghẽn
Bài toán càng đáng chú ý khi quy mô dòng tiền FTSE được dự báo không phải một cú bơm vốn khổng lồ diễn ra trong một phiên.
Theo TCBS, dòng vốn thụ động từ các quỹ bám chỉ số FTSE có thể đạt khoảng 1.57-1.66 tỷ USD sau bốn đợt. Đợt đầu ngày 21/9/2026 chỉ tương đương khoảng 166 triệu USD, tức 4,516 tỷ đồng. Ba đợt tiếp theo lần lượt nâng tỷ trọng vào tháng 3, tháng 6 và tháng 9/2027.
Trong khi đó, dòng vốn chủ động có thể lớn hơn, khoảng 3.4 tỷ USD, và không bị ràng buộc bởi ngày hiệu lực. Vì vậy, tác động của FTSE sẽ kéo dài thay vì tập trung hoàn toàn vào phiên 21/9.
Đây cũng là lý do việc mở room có thể quan trọng không kém câu chuyện dòng tiền. Nếu room không đủ, cổ phiếu có thể được đưa vào chỉ số nhưng khả năng hấp thụ thêm dòng vốn lại bị giới hạn. Ngược lại, một doanh nghiệp chủ động nâng room có thể tạo thêm nguồn cung đúng lúc nhu cầu của nhà đầu tư nước ngoài tăng lên.
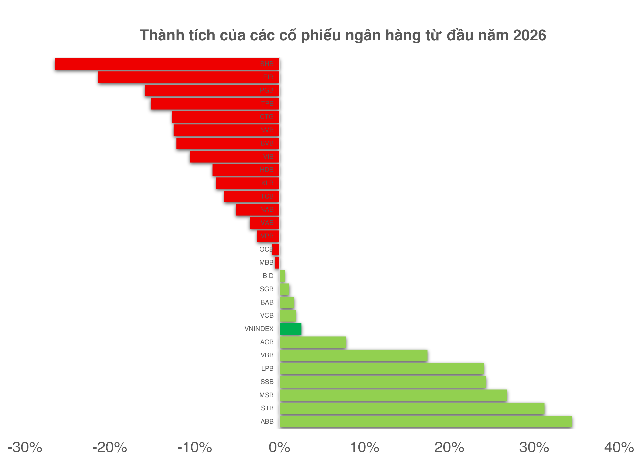
Thống kê tính đến hết phiên 8/9 (Chưa bao gồm PCB của PVcomBank mới giao dịch trở lại giữa tháng 8/2026)
|
Ông Nguyễn Văn Trúc - Giám đốc Trung tâm Phân tích - CTCP Chứng khoán Quốc gia NSI cho rằng cần thận trọng với kỳ vọng dòng vốn ngoại sẽ định giá lại đồng loạt nhóm ngân hàng.
Dòng vốn vẫn khá dè dặt, kể cả ở một số ngân hàng vốn hóa lớn. Vì vậy, câu chuyện của một thương vụ riêng lẻ không đồng nghĩa cả ngành sẽ cùng được hưởng lợi.
Trong khi đó, ông Huỳnh Anh Huy, CFA - Giám đốc phân tích ngành của Chứng khoán Kafi lưu ý dòng vốn ETF khoảng 1.5 tỷ USD chỉ là một phần trong tổng dòng vốn dự kiến và được phân bổ theo lộ trình đến tháng 9/2027.
Do đó, tác động của nâng hạng nhiều khả năng mang tính dài hạn hơn là tạo một cú tăng bùng nổ ngay trong tuần đầu tiên.
Với ngân hàng, vì thế, câu hỏi quan trọng không chỉ là “có được FTSE chọn hay không”, mà là “còn bao nhiêu room để bán, room đó dành cho ETF hay một đối tác chiến lược, và ai có quyền mở thêm cánh cửa này?”
Trong cuộc chơi mới, FTSE có thể mở cửa thị trường Việt Nam với dòng vốn ngoại, nhưng chìa khóa room vẫn nằm phần lớn trong tay từng doanh nghiệp.
Quân Mai