Quyền chọn chỉ số cổ phiếu: Kinh nghiệm quốc tế và những khuyến nghị cho thị trường Việt Nam
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư sửa đổi, bổ sung Thông tư số 58/2021/TT-BTC, trong đó lần đầu tiên đặt nền pháp lý đầy đủ cho hợp đồng quyền chọn niêm yết dựa trên chỉ số chứng khoán. Đề xuất xuất hiện khi thị trường phái sinh Việt Nam đã đạt thanh khoản khá nhưng cấu trúc sản phẩm gần như vẫn chỉ dựa vào một hợp đồng duy nhất. Kinh nghiệm của Hàn Quốc, Đài Loan, Hồng Kông và những điều chỉnh gần đây tại Ấn Độ cho thấy thành công của sản phẩm này phụ thuộc ít hơn vào thanh khoản ban đầu, mà nhiều hơn vào chất lượng thiết kế và năng lực quản trị rủi ro.
Bản chất của quyền chọn chỉ số chứng khoán
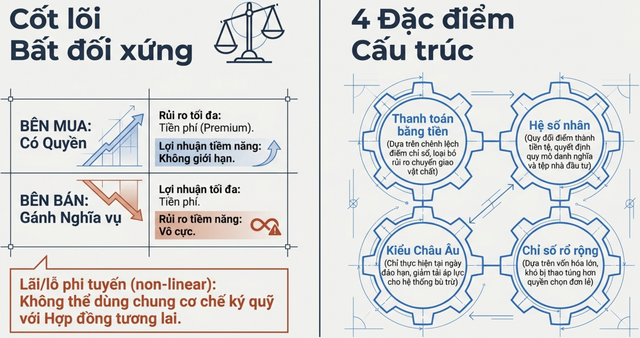
Hợp đồng quyền chọn chỉ số cổ phiếu (Index option) là công cụ phái sinh xác lập quyền (chứ không phải nghĩa vụ) của bên mua trong việc nhận khoản chênh lệch giữa mức điểm của chỉ số cơ sở và giá thực hiện đã thỏa thuận, đối ứng với nghĩa vụ bắt buộc của bên bán. Để có quyền đó, bên mua trả một khoản phí quyền chọn (premium), và khoản phí này cũng chính là giới hạn lỗ tối đa của bên mua. Ở phía đối diện, bên bán nhận phí nhưng gánh nghĩa vụ thanh toán với mức lỗ tiềm năng lớn hơn nhiều lần khoản phí thu được.
Tính bất đối xứng đó tạo nên khác biệt căn bản so với hợp đồng tương lai: lãi lỗ của hợp đồng tương lai biến động gần như tuyến tính theo chỉ số cơ sở, còn với quyền chọn, quan hệ này là phi tuyến và phụ thuộc thêm vào độ biến động kỳ vọng cùng thời gian còn lại đến đáo hạn. Hệ quả là hai sản phẩm không thể dùng chung một cơ chế ký quỹ và khung giám sát.
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Về cấu trúc, sản phẩm có 4 đặc điểm đáng lưu ý. Do tài sản cơ sở là đại lượng phi vật chất, hợp đồng bắt buộc tất toán bằng tiền theo chênh lệch điểm chỉ số, loại bỏ rủi ro chuyển giao tài sản. Hệ số nhân (multiplier) quy đổi mỗi điểm chỉ số thành một giá trị tiền tệ xác định, qua đó quyết định quy mô danh nghĩa và gián tiếp quyết định nhóm nhà đầu tư nào tiếp cận được sản phẩm. Quyền chọn kiểu châu Âu chỉ thực hiện tại ngày đáo hạn, kiểu Mỹ cho phép thực hiện bất kỳ thời điểm trước đó; kiểu châu Âu đơn giản hơn cho hệ thống bù trừ vì nghĩa vụ thanh toán chỉ phát sinh tại một thời điểm xác định trước. Và do gắn với một rổ cổ phiếu rộng, quyền chọn chỉ số ít chịu rủi ro thao túng hơn quyền chọn cổ phiếu đơn lẻ.
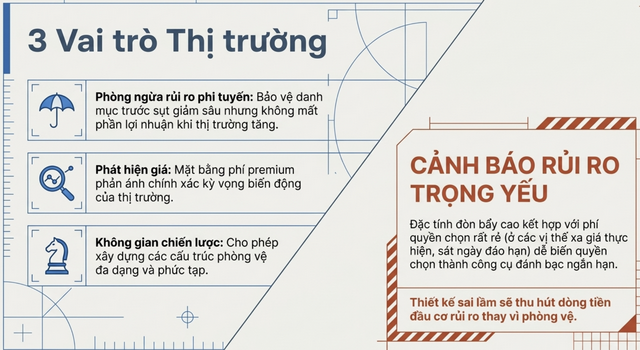
Vai trò của sản phẩm thể hiện trên 3 phương diện. Trước hết là phòng ngừa rủi ro phi tuyến: một quỹ đầu tư có thể mua quyền chọn bán để bảo vệ giá trị tài sản ròng trước khả năng thị trường sụt giảm sâu mà vẫn giữ nguyên danh mục cổ phiếu và không đánh mất phần lợi nhuận nếu thị trường đi lên. Tiếp đó là chức năng phát hiện giá: mặt bằng phí quyền chọn trên các mức giá thực hiện khác nhau phản ánh kỳ vọng biến động của thị trường. Cuối cùng là mở rộng không gian chiến lược, từ các cấu trúc phòng vệ cơ bản đến chiến lược kết hợp nhiều vị thế.
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Mặt khác, đòn bẩy của quyền chọn cao hơn hợp đồng tương lai và việc định giá đòi hỏi kiến thức chuyên môn sâu về thị trường tài chính. Nếu thanh khoản chủ yếu đến từ việc mua các quyền chọn giá rẻ, xa giá thực hiện và sát ngày đáo hạn, sản phẩm có thể bị dùng cho mục đích đầu cơ ngắn hạn thay vì phòng vệ, đây là rủi ro mà kinh nghiệm quốc tế đã ghi nhận và cần lưu ý ngay từ bước thiết kế.
Kinh nghiệm quốc tế: Trình tự triển khai, thiết kế sản phẩm và cái giá của thanh khoản đầu cơ
Hàn Quốc: Từ vị trí số một thế giới đến quyết định nâng quy mô hợp đồng
Hàn Quốc là trường hợp tham chiếu đầy đủ nhất, bao gồm cả thành công và những điều chỉnh phải thực hiện sau đó. Chỉ số KOSPI 200 được giới thiệu tháng 6/1994; hợp đồng tương lai trên chỉ số này giao dịch từ tháng 5/1996 và quyền chọn KOSPI 200 niêm yết tháng 7/1997, tức là chỉ khoảng một năm sau hợp đồng tương lai.
Sản phẩm được thiết kế theo hướng thận trọng: quyền chọn kiểu châu Âu, thanh toán bằng tiền, chu kỳ thanh toán T+1, với Sở Giao dịch Chứng khoán Hàn Quốc (KRX) trực tiếp đảm nhiệm vai trò đối tác bù trừ trung tâm (CCP). Cơ chế ký quỹ phân định rạch ròi theo vị thế: bên mua nộp toàn bộ phí quyền chọn bằng tiền, bên bán ký quỹ ban đầu theo mức cao nhất trong một số kịch bản tính trên giá lý thuyết của quyền chọn. Đến cuối năm 2006, KRX đưa vào vận hành hệ thống nhà tạo lập thị trường cho các sản phẩm mới niêm yết hoặc thanh khoản thấp. Về tổ chức quản lý, Hàn Quốc duy trì phân cấp rõ giữa các cơ quan nhà nước và tổ chức tự quản là KRX, trên nền Luật Dịch vụ Đầu tư Tài chính và Thị trường Vốn (FSCMA).
Kết quả về thanh khoản rất ấn tượng, đến năm 2011, quyền chọn KOSPI 200 là hợp đồng phái sinh được giao dịch nhiều nhất thế giới với khoảng 3.67 tỷ hợp đồng. Song phần đáng chú ý hơn đối với Việt Nam lại nằm ở giai đoạn sau. Tháng 6/2012, cơ quan quản lý Hàn Quốc nâng hệ số nhân của hợp đồng quyền chọn KOSPI 200 từ 100,000 KRW lên 500,000 KRW mỗi điểm chỉ số, tức tăng gấp năm lần quy mô danh nghĩa; thanh khoản sau đó giảm rất mạnh. Diễn biến này cho thấy quy mô hợp đồng quá nhỏ có thể khiến thị trường tăng nhanh về số lượng nhưng thu hút chủ yếu dòng tiền đầu cơ nhỏ lẻ, và chi phí thanh khoản khi phải điều chỉnh là không nhỏ.
Đài Loan: Hoàn thiện thể chế và quản trị rủi ro trước khi mở sản phẩm
Đài Loan đi theo trình tự chậm hơn nhưng nền móng thể chế được chuẩn bị trước. Luật Giao dịch Công cụ Phái sinh (Futures Trading Act) được ban hành tháng 3/1997, Sở Giao dịch Phái sinh Đài Loan (TAIFEX) thành lập tháng 9/1997, hợp đồng tương lai chỉ số TAIEX bắt đầu giao dịch tháng 7/1998, và quyền chọn TAIEX chỉ ra mắt tháng 12/2001, tức là khoảng ba năm sau hợp đồng tương lai, theo mốc lịch sử do TAIFEX công bố.
Điểm đáng chú ý là ngay tại thời điểm niêm yết, quyền chọn TAIEX đã vận hành đồng thời với cơ chế khớp lệnh liên tục và cơ chế tạo lập thị trường. Mô hình nhà tạo lập của TAIFEX theo cách tiếp cận của Sở Giao dịch Quyền chọn Chicago (CBOE): nhiều nhà tạo lập cùng cạnh tranh, tuân thủ chuẩn chào giá về thời gian duy trì lệnh, khối lượng tối thiểu và giới hạn chênh lệch giá mua/bán, đồng thời không được tiếp cận sổ lệnh nhằm hạn chế nguy cơ thao túng.
Về quản trị rủi ro, TAIFEX áp dụng cơ chế ký quỹ tổng, với mức ký quỹ tính trên cơ sở bao phủ khoảng 99% rủi ro biến động giá và được rà soát định kỳ. Lộ trình nâng cấp diễn ra từng bước: giới hạn vị thế thiết lập từ tháng 1/2004; mô hình ký quỹ theo rủi ro danh mục SPAN áp dụng cho thành viên bù trừ từ tháng 10/2007 và mở rộng tới khách hàng cuối từ tháng 11/2008. Hệ thống thành viên được chuyên môn hóa cao, phân tách giữa thành viên giao dịch và ba nhóm thành viên bù trừ. Giám sát được thực hiện đồng thời bởi Vụ Chứng khoán và Phái sinh thuộc Ủy ban Giám sát Tài chính và bộ phận tự giám sát hằng ngày của TAIFEX.
Hồng Kông và Ấn Độ: Hai hướng tham chiếu bổ sung
Hồng Kông cho thấy giá trị của cách tiếp cận tuần tự và của việc phân tầng quy mô hợp đồng. Sau khi hợp đồng tương lai chỉ số Hang Seng vận hành từ năm 1986, quyền chọn chỉ số Hang Seng mới được giới thiệu tháng 3/1993, cũng theo kiểu châu Âu, thanh toán bằng tiền với hệ số nhân 50 HKD mỗi điểm chỉ số (theo HKEX). Bên cạnh hợp đồng chuẩn, thị trường này phát triển thêm phiên bản hợp đồng quy mô nhỏ, mở rộng khả năng tiếp cận mà vẫn giữ sản phẩm chuẩn cho nhà đầu tư tổ chức.
Ở chiều cảnh báo, diễn biến tại Ấn Độ là dẫn chứng cập nhật đáng tham khảo. Theo phân tích của CFA Institute dựa trên số liệu của Ủy ban Chứng khoán và Giao dịch Ấn Độ (SEBI), trong năm tài chính 2024–2025, khoảng 91% nhà đầu tư cá nhân giao dịch phái sinh bị lỗ, tổng lỗ ròng tăng 41% lên khoảng 1.05 nghìn tỷ INR (tương đương khoảng 12.5 tỷ USD), trong khi số nhà đầu tư cá nhân tham gia tăng hơn 120% giai đoạn 2022 - 2025 lên gần 10 triệu người. Tháng 10/2024, SEBI đã ban hành gói biện pháp củng cố khung khổ phái sinh chỉ số, gồm nâng quy mô hợp đồng tối thiểu, tinh giản số sản phẩm đáo hạn theo tuần và tăng mức phủ rủi ro đuôi trong ngày đáo hạn.
Có thể khái quát năm điểm tương đồng: quyền chọn chỉ số chỉ triển khai sau khi hợp đồng tương lai chỉ số đã vận hành ổn định, với khoảng cách một đến ba năm; tài sản cơ sở là chỉ số chuẩn, vốn hóa lớn và có tính dẫn dắt; thiết kế giai đoạn đầu theo kiểu châu Âu, thanh toán bằng tiền để giảm độ phức tạp cho hệ thống bù trừ; ký quỹ bất đối xứng giữa bên mua và bên bán, tiến dần tới ký quỹ theo rủi ro danh mục trên nền một CCP đủ thẩm quyền; và cơ chế tạo lập thị trường, giới hạn vị thế cùng hệ thống giám sát chuyên biệt được chuẩn bị trước hoặc cùng thời điểm niêm yết.
Một số hàm ý cho Việt Nam
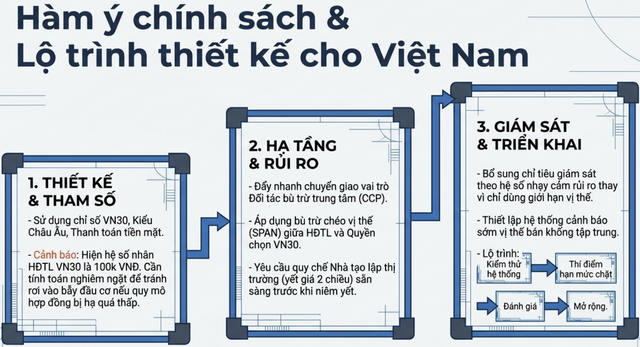
Đối chiếu thông lệ quốc tế, có ba hàm ý chính sách đáng lưu ý.
Một là thiết kế mẫu hợp đồng. Chọn chỉ số VN30 cho giai đoạn đầu cùng quyền chọn kiểu châu Âu, thanh toán bằng tiền là phù hợp; riêng hệ số nhân cần được đánh giá thêm. Với hệ số nhân 100,000 đồng/điểm của hợp đồng tương lai VN30, quy mô danh nghĩa bình quân mỗi hợp đồng tháng 8/2026 khoảng 192 triệu đồng (tính toán từ số liệu HNX); hệ số nhân thấp hơn đáng kể sẽ mở rộng tiếp cận nhưng có thể làm tăng nguy cơ sản phẩm bị dùng cho đầu cơ ngắn hạn. Đây là vấn đề mà Hàn Quốc xử lý năm 2012 và Ấn Độ cũng phải xử lý năm 2024.
Hai là ký quỹ, bù trừ và tạo lập thị trường. Nguyên tắc phân định nghĩa vụ giữa bên mua và bên bán trong dự thảo đã bám sát thông lệ KRX; bước tiếp theo nên hướng tới ký quỹ theo rủi ro danh mục và bù trừ chéo vị thế giữa hợp đồng tương lai và quyền chọn cùng chỉ số cơ sở, như lộ trình Đài Loan. Tiến độ chuyển giao vai trò CCP và quy chế nhà tạo lập thị trường, với nghĩa vụ yết giá hai chiều, giới hạn chênh lệch giá cần được bảo đảm trước hoặc đồng thời với thời điểm niêm yết.
Nguồn: Tác giả tổng hợp, đồ họa do AI tạo
|
Ba là giám sát và lộ trình. Do đặc tính phi tuyến của quyền chọn, hệ thống giám sát cần bổ sung chỉ tiêu theo hệ số nhạy cảm rủi ro và cảnh báo sớm với vị thế bán tập trung bất thường, bên cạnh giới hạn vị thế. Cách tiếp cận theo giai đoạn: kiểm thử hệ thống, thí điểm trên VN30 với hạn mức vị thế chặt chẽ, rồi mở rộng sau đánh giá tổng kết được đánh giá là phù hợp với năng lực hấp thụ hiện tại; công tác đào tạo nhà đầu tư cần triển khai trước thời điểm niêm yết.
TS. Phạm Tiến Đạt, Viện Chiến lược và Chính sách kinh tế - Tài chính & Lê Quang Trường, CTCP Biotech Group Việt Nam