SAB - Lợi thế còn đủ lớn trong thị trường đang dịch chuyển? (Kỳ 1)
Thị trường bia Việt Nam năm 2026 đang cho thấy tín hiệu cải thiện nhưng vẫn chịu nhiều sức ép từ thay đổi hành vi tiêu dùng, sự phân hóa nhu cầu và lộ trình tăng thuế tiêu thụ đặc biệt. Trong bối cảnh đó, Tổng Công ty cổ phần Bia - Rượu - Nước giải khát Sài Gòn (HOSE: SAB) sở hữu nền tảng thương hiệu và hệ thống phân phối vững chắc, song những thay đổi của thị trường đang đặt ra yêu cầu mới đối với danh mục sản phẩm và khả năng mở rộng giá trị.
Thị trường lớn, sức cầu đang trở lại
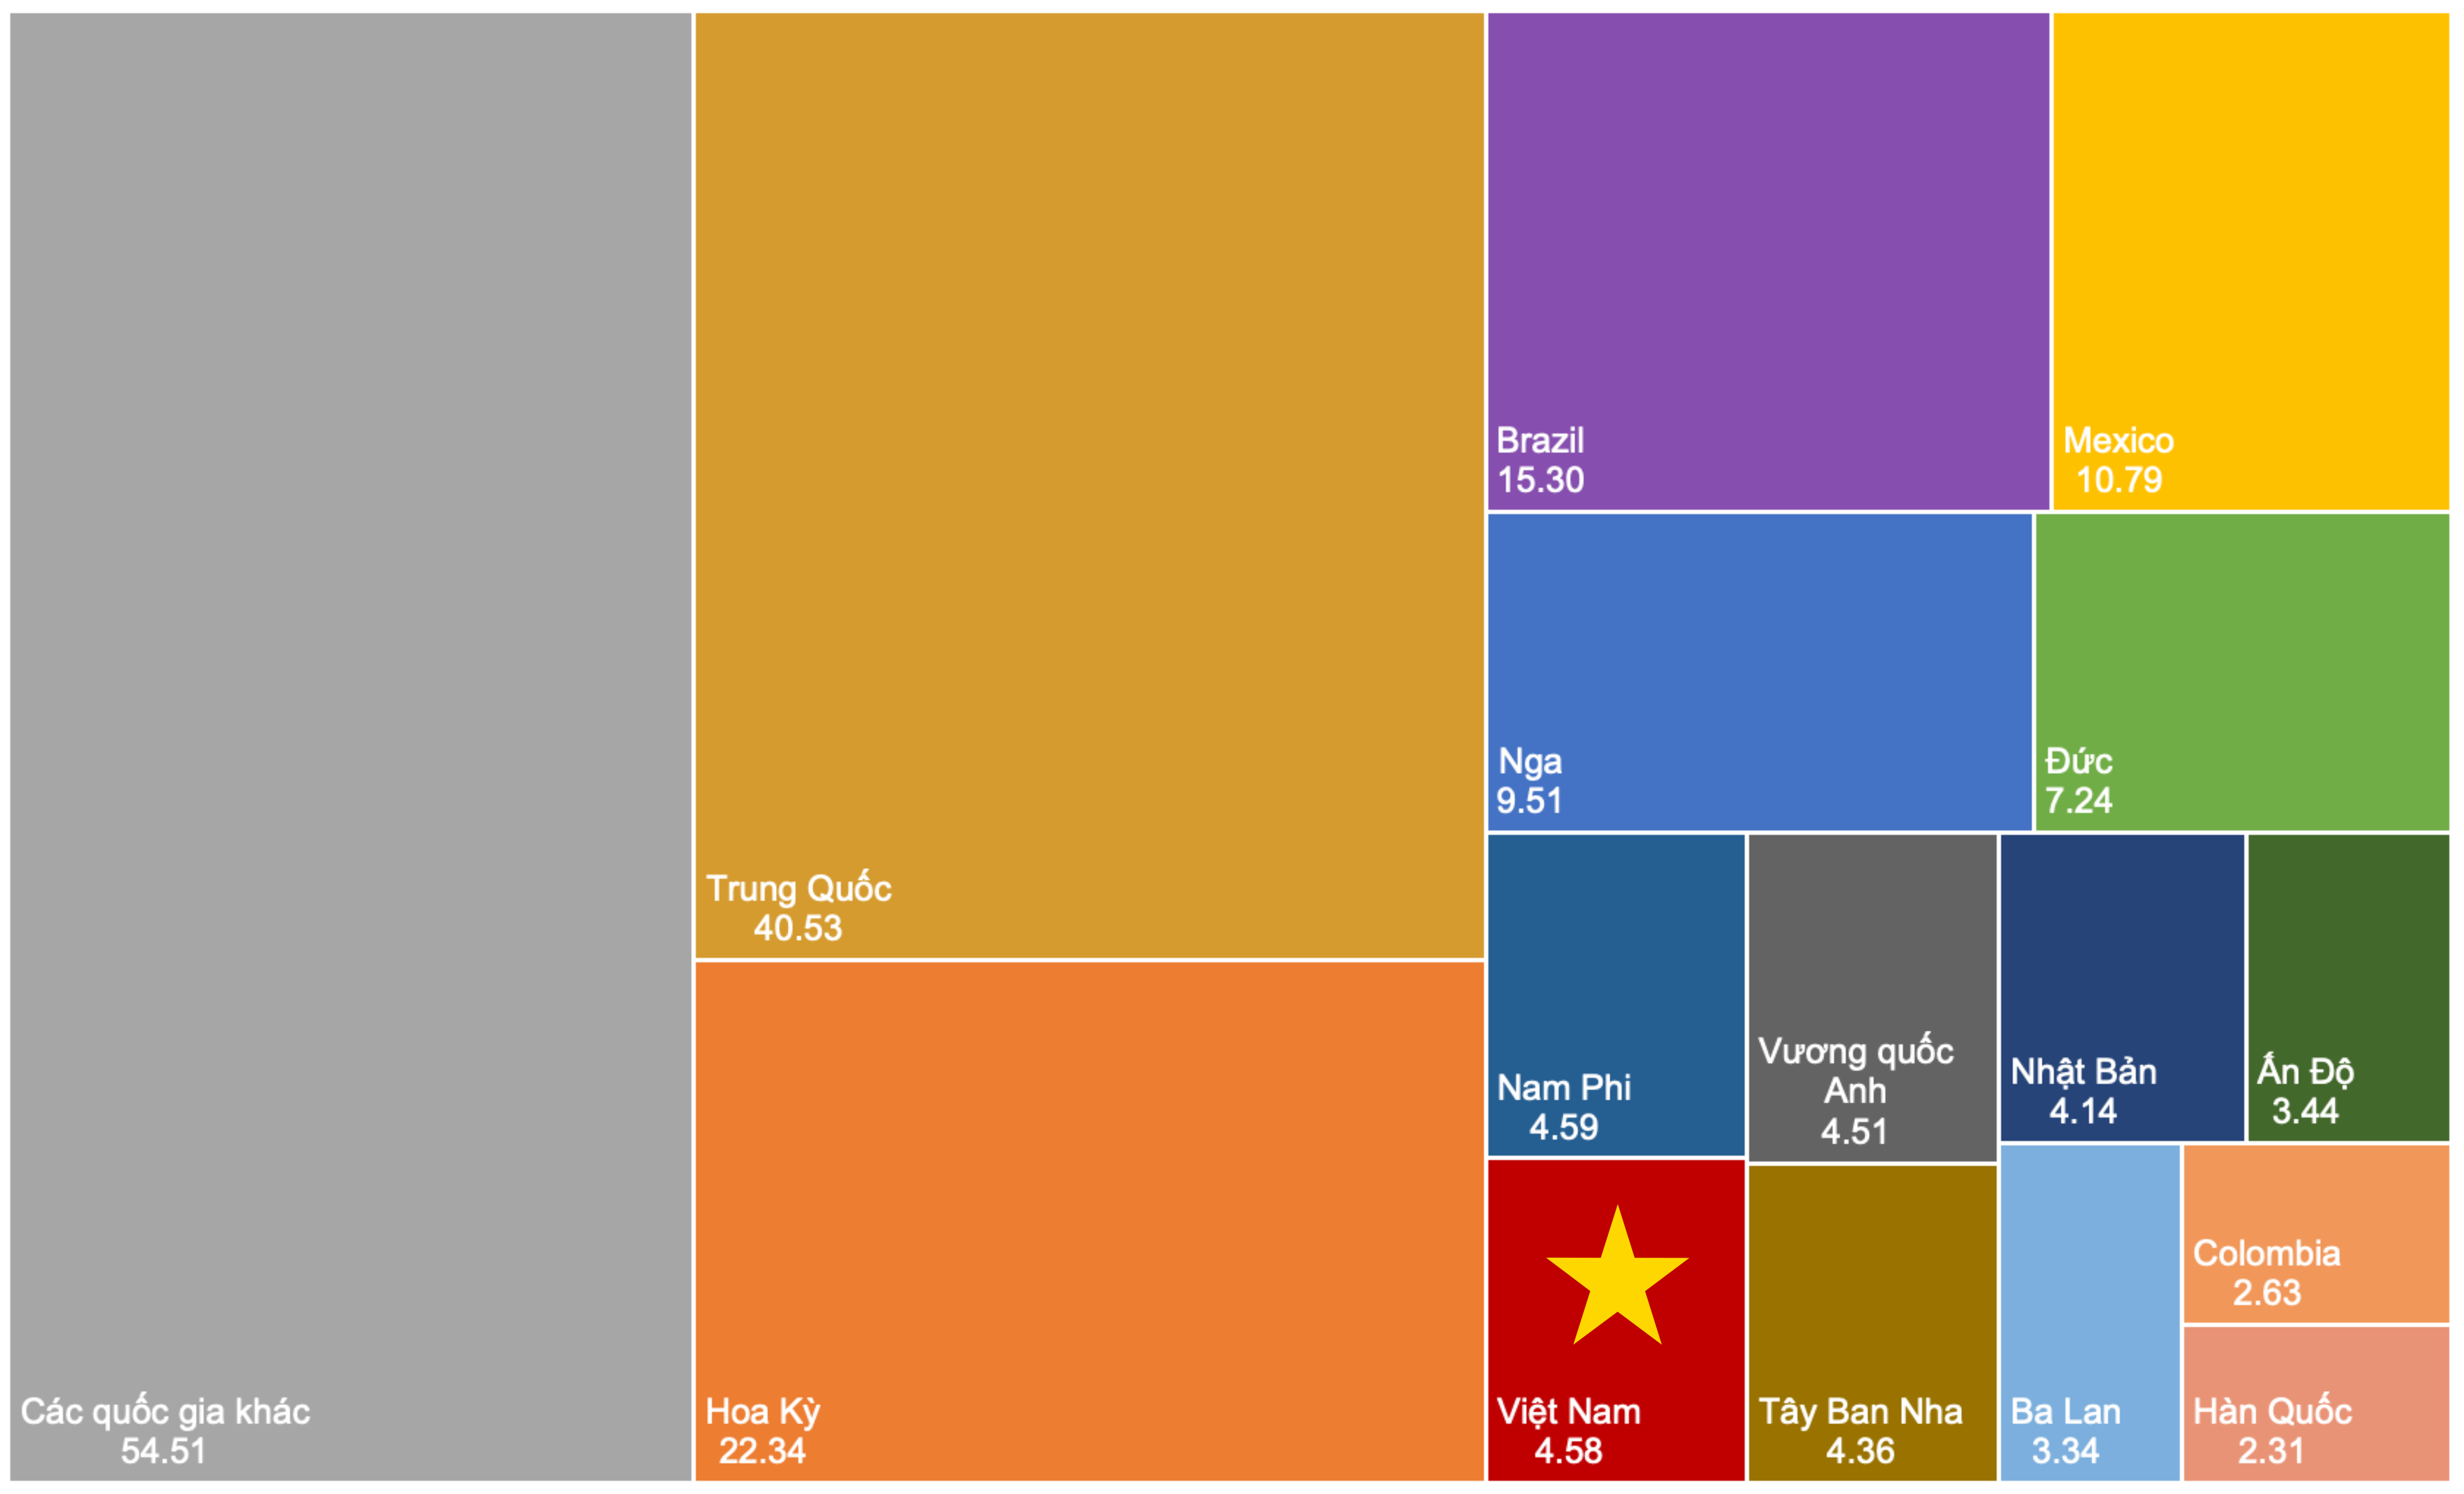
Việt Nam nằm trong nhóm những thị trường bia có quy mô tiêu thụ lớn trên thế giới. Theo báo cáo Global Beer Consumption của Kirin Holdings công bố tháng 12/2025, tổng lượng bia tiêu thụ toàn cầu đạt khoảng 194 tỷ lít, trong đó châu Á chiếm 32.6% và tiếp tục là khu vực tiêu thụ lớn nhất thế giới. Việt Nam đạt 4.58 tỷ lít, đứng thứ 8 toàn cầu và chiếm 2.4% tổng lượng tiêu thụ bia thế giới.
Thống kê tiêu thụ bia toàn cầu theo quốc gia
(Đvt: Tỷ lít)
Nguồn: Kirin Holdings
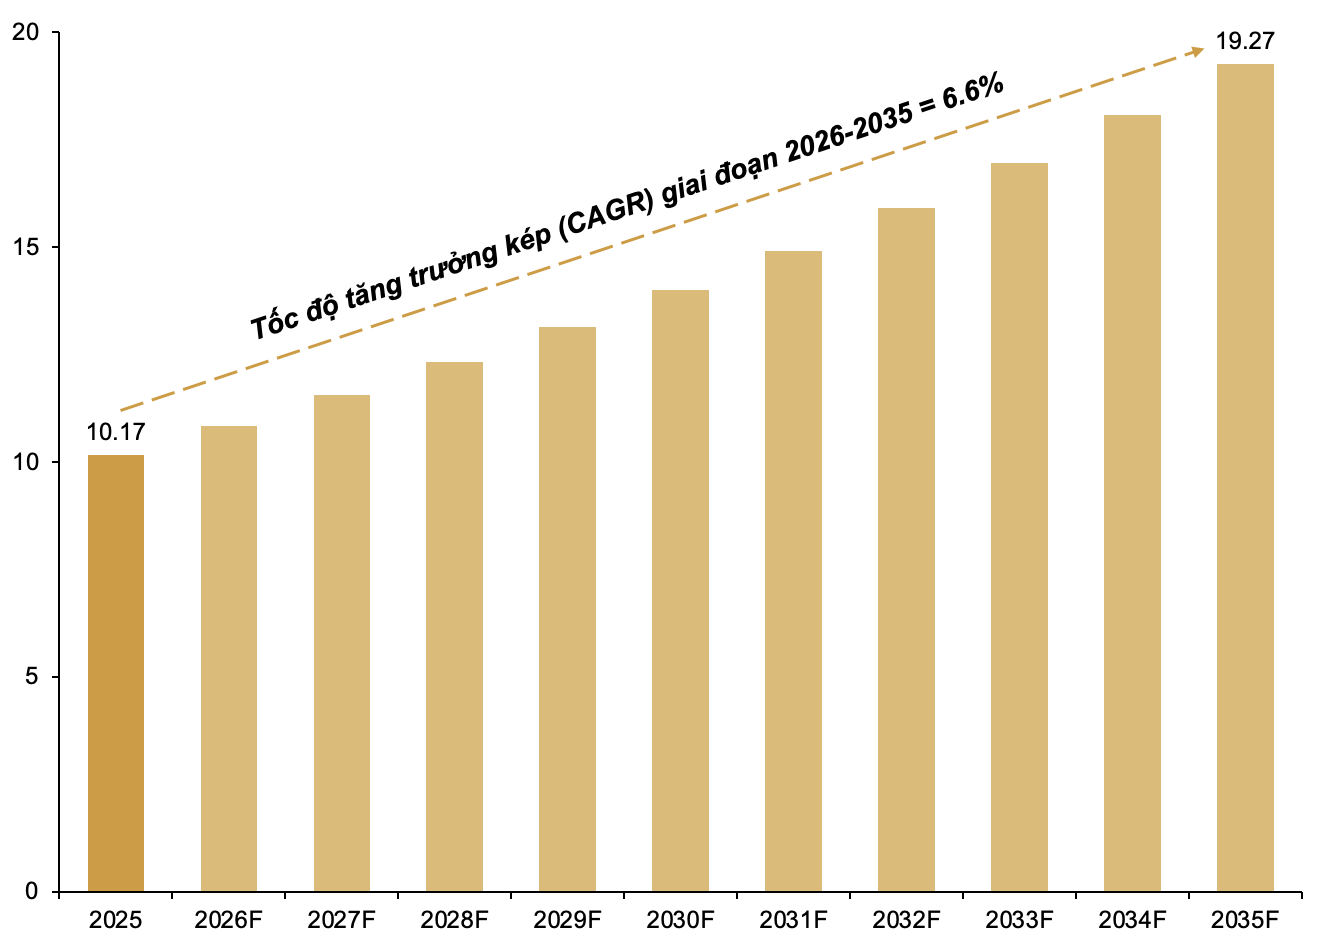
Về giá trị, Expert Market Research ước tính quy mô thị trường bia Việt Nam đạt 10.17 tỷ USD trong năm 2025 và dự kiến tăng lên 19.27 tỷ USD vào năm 2035, tương ứng tốc độ tăng trưởng kép hàng năm (CAGR) khoảng 6.6% trong giai đoạn 2026-2035.
Tăng trưởng quy mô thị trường bia Việt Nam giai đoạn 2025-2035F
(Đvt: Tỷ USD)
Nguồn: Expert Market Research
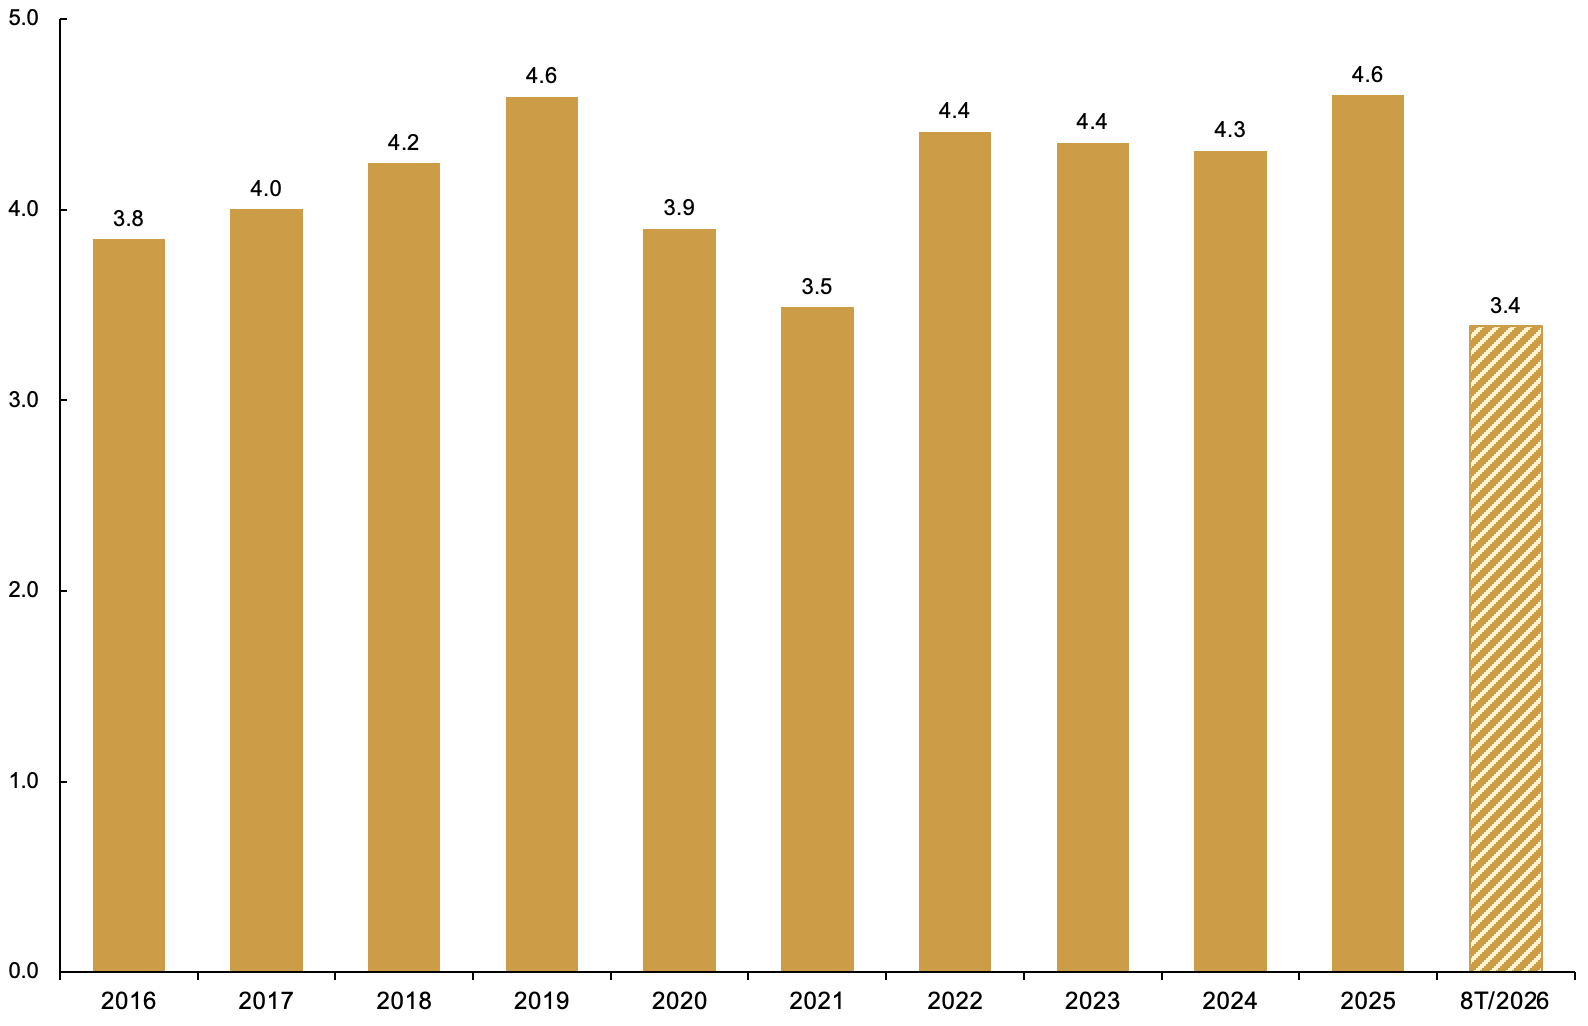
Trong khi đó, số liệu sản xuất cho thấy hoạt động của ngành tiếp tục được cải thiện trong năm 2026. Theo Cục Thống kê, sản lượng sản xuất bia trong 8 tháng đầu năm 2026 đạt khoảng 3.4 tỷ lít, tăng 14.4% so với cùng kỳ năm trước.
Sản lượng sản xuất bia giai đoạn 2016-8T/2026
(Đvt: Tỷ lít)
Nguồn: Cục Thống kê (NSO)
Thói quen thay đổi, thị trường phân hóa
Thị trường bia Việt Nam vẫn có nền nhu cầu lớn, song hành vi tiêu dùng đang thay đổi rõ rệt. Kết quả khảo sát của InsightAsia thực hiện cuối năm 2025 cho thấy một số xu hướng có thể tiếp tục định hình thị trường trong những năm tới.
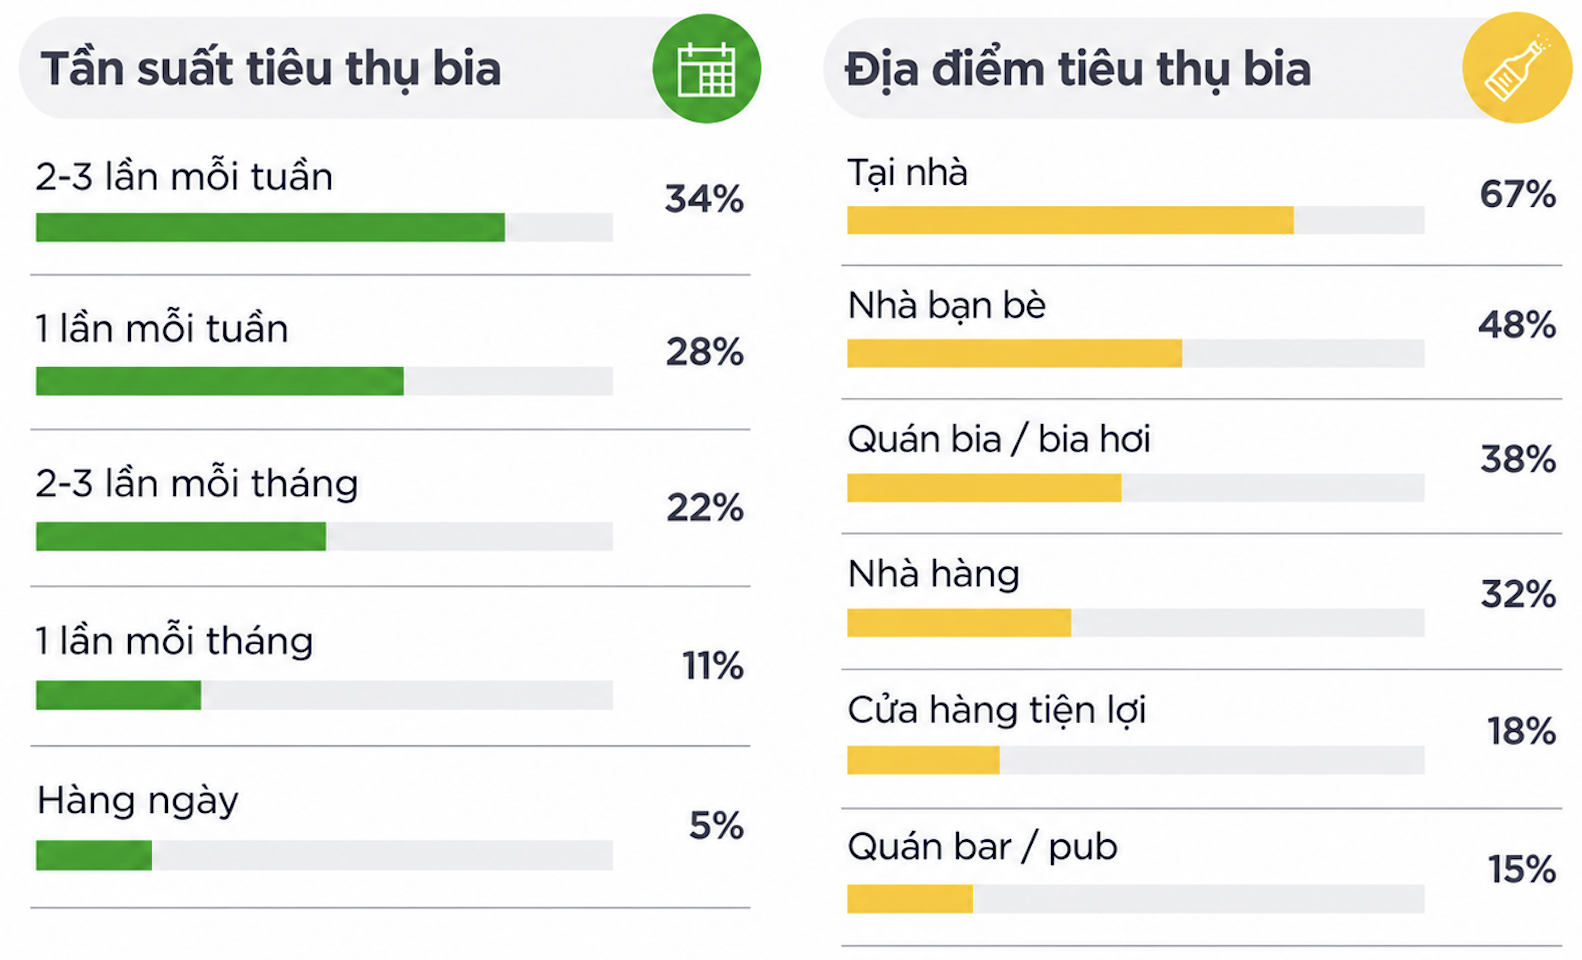
Tiêu dùng tại nhà ngày càng phổ biến. Tỷ trọng uống bia tại nhà đã tăng từ 45% năm 2019 lên 67% năm 2025, trong khi các dịp uống tại nhà hàng, quán bia hay bar/pub chịu ảnh hưởng từ việc kiểm soát nồng độ cồn khi tham gia giao thông. Xu hướng này làm tăng vai trò của siêu thị, cửa hàng tiện lợi và các điểm bán lẻ, đồng thời đặt yêu cầu cao hơn về độ phủ phân phối. Người tiêu dùng cũng có xu hướng kết hợp nhiều kênh mua hàng thay vì phụ thuộc vào một kênh duy nhất.
Khảo sát về thói quen và địa điểm tiêu thụ bia
Nguồn: InsightAsia
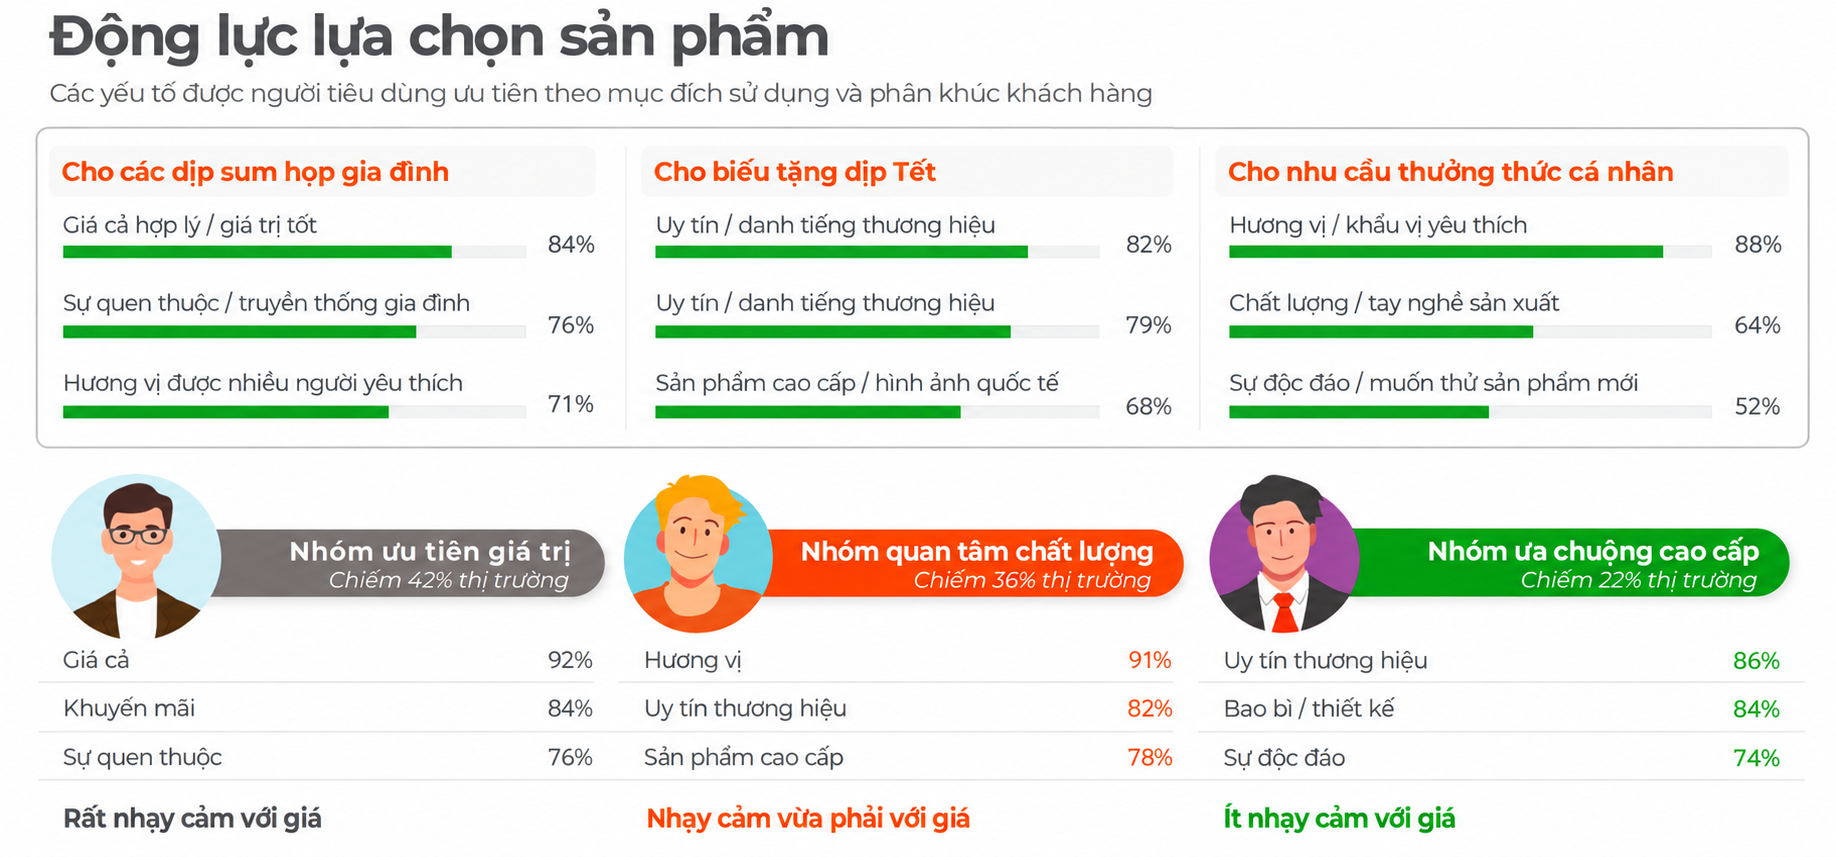
Cơ cấu sản phẩm ngày càng phân hóa. Người tiêu dùng có sự khác biệt rõ hơn về mức độ quan tâm đến giá, chất lượng và trải nghiệm. Khảo sát chia thị trường thành ba nhóm chính: nhóm nhạy cảm với giá chiếm 42%, nhóm quan tâm chất lượng 36% và nhóm ưa chuộng sản phẩm cao cấp 22%. Trong đó, nhóm người tiêu dùng trẻ có xu hướng cởi mở hơn với thương hiệu mới và sản phẩm cao cấp, trong khi các nhóm lớn tuổi hơn vẫn thiên về thương hiệu quen thuộc và phân khúc phổ thông.
Thương hiệu được lựa chọn theo từng nhu cầu. Người tiêu dùng ngày càng có xu hướng lựa chọn thương hiệu theo từng dịp sử dụng thay vì gắn với một nhãn hiệu cố định. Bia phổ thông phù hợp hơn với các dịp sum họp gia đình nhờ giá trị và sự quen thuộc, trong khi sản phẩm cao cấp được lựa chọn nhiều hơn cho biếu tặng và những dịp đặc biệt. Điều này khiến cạnh tranh trong ngành ngày càng phân hóa theo phân khúc và hoàn cảnh tiêu dùng.
Khảo sát các yếu tố thúc đẩy quyết định mua hàng
Nguồn: InsightAsia
Trong khi đó, khảo sát cũng cho thấy bia không cồn chưa hình thành một xu hướng thay thế đáng kể. Tỷ lệ thâm nhập còn thấp và phần lớn người được hỏi vẫn gắn khái niệm bia với đồ uống có cồn. Vì vậy, trong ngắn hạn, sự phân hóa của thị trường nhiều khả năng tập trung ở phân khúc giá, chất lượng và trải nghiệm sản phẩm, thay vì chuyển dịch mạnh sang bia không cồn.
Thuế tăng dần sẽ thử sức mua của ngành
Bên cạnh thay đổi hành vi, ngành bia đang đối mặt với áp lực trực tiếp từ lộ trình tăng thuế tiêu thụ đặc biệt. Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 có hiệu lực từ 01/01/2026, quy định thuế suất đối với bia ở mức 65% trong năm 2026 và tăng thêm 5 điểm phần trăm mỗi năm từ 2027, lên 90% vào năm 2031.
Lộ trình này tạo áp lực lên giá bán và sức mua, đồng thời làm gia tăng yêu cầu cân đối giữa sản lượng và giá trị. Mức độ tác động đến từng doanh nghiệp sẽ phụ thuộc vào khả năng phân bổ phần chi phí thuế giữa doanh nghiệp, nhà phân phối và người tiêu dùng, cũng như cơ cấu danh mục sản phẩm và mức độ nhạy cảm về giá của từng phân khúc.
SAB - Nền tảng thương hiệu vững chắc
Thị trường bia Việt Nam quy tụ cả các doanh nghiệp nội địa và tập đoàn quốc tế, với cạnh tranh trải rộng từ thương hiệu, giá bán đến danh mục sản phẩm và hệ thống phân phối. Sự phân hóa ngày càng rõ giữa phân khúc phổ thông và cao cấp đang làm thay đổi cách các thương hiệu tiếp cận người tiêu dùng, trong khi sự dịch chuyển sang tiêu dùng tại nhà làm gia tăng vai trò của các kênh bán lẻ.
SAB sở hữu quy mô sản xuất lớn cùng hệ thống thương hiệu lâu năm, nổi bật là Bia Saigon và 333. Khảo sát InsightAsia cũng ghi nhận Bia Saigon có mức độ nhận biết cao nhất, đạt 84%, trong khi tỷ lệ cân nhắc sử dụng đạt 72%.
Khảo sát về độ nhận diện và mức độ tiêu thụ của các thương hiệu bia

Nguồn: InsightAsia
Với hệ thống thương hiệu và phân phối hiện hữu, SAB có cơ sở để duy trì vị thế ở thị trường đại chúng, song khả năng khai thác các phân khúc có giá trị cao hơn và thích ứng với sự thay đổi của kênh tiêu dùng sẽ ngày càng ảnh hưởng đến tăng trưởng của doanh nghiệp.
Bộ phận Phân tích Doanh nghiệp, Phòng Tư vấn Vietstock