Thanh khoản cạn kiệt, niềm tin là “chìa khóa” để dòng tiền trở lại
Dù thanh khoản thị trường liên tục suy giảm, chuyên gia vẫn cho rằng dòng tiền chưa thực sự rời khỏi thị trường. Trong bối cảnh định giá nhiều nhóm cổ phiếu đã thấp hơn, sự cải thiện của niềm tin có thể là yếu tố quyết định để dòng tiền mới nhập cuộc.
Nhìn lại diễn biến giao dịch 8 tháng đầu năm 2026, bức tranh chung của thị trường là trạng thái lình xình, thiếu sóng rõ ràng.
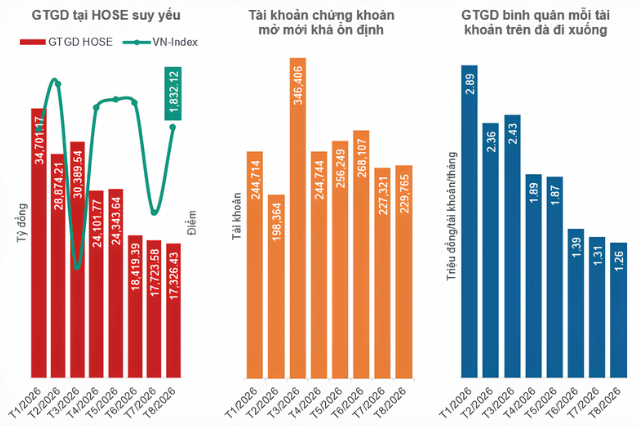
Thanh khoản đang có xu hướng liên tục lao dốc. Nếu như tháng 1/2026, giá trị giao dịch (GTGD) bình quân mỗi ngày trên sàn HOSE đạt mức đỉnh xấp xỉ 34.7 ngàn tỷ đồng, thì đến tháng 8/2026, con số này chỉ còn 17.3 ngàn tỷ đồng, tức giảm một nửa. Ngay cả trong tháng 8, khi VN-Index có nhịp tăng 5.55%, lên 1,832 điểm, GTGD bình quân vẫn tiếp tục suy yếu so với các tháng trước đó.
Nguồn: VietstockFinance, VSDC
|
Đáng chú ý, thanh khoản suy yếu trong khi số lượng tài khoản chứng khoán vẫn tăng đều, đưa tổng số tài khoản toàn thị trường tiệm cận mốc 14 triệu. Con số này thậm chí đã vượt mục tiêu 11 triệu tài khoản vào năm 2030 theo Chiến lược phát triển thị trường chứng khoán được Chính phủ phê duyệt.
Tài khoản mở mới ổn định nhưng dòng tiền giao dịch lại co hẹp khiến GTGD bình quân trên mỗi tài khoản giảm mạnh, từ 2.89 triệu đồng trong tháng 1 xuống còn 1.26 triệu đồng vào tháng 8. Điều này cho thấy sự gia tăng về số lượng tài khoản chưa đi cùng mức độ tham gia thực tế.
"Không phải tiền mới, thứ thị trường đang thiếu là niềm tin"
Thanh khoản cạn kiệt giữa lúc định giá thị trường và nhiều cổ phiếu ở mức thấp, đã trở thành đề tài thu hút sự quan tâm của nhà đầu tư. Tuy nhiên, theo chuyên gia, diễn biến này không hẳn là nghịch lý.
Ông Võ Văn Huy - Giám đốc Khối Khách hàng cao cấp, Chứng khoán DNSE - cho rằng, thị trường hiện thiếu dòng tiền mới hơn là thiếu niềm tin. Tiền chưa thực sự rời khỏi thị trường, nhưng phần lớn đã nằm trong cổ phiếu, được tài trợ đáng kể từ vốn vay. Khi tài khoản đã đầy hàng và đầy nợ, giá cổ phiếu dù hấp dẫn cũng khó tạo thêm sức mua.
“Nếu thiếu niềm tin, nhà đầu tư đã bán tháo, chứ không phải dư nợ cho vay ký quỹ lập kỷ lục quanh 435 ngàn tỷ đồng ở cuối quý 2/2026 và số dư tiền gửi của nhà đầu tư tại công ty chứng khoán rơi xuống mức thấp nhất 4 quý”, ông Huy chia sẻ.
Bên cạnh đó, lãi suất huy động đã lập mặt bằng mới, có kỳ hạn lên tới 9%/năm và lãi suất thực dương. Trong nửa đầu năm, VN-Index chỉ tăng 3.9%, do đó chưa đủ bù đắp phần bù rủi ro so với gửi tiết kiệm.
Một yếu tố khác là chất lượng của nhịp tăng vừa qua không cao. VN-Index tăng 5.55% trong tháng 8, đưa vốn hóa vượt 8.84 triệu tỷ đồng, nhưng dòng tiền chủ yếu tập trung vào nhóm Vingroup và một vài cổ phiếu trụ. Nhà đầu tư nắm giữ cổ phiếu ngoài nhóm này không có nhiều lợi nhuận, qua đó cũng thiếu động lực mua thêm.
Ông Võ Văn Huy, Giám đốc Khối Khách hàng cao cấp, Chứng khoán DNSE
|
Những yếu tố trên phần nào lý giải vì sao VN-Index có thể tăng nhưng không tạo được cảm giác “có tiền” trên phần lớn tài khoản.
Tham gia thị trường ngót nghét hơn 10 năm, nhà đầu tư T. cho biết, đây là một trong những giai đoạn khó khăn nhất từng gặp phải, bởi khoảng thời gian VN-Index liên tục lập đỉnh trước đó vẫn không giúp tỷ suất sinh lời trên tài khoản cải thiện nhiều.
“Với tình hình dần khó khăn hơn gần đây, tôi bắt đầu giữ tỷ trọng cổ phiếu ở mức vừa phải và chờ cơ hội rõ ràng”, anh T. chia sẻ, đồng thời cho biết bản thân có nhiều tài khoản mở tại các công ty chứng khoán, nhưng đa số không giao dịch.
Chị G., một chuyên viên môi giới nhiều năm kinh nghiệm cho biết, qua tiếp xúc, dễ thấy tâm lý nhà đầu tư hiện nay ngày càng thận trọng, thiên về quan sát hơn là giải ngân, trong bối cảnh chỉ số giao dịch ở vùng điểm số cao nhưng nhiều tài khoản cá nhân lại sinh lời ít, thậm chí thua lỗ.
Mặt khác, dưới góc độ kinh doanh của công ty chứng khoán, hay cụ thể hơn là nhân viên môi giới, việc “chạy” KPI mở tài khoản là việc chị G. phải làm thường xuyên, bất chấp thanh khoản thị trường đang ở trạng thái nào. Điều này cũng một phần lý giải cho việc tài khoản mở mới cứ tăng nhưng thanh khoản dường như không theo kịp.
Dòng tiền cuối năm sẽ đến từ đâu?
Theo ông Võ Văn Huy (DNSE), tiền không biến mất mà chỉ đổi trạng thái. Với nhà đầu tư cá nhân, đây vẫn là nhóm quyết định thanh khoản nhưng phụ thuộc nhiều vào margin và tâm lý, đồng nghĩa biến động sẽ còn lớn.
Trong khi đó, dòng vốn ngoại sau nâng hạng có thể đóng vai trò xúc tác, tạo hiệu ứng tâm lý tích cực hơn, tuy nhiên quy mô chưa đủ để dẫn dắt cả thị trường.
Với tổ chức trong nước và tự doanh, đây là ẩn số đáng theo dõi. Tỷ trọng mua của tổ chức trong nước đã giảm từ khoảng 34% xuống quanh 31%. Nếu quỹ mở, bảo hiểm và tự doanh tăng giải ngân trở lại ở vùng P/E khoảng 12.4 lần, thấp hơn đáng kể mức bình quân 10 năm là 15.3 lần, đó mới là tín hiệu cho thấy dòng tiền tổ chức đang quay trở lại.
Ông Huy nhận định, thanh khoản sẽ cải thiện dần trong quý 4/2026 nhưng khó bùng nổ, đi kèm chỉ số dao động trong biên độ rộng và phân hóa cao. Dòng tiền có thể vào trước ở nhóm vốn hóa lớn thuộc rổ FTSE EM và nhóm ngân hàng - nơi định giá thấp và lợi nhuận có khả năng dự báo. Trong khi đó, nhóm vốn hóa vừa và nhỏ có thể phải chờ lâu hơn.
Theo chuyên gia DNSE, đây là giai đoạn nhà đầu tư nên đo lường bằng độ rộng dòng tiền chứ không phải điểm số. Chỉ số có thể vượt 1,850 điểm nhờ vài mã trụ mà phần lớn danh mục vẫn không sinh lời.
Khi tỷ lệ cổ phiếu vượt đường trung bình dài hạn mở rộng trở lại và thanh khoản khớp lệnh HOSE duy trì trên 18,000 - 20,000 tỷ đồng/phiên trong nhiều tuần liên tiếp, khi đó mới có thể xem là dòng tiền đã quay lại thị trường.
Huy Khải