Thị trường tài chính tiêu dùng: Bước ngoặt từ "giải ngân nhanh" sang "cho vay đúng"
Sau giai đoạn tăng trưởng nóng và đối mặt với rủi ro nợ xấu, thị trường tài chính tiêu dùng Việt Nam đang bước vào chu kỳ phục hồi với tư duy hoàn toàn mới. Thay vì chạy đua mở rộng quy mô dư nợ bằng mọi giá, các tổ chức tín dụng hiện nay đặt trọng tâm vào chiến lược "cho vay đúng" - đưa nguồn vốn chính thống đến đúng đối tượng, đúng nhu cầu và minh bạch.
Ngày 02/10/2026, tại hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững”, các chuyên gia cho biết, sau giai đoạn tăng trưởng nóng rồi chững lại vì nợ xấu, thị trường tài chính tiêu dùng đang phục hồi. Nhưng cuộc cạnh tranh mới không còn nằm ở việc cho vay thật nhiều, mà là đưa vốn đúng người, đúng nhu cầu và trong khả năng trả nợ.
Mở rộng tín dụng nhưng không để khoản vay thành gánh nặng
Tại hội thảo, ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam chia sẻ, thay vì chỉ nhìn nhận tài chính tiêu dùng qua những con số khô khan về dư nợ, tỷ lệ tăng trưởng hay chất lượng tín dụng, nhưng đằng sau mỗi khoản vay là nhu cầu chính đáng và cấp bách của từng gia đình: Khoản học phí cần đóng kịp lúc, viện phí phát sinh đột xuất, chiếc xe để mưu sinh, hay khoản tiền lấp đầy sự thiếu hụt thu nhập tạm thời. Ở góc độ này, tài chính tiêu dùng chính là điểm tựa giúp người dân chủ động xoay sở cuộc sống, tránh việc phải trì hoãn các nhu cầu thiết yếu hoặc tìm đến những nguồn vốn thiếu an toàn.
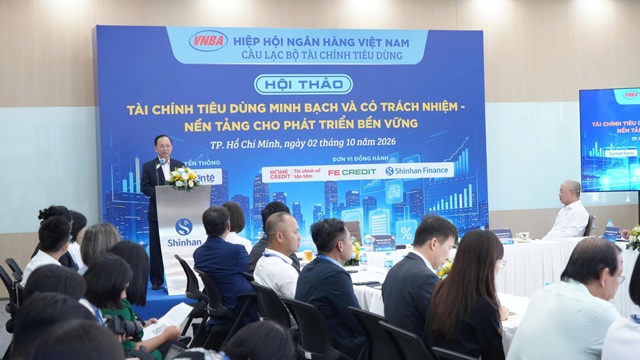
Ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam chia sẻ tại hội thảo.
|
Nhìn rộng hơn, dòng vốn này còn đóng vai trò như "chất xúc tác" quan trọng cho nền kinh tế. Khi nhu cầu của người dân được hỗ trợ tài chính để chuyển hóa thành sức mua thực tế, hàng hóa và dịch vụ sẽ được lưu thông thông suốt, từ đó tạo đầu ra ổn định, thúc đẩy doanh nghiệp duy trì và mở rộng sản xuất. Tính đến cuối tháng 8/2026, dư nợ cho vay đời sống và tín dụng qua thẻ toàn hệ thống đã đạt khoảng 4.62 triệu tỷ đồng, tăng 21.75% so với cùng kỳ năm trước và chiếm tới 22.56% tổng dư nợ tín dụng của cả nền kinh tế. Quy mô này khẳng định tài chính tiêu dùng đã trở thành một cấu phần trọng yếu, trực tiếp gắn kết sức mua của người dân với chuỗi sản xuất - thương mại, đồng thời trở thành động lực mũi nhọn cho tăng trưởng kinh tế trong nước.
Với những người lao động thu nhập thấp, công nhân khu công nghiệp, hay những người không có tài sản thế chấp và hồ sơ tín dụng hoàn hảo, việc tiếp cận vốn ngân hàng truyền thống gặp khó khăn. Lúc này, kênh tín dụng chính thức, linh hoạt với các khoản vay nhỏ, ngắn hạn sẽ tạo ra sự khác biệt lớn. Khi thị phần của tín dụng chính thức được mở rộng, "đất sống" của tín dụng đen, cho vay nặng lãi và các app vay tiền bất hợp pháp sẽ tự động bị thu hẹp.
Trong bức tranh đó, các công ty tài chính được Ngân hàng Nhà nước (NHNN) cấp phép đang thể hiện vai trò riêng và cần được nhìn nhận đầy đủ. Tính đến cuối tháng 8/2026, dư nợ của khối này đạt gần 185 nghìn tỷ đồng (tăng 13.37% so với cùng kỳ); trong đó, cho vay đời sống xấp xỉ 134 nghìn tỷ đồng (tăng hơn 19%) và dư nợ qua thẻ vượt mức 51 nghìn tỷ đồng. Nhờ đặc thù giá trị khoản vay nhỏ, quy trình tinh gọn và khả năng số hóa nhanh, các công ty này đã trở thành mắt xích bổ trợ đắc lực cho ngân hàng thương mại, đưa nguồn vốn an toàn đến tận tay nhóm khách hàng yếu thế.
Ông Tú đặc biệt nhấn mạnh cụm từ “được Ngân hàng Nhà nước cấp phép”. Đây không chỉ là chi tiết thủ tục hành chính, mà là ranh giới để bảo vệ người tiêu dùng. Một công ty tài chính được cấp phép là tổ chức hoạt động trong khuôn khổ pháp luật, chịu sự quản lý, thanh tra, giám sát của cơ quan nhà nước có thẩm quyền. Điều đó hoàn toàn khác với những tổ chức, cá nhân hoặc ứng dụng cho vay không được cấp phép, hoạt động núp bóng công nghệ và có thể tiềm ẩn nhiều rủi ro cho người vay. Vì vậy, giúp người dân nhận diện đúng tổ chức cho vay chính thức cũng chính là một phần quan trọng của việc bảo vệ người tiêu dùng tài chính.
Phát triển bền vững: Đòi hỏi sự minh bạch và trách nhiệm song hành
Tuy nhiên, quy mô tín dụng càng lớn thì áp lực về chất lượng quản trị càng cao. Sự mở rộng của thị trường phải đi đôi với năng lực quản trị rủi ro, minh bạch thông tin và bảo vệ khách hàng.
Sự minh bạch cần bắt đầu từ những điều thiết thực nhất, khách hàng phải được nắm rõ số tiền thực nhận, mức lãi suất, cấu trúc các loại phí, kỳ hạn trả, chế tài phạt chậm trả và đầu mối liên hệ khi gặp vướng mắc. Thông tin càng tường minh, khách hàng càng có cơ sở ra quyết định vay phù hợp với năng lực tài chính của bản thân.
Đồng thời, quan hệ tín dụng bền vững phải dựa trên trách nhiệm từ cả hai phía. Đối với tổ chức cho vay, đó là trách nhiệm thẩm định chuẩn xác, tư vấn trung thực, bảo mật dữ liệu, thu nợ văn minh, đúng luật và giải quyết thỏa đáng các khiếu nại. Về phía người vay, trách nhiệm nằm ở việc khai báo thông tin trung thực, đọc kỹ hợp đồng, đo lường đúng khả năng trả nợ và tuân thủ các cam kết. Khi quyền lợi và nghĩa vụ được cả hai bên tôn trọng, niềm tin thị trường mới thực sự được củng cố.
Yêu cầu về tính minh bạch và trách nhiệm lại càng trở nên cấp thiết trong môi trường số hóa. Ngày nay, một khoản vay có thể được duyệt chỉ sau vài phút thao tác trên điện thoại. Công nghệ mang lại sự tiện lợi vô song, nhưng cũng dễ khiến người vay đưa ra các quyết định tài chính chớp nhoáng khi chưa thực sự hiểu rõ sản phẩm. Do đó, song song với việc nâng cấp công nghệ, phải đẩy mạnh giáo dục tài chính, đơn giản hóa cách trình bày hợp đồng, thắt chặt bảo vệ dữ liệu cá nhân và cung cấp các công cụ giúp khách hàng nhận diện ứng dụng cho vay hợp pháp. Công nghệ chỉ thực sự mang lại giá trị bền vững khi đi cùng với niềm tin.
Chuyển dịch chiến lược từ "giải ngân nhanh" sang "cho vay đúng"
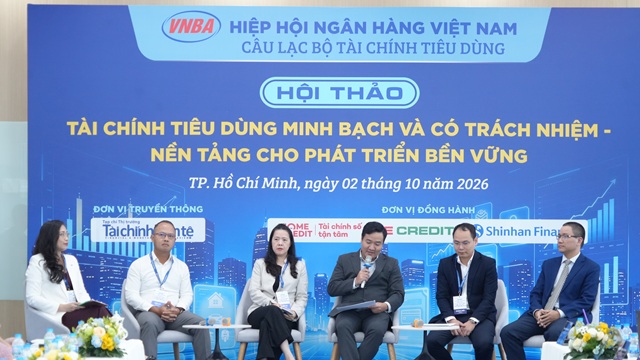
Hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững” được tổ chức ngày 02/10/2026.
|
Trải qua những biến động trong vài năm trở lại đây, thị trường tài chính tiêu dùng Việt Nam đang chuyển đổi, thay vì đặt nặng tốc độ phê duyệt và tối đa hóa quy mô giải ngân như giai đoạn trước, các công ty tài chính hiện nay buộc phải tái định hình chiến lược tăng trưởng, lấy trọng tâm là chất lượng tín dụng và tính bền vững của khoản vay.
Sự dịch chuyển này xuất phát từ yêu cầu thực tiễn về việc bảo vệ quyền lợi của cả người vay và bên cho vay. Nhận định về vấn đề này, ông Nguyễn Đình Đức - Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD SAISON cho biết, việc mở rộng khả năng tiếp cận tín dụng là cần thiết, song yếu tố quyết định nằm ở sự phù hợp và giá trị thực tế mà khoản vay mang lại. Theo đó, một khoản vay tiêu dùng chất lượng phải giải quyết đúng nhu cầu thiết thực, tương thích với năng lực tài chính của khách hàng và được cung cấp một cách minh bạch.
Quá trình này đòi hỏi trách nhiệm từ 2 phía. Khách hàng cần chủ động tìm hiểu và nắm rõ thông tin về sản phẩm, bao gồm lãi suất, các loại phí, cũng như quyền lợi và nghĩa vụ đi kèm. Ngược lại, trách nhiệm cốt lõi của tổ chức tín dụng là thẩm định chặt chẽ khả năng trả nợ, đảm bảo giải pháp tài chính hôm nay không biến thành gánh nặng nợ nần của khách hàng trong tương lai.
Ông Lê Đức Hải - Phó Tổng Giám đốc MCredit - khẳng định định hướng phát triển trong giai đoạn tới không nên đo lường bằng số lượng khách hàng hay quy mô dư nợ. Thay vào đó, thước đo chính xác nhất là chất lượng của việc tiếp cận tín dụng. “Tài chính tiêu dùng bền vững không nằm ở việc cho vay nhiều nhất hay ít nhất. Trọng tâm là đưa nguồn vốn chính thức đến đúng đối tượng, đúng mục đích, với hạn mức vừa đủ để khách hàng có thể cải thiện chất lượng cuộc sống một cách bền vững", ông Hải nhấn mạnh.
Để hiện thực hóa mục tiêu “cho vay đúng”, việc thấu hiểu chân dung và kỳ vọng của người đi vay là điều kiện tiên quyết. Ông Vũ Biện Thái Trung - Giám đốc Khối Kinh doanh truyền thông SFinance - cho biết, các tổ chức tín dụng cần nắm bắt chính xác nhu cầu của từng phân khúc nhằm thiết kế sản phẩm phù hợp, đồng thời đảm bảo hài hòa với chiến lược quản trị rủi ro của từng thời kỳ. Đích đến của khách hàng hiện nay không chỉ dừng lại ở việc nhận được tiền giải ngân, thị trường đang đòi hỏi trải nghiệm dịch vụ tài chính toàn diện về tốc độ, sự thuận tiện, chi phí hợp lý, tính minh bạch, sự hỗ trợ tận tâm và độ tin cậy cao.
Cát Lam