Tổng tài sản tăng 41%, HSV lãi sau thuế gấp 2.5 lần
Theo BCTC quý 3/2026, CTCP Tập đoàn HSV Việt Nam (UPCoM: HSV) ghi nhận doanh thu thuần hơn 576 tỷ đồng, tăng 51% so với cùng kỳ. Giá vốn hàng bán hơn 565 tỷ đồng, tăng 50%. Qua đó, lợi nhuận sau thuế đạt hơn 2.2 tỷ đồng, gấp 2.5 lần cùng kỳ.
|
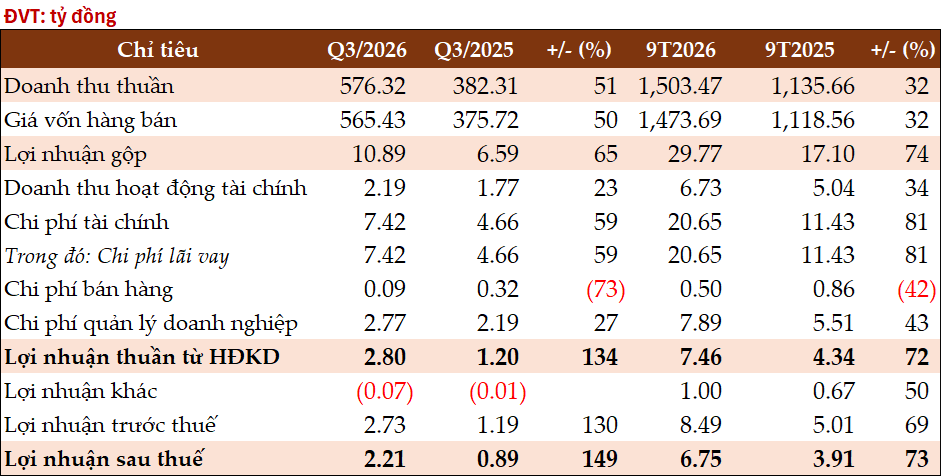
Kết quả hoạt động kinh doanh quý 3 và 9 tháng đầu năm 2026 của HSV
Nguồn: VietstockFinance
|
Trong quý 3/2026, HSV ghi nhận doanh thu bán hàng và cung cấp dịch vụ hơn 576 tỷ đồng, tăng 51%, do hoạt động kinh doanh được mở rộng, giá trị đơn hàng và khối lượng hàng hóa, dịch vụ cung cấp tăng, đồng thời khai thác tốt hơn các cơ hội kinh doanh và nhu cầu của khách hàng. Nhờ kiểm soát tốt, giá vốn hàng bán đạt 565 tỷ đồng, tăng 50%, khiến lợi nhuận gộp đạt 10 tỷ đồng, tăng 65%. Biên lãi gộp cải thiện từ 1.72% lên 1.89%.
Về mảng tài chính, HSV ghi nhận doanh thu tài chính gần 2.2 tỷ đồng, tăng 23%. Chi phí tài chính hơn 7.4 tỷ đồng, tăng 59% chủ yếu đến từ chi phí lãi vay. Chi phí bán hàng được tiết giảm còn gần 88 triệu đồng, giảm mạnh 73%. Chiều ngược lại, chi phí quản lý doanh nghiệp gần 2.8 tỷ đồng, tăng 27%. Theo đó, lợi nhuận thuần từ hoạt động kinh doanh đạt 2.8 tỷ đồng, gấp hơn 2.3 lần cùng kỳ.
Bên cạnh đó, hiệu quả quản lý chi phí và các khoản thu, chi giúp lợi nhuận sau thuế đạt hơn 2.2 tỷ đồng, gấp 2.5 lần cùng kỳ.
Lũy kế 9 tháng đầu năm, HSV ghi nhận doanh thu bán hàng hóa hơn 1,503 tỷ đồng, tăng 32%. Giá vốn hàng bán đạt gần 1,474 tỷ đồng, tăng 32%, kéo lợi nhuận gộp đạt gần 30 tỷ đồng, tăng mạnh 74%. Doanh thu hoạt động tài chính hơn 6.7 tỷ đồng, tăng 34%. Chi phí quản lý doanh nghiệp tăng 43%, chủ yếu do chi phí dịch vụ mua ngoài. Trong khi đó, chi phí bán hàng được tiết giảm 42%. Kết quả, lợi nhuận sau thuế đạt gần 6.8 tỷ đồng, tăng 73%.
Năm 2026, HSV đặt mục tiêu tổng doanh thu 2,000 tỷ đồng và lợi nhuận sau thuế 13 tỷ đồng. Sau 9 tháng đầu năm, HSV thực hiện được lần lượt hơn 75% kế hoạch tổng doanh thu và 52% kế hoạch lợi nhuận sau thuế.
Tại cuối quý 3/2026, tổng tài sản của HSV ghi nhận hơn 784 tỷ đồng, tăng gần 41% so với đầu năm, chủ yếu do các khoản phải thu ngắn hạn đạt hơn 383 tỷ đồng, tăng gần 49% (do phát sinh thêm khoản phải thu từ CTCP Thép Sài Gòn hơn 26 tỷ đồng).
Về nguồn vốn, nợ phải trả gần 450 tỷ đồng, tăng gần 13%, chủ yếu do phát sinh khoản phải trả người bán ngắn hạn hơn 20 tỷ đồng, gấp 2.5 lần, do phát sinh từ CTCP Đầu tư Thương mại Thép Đại Việt (hơn 9.2 tỷ đồng) và CTCP Đầu tư Thương mại Tổng hợp Khôi Nguyên (hơn 5 tỷ đồng). Bên cạnh đó, khoản người mua trả tiền trước ngắn hạn ghi nhận gần 29 tỷ đồng, gấp 7.3 lần, chủ yếu do phát sinh hơn 19 tỷ đồng từ CTCP Thương mại Hiệp Hương. Vốn chủ sở hữu ghi nhận hơn 334 tỷ đồng, tăng 88%. Lợi nhuận sau thuế chưa phân phối gần 7 tỷ đồng, tăng 75%.
Mai Quốc