Masan Group: Tối ưu cấu trúc nợ vay, mở rộng bán lẻ, thúc đẩy chế biến sâu toàn cầu cùng MSR
Trong 18-36 tháng tới, Masan tập trung hạ đòn bẩy tài chính, đưa WinCommerce vượt 5,000 cửa hàng; đồng thời thúc đẩy MSR nâng công suất chế biến sâu lên 8,000-12.000 tấn, thâm nhập thị trường Mỹ cùng Elmet và hoàn tất chuyển sàn HOSE.
Chiều ngày 26/10/2026, CTCP Tập đoàn Masan (Masan Group, HOSE: MSN) tổ chức hội nghị nhà đầu tư quý 3/2026 với chủ đề "Tăng trưởng vững vàng - Giá trị dài hạn".
Bứt phá doanh thu các mảng nòng cốt, chiến lược mở rộng hệ thống bán lẻ tiêu dùng
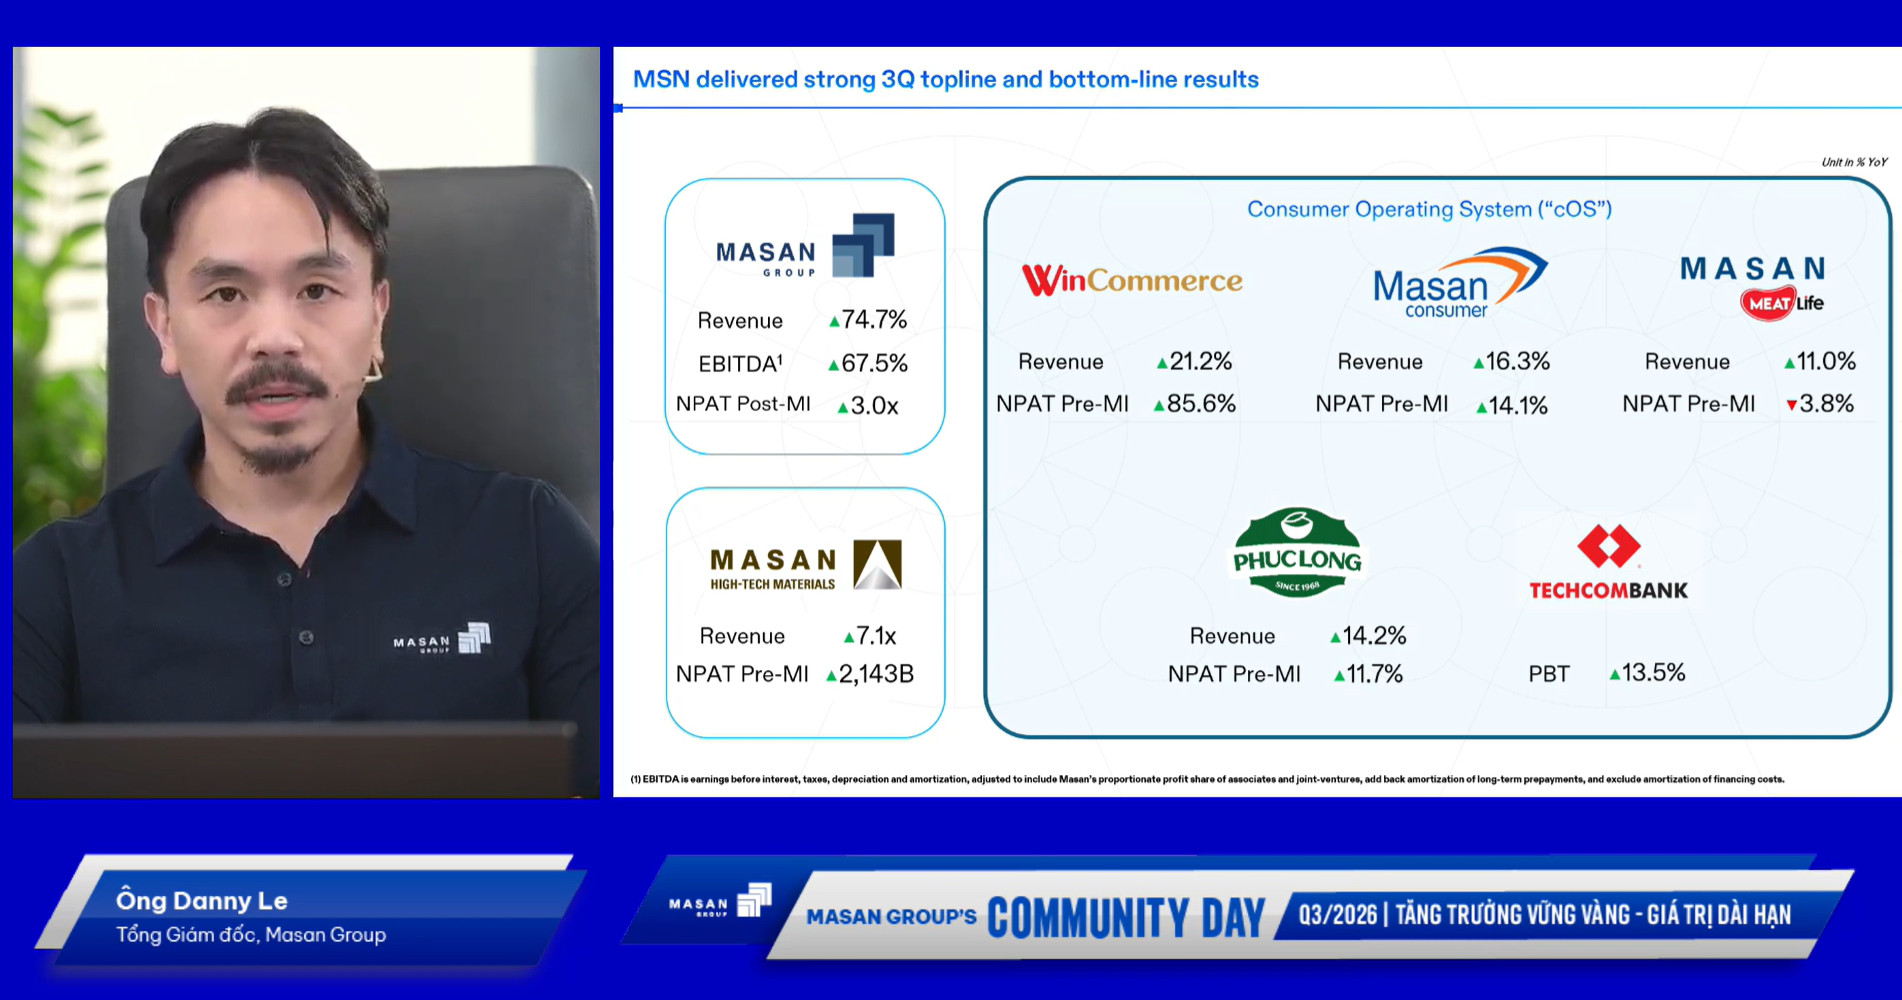
Tổng Giám đốc Tập đoàn Masan – ông Danny Le cho biết, Tập đoàn tăng trưởng trên toàn bộ các lĩnh vực hoạt động chính trong quý 3 và 9 tháng đầu năm. Tổng doanh thu hợp nhất của Tập đoàn trong quý 3 tăng 74.7% so với cùng kỳ, với sự đóng góp tích cực từ đà tăng trưởng doanh thu 2 chữ số của tất cả các công ty thành viên. Lợi nhuận sau thuế ghi nhận mức tăng trưởng gấp 1.5 lần so với cùng kỳ năm 2025. Với nền tảng kết quả kinh doanh khởi sắc, Tập đoàn dự kiến chi trả cổ tức cho cổ đông với tổng giá trị khoảng 6,600 tỷ đồng.
Ảnh chụp màn hình.
|
Xét cụ thể theo từng mảng kinh doanh, WinCommerce ghi nhận doanh thu quý 3 tăng 21.2% và lũy kế 9 tháng tăng 25.7%. Chỉ số tăng trưởng doanh thu trên cùng cửa hàng (LFL) quý 3 đạt mức 7% trong bối cảnh nền so sánh cùng kỳ năm ngoái ở mức cao. Mạng lưới chuỗi bán lẻ tiếp tục tiến sát mốc 5,000 cửa hàng và hướng tới mục tiêu vượt 5,000 điểm bán vào cuối năm. Nhằm đón đầu xu hướng tiêu dùng tiện lợi của lực lượng lao động trẻ, WinCommerce đã bước đầu thử nghiệm mô hình cửa hàng tiện lợi với 6 điểm bán tại TPHCM và Hà Nội. Mô hình mới này giúp tối ưu hóa danh mục và năng lực phân phối sẵn có mà không phát sinh nhiều chi phí vốn, đồng thời tuân thủ nguyên tắc không đánh đổi biên lợi nhuận chỉ để lấy quy mô.
Masan Consumer (HOSE: MCH) tiếp tục khẳng định vị thế trụ cột khi doanh thu quý 3 tăng 16.3%, đánh dấu mức tăng trưởng theo quý cao nhất trong vòng 2 năm qua. Lợi nhuận trước thuế và lãi vay (EBIT) tăng 13.2% và lợi nhuận sau thuế tăng 14.1%. Hầu hết các ngành hàng chủ lực đều duy trì biên lợi nhuận gộp rất cao, như gia vị đạt trên 50.4% (doanh thu tăng 18.8%), thực phẩm tiện lợi đạt 40% (doanh thu tăng 19.3%), và nước giải khát đạt 49.4% (doanh thu tăng 14%). Mặc dù ngành hàng chăm sóc cá nhân và gia đình (HPC) chịu tác động ngắn hạn từ chi phí nguyên vật liệu và vận tải, Công ty vẫn duy trì biên lợi nhuận gộp mảng này ở mức 37.1%. Hệ thống quản trị phân phối Retail Supreme tiếp tục nâng cao hiệu quả bao phủ với hơn 510,000 điểm bán hoạt động, tập trung gia tăng số lượng ngành hàng hiện diện trên mỗi đơn hàng thay vì mở rộng điểm bán thuần túy.
Đối với Masan MEATLife (UPCoM: MML), doanh thu quý 3 tăng trưởng 11%, trong đó ngành hàng thịt chế biến lần đầu tiên vươn lên chiếm gần 40% tổng doanh thu đơn vị. Công ty đã chủ động chuyển toàn bộ nguồn heo thịt từ trang trại nội bộ sang phục vụ chế biến trong hệ thống thay vì bán ra thị trường tự do, dẫn đến việc không ghi nhận doanh thu mảng heo thịt thương phẩm nhưng đảm bảo nguồn cung ổn định cho các dòng sản phẩm thịt mát.
Chuỗi Phúc Long cũng ghi nhận đà bứt phá với doanh thu 9 tháng tăng 24.3% và lợi nhuận sau thuế tăng 46%, hướng tới mục tiêu tăng trưởng doanh thu tối thiểu 20% cho cả năm 2026 thông qua việc thử nghiệm các mô hình cửa hàng mới và mở rộng về khu vực nông thôn.
Tối ưu hóa dòng tiền và kế hoạch tập trung hạ đòn bẩy tài chính
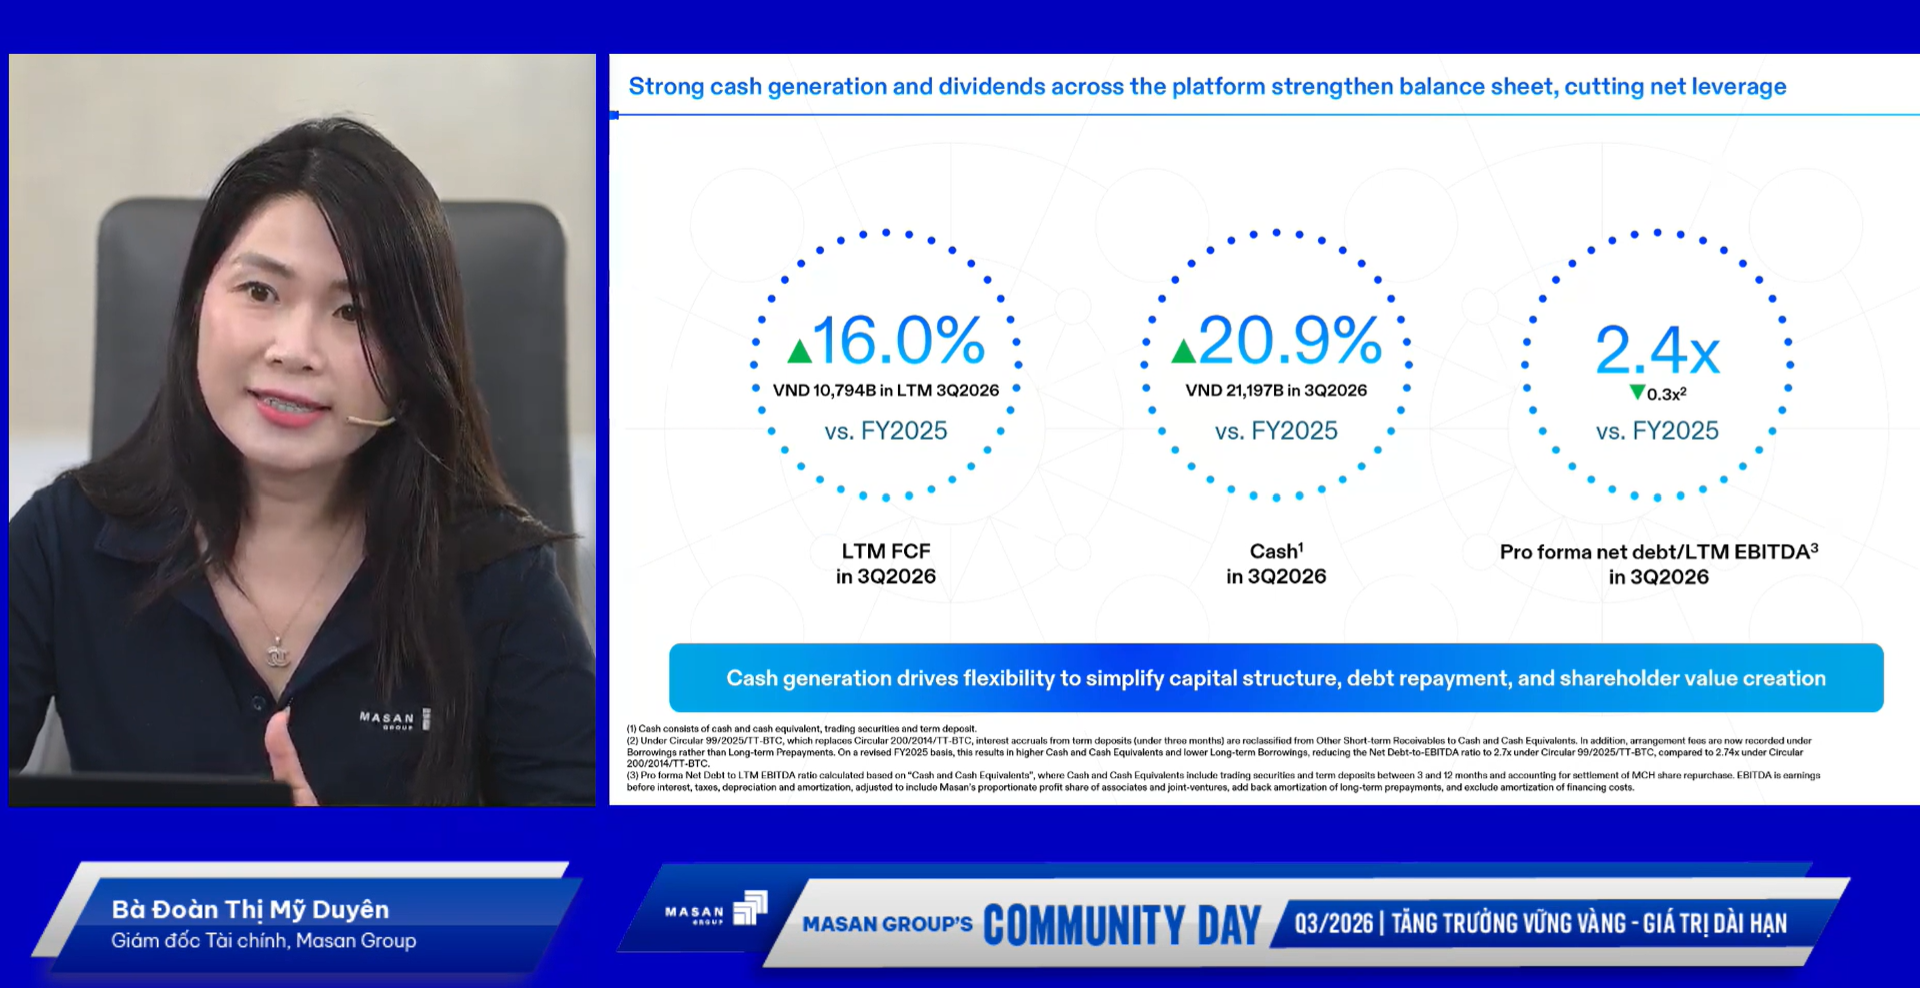
Bà Đoàn Thụy Mỹ Duyên - Giám đốc tài chính của Masan Group cho biết, sức khỏe tài chính của Tập đoàn Masan tiếp tục được củng cố với dòng tiền tự do đạt 10,794 tỷ đồng, tăng 16% so với cùng kỳ năm trước. Lượng tiền mặt dồi dào và ổn định tạo dư địa để Ban điều hành chủ động tinh giản cấu trúc vốn, tối ưu hóa bảng cân đối kế toán và gia tăng giá trị mang lại cho cổ đông. Tỷ lệ Nợ/EBITDA hiện được duy trì ở mức 2.4x, phản ánh nền tảng tài chính an toàn và lành mạnh.
Ảnh chụp màn hình.
|
Trong lộ trình phát triển giai đoạn tới, Tập đoàn dự kiến sẽ nâng tỷ lệ sở hữu tại Masan Consumer lên 74.9%, điều này có thể đưa chỉ số Nợ/EBITDA tăng nhẹ lên khoảng 3.2x. Tuy nhiên, Masan tự tin vào khả năng quản trị đòn bẩy nhờ dòng tiền dồi dào mang lại từ các mảng kinh doanh cốt lõi. Trong vòng 18 - 36 tháng tới, Tập đoàn đặt ưu tiên hàng đầu vào việc phân bổ nguồn tiền mặt để trả nợ gốc, hạ đòn bẩy tài chính hợp nhất, tái đầu tư vào các dự án có hiệu suất sinh lời cao và đảm bảo mức chia cổ tức tối thiểu 25% cho cổ đông. Bảng cân đối kế toán vững chắc tại từng công ty thành viên tạo tiền đề để Masan tối ưu hóa lợi nhuận hợp nhất và nâng cao các chỉ số hiệu quả sử dụng vốn như ROE và OS.
MSR đẩy mạnh chế biến sâu, mở rộng thị trường Mỹ và lộ trình chuyển sàn HOSE
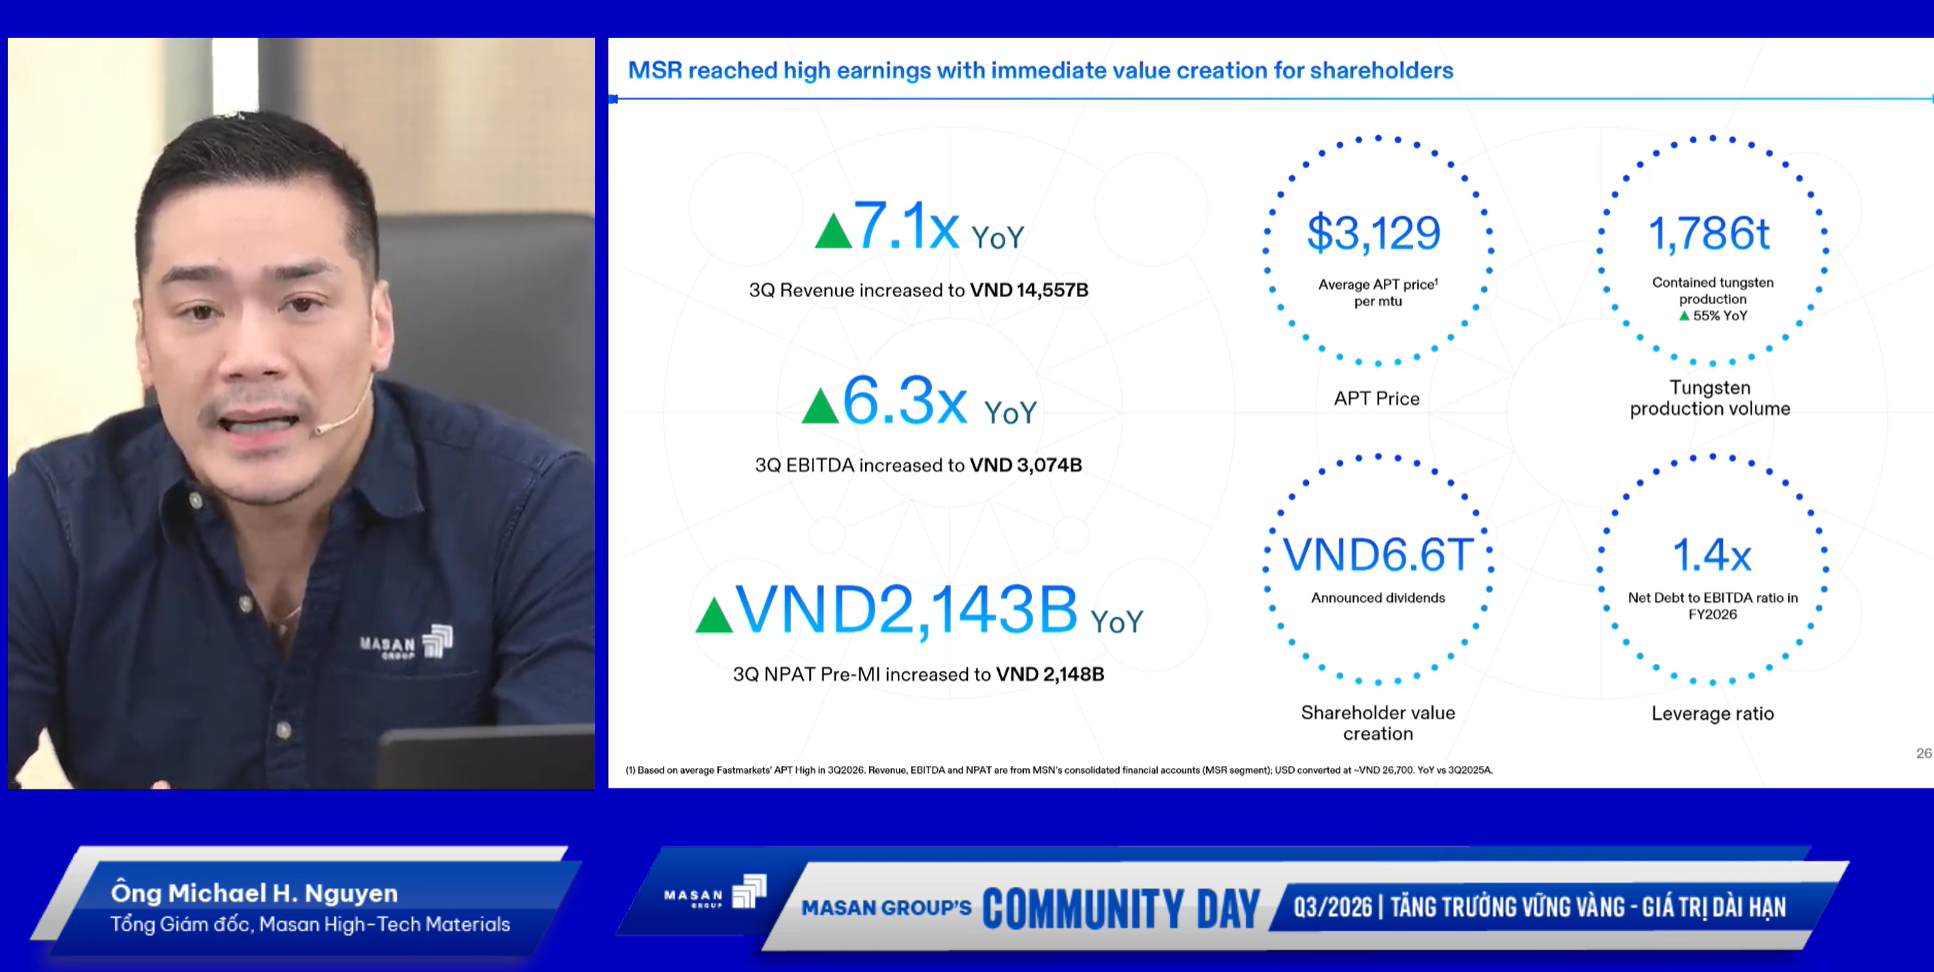
Masan High-Tech Materials (UPCoM: MSR) trải qua 9 tháng đầu năm với kết quả tài chính kỷ lục, trở thành động lực tăng trưởng lợi nhuận lớn nhất cho toàn Tập đoàn. Doanh thu lũy kế 9 tháng đạt hơn 14,500 tỷ đồng, tăng hơn 7 lần so với cùng kỳ; EBITDA tăng 6 lần lên mức trên 3,000 tỷ đồng; riêng lợi nhuận sau thuế quý 3 đạt 90 triệu USD và lũy kế 9 tháng tăng thêm 4,000 tỷ đồng. Nhờ dòng tiền bứt phá, tỷ lệ Nợ trên EBITDA của công ty đã giảm xuống mức 1.4x vào cuối quý 3 và dự kiến duy trì ổn định đến hết năm 2026. Kết quả này đến từ sự kết hợp giữa đà tăng giá của APT trên thị trường thế giới và sự gia tăng sản lượng các dòng sản phẩm Vonfram chế biến sâu.
Ảnh chụp màn hình.
|
Về kế hoạch kinh doanh năm 2027, Tổng Giám đốc MSR - ông Michael Hung Nguyen cho biết, Công ty áp dụng góc nhìn thận trọng với kịch bản giá APT bình quân từ 2,300 – 2,500 USD/tấn, đồng thời chuẩn bị sẵn giải pháp ứng phó ngay cả khi giá APT điều chỉnh về mức 1.700 USD/tấn. Công ty dự kiến nâng sản lượng cung ứng từ 6,000 tấn lên 8,000 tấn trong năm tới và hướng tới mốc 10,000 – 12,000 tấn trong tương lai. Để bù đắp cho công suất khai thác tối đa của mỏ Núi Pháo (khoảng 3,500 – 5,000 tấn/năm), công ty đã mở rộng mạng lưới thu mua tinh quặng từ 30 đối tác toàn cầu và đẩy mạnh công nghệ tái chế phế liệu Vonfram, đảm bảo nguồn cung bền vững và chủ động biên lợi nhuận.
Masan High-Tech Materials duy trì chiến lược phát triển dài hạn, không có sự thay đổi về định hướng cốt lõi. Hợp tác chiến lược mới với Elmet không chỉ mang lại nguồn vốn đầu tư và tinh quặng bổ sung, mà còn mở ra bệ phóng quan trọng giúp công ty thâm nhập sâu vào thị trường Mỹ và mở rộng tập khách hàng toàn cầu. Công ty tiếp tục thúc đẩy năng lực chế biến sâu từ phân khúc thượng nguồn (khai thác, sơ chế) đến hạ nguồn (tinh chế thành phẩm), đồng thời thực hiện đúng lộ trình chuẩn bị chuyển niêm yết cổ phiếu MSR từ sàn UPCoM sang sàn HOSE, hiện thực hóa tầm nhìn trở thành nhà cung cấp các sản phẩm vonfram chế biến sâu hàng đầu thế giới ngoài Trung Quốc.
Cát Lam