Nghịch lý vận tải biển (Kỳ 2): Tàu chở dầu và chuyên dụng liên tục tạo đỉnh giá và làn sóng đặt siêu tàu
Nếu container là câu chuyện của hàng tiêu dùng và bán lẻ, thì tàu chở dầu và tàu chuyên dụng là câu chuyện của năng lượng và công nghiệp nặng.
Ở đây, giá cước đã phá vỡ mọi mốc trong lịch sử, thu nhập một tàu chở dầu thô siêu lớn tuyến Vùng Vịnh - Trung Quốc có thời điểm vượt 1.2 triệu USD/ngày. Cơn sốt lợi nhuận hôm nay đang tạo ra làn sóng đặt đóng tàu lớn nhất trong hai thập kỷ qua. Tuy nhiên phần lớn số tàu ấy chỉ cập cảng vào đúng lúc thị trường không chắc còn cần đến chúng.
Những mốc giá chưa từng có trong lịch sử
Thị trường tàu chở dầu thô siêu lớn (VLCC, sức chở khoảng hai triệu thùng) đã viết lại kỷ lục chỉ trong vài tuần gần đây. Theo chỉ số Baltic VLCC TC Average, thu nhập giao ngay của tàu VLCC tăng từ khoảng 198,000 USD/ngày trong tháng 7 lên 272,000 USD/ngày tháng 8, rồi 449,000 USD/ngày nửa đầu tháng 9 và chạm 722,946 USD/ngày ngày 18/09 - cao hơn 807% so với cùng kỳ năm ngoái.
Trong tuần 19/09, theo bản tin tàu dầu hàng tuần của Gibson Shipbrokers, tuyến chuẩn Vùng Vịnh - Trung Quốc (TD3C) vượt 1.2 triệu USD/ngày - gấp hơn 18 lần mức bình quân khoảng 65,000 USD/ngày của năm 2025 (số liệu Baltic Exchange). Chỉ số tuyến Tây Phi - Trung Quốc của Sàn giao dịch Baltic cũng lập đỉnh mọi thời đại 509,000 USD/ngày, tương đương 20 lần chi phí hòa vốn. Đến ngày 28/9, cũng theo Sàn giao dịch Baltic, TD3C đạt 1.24 triệu USD/ngày và bắt đầu hạ nhiệt nhẹ.
Theo Clarksons Research, nhóm tàu chở dầu nửa đầu năm 2026 trải qua diễn biến giá cước mạnh nhất lịch sử, thu nhập bình quân 82,000 USD/ngày.
Cũng theo báo cáo này, cơn sốt không dừng lại ở dầu thô khi cước giao ngay tàu chở khí dầu mỏ hóa lỏng cỡ lớn nhất (VLGC) có lúc chạm gần 200,000 USD/ngày và bình quân nửa đầu năm nay đạt 100,000 USD/ngày - mức cao nhất từng ghi nhận. Cước tàu chở ô tô nguyên chiếc (PCTC) cũng tăng 65% lên 70,000 USD/ngày. Sức nóng cũng hiện rõ cả trên thị trường tài sản khi giá tàu chở dầu thô đã qua sử dụng tăng 26% kể từ đầu năm, đưa định giá quay lại mốc siêu chu kỳ 2008.
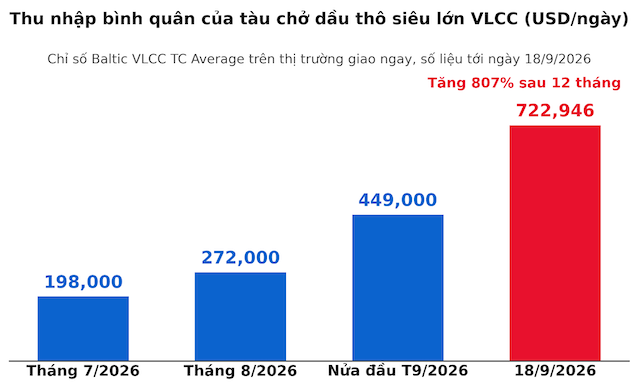
Nguồn: Tác giả tổng hợp Baltic VLCC TC Average
|
Ba nút thắt và dòng chảy năng lượng bị bẻ cong
Động lực đẩy thị trường biến động không nằm ở nhu cầu tiêu thụ dầu tăng vọt, mà bắt nguồn từ việc các hải trình ngắn nhất đồng loạt bị nghẽn mạch. Tính đến ngày 28/09, đợt gián đoạn tại eo biển Hormuz – yết hầu trung chuyển khoảng 20% sản lượng dầu mỏ tiêu thụ toàn cầu – đã bước sang ngày thứ 211 (kể từ ngày 28/02/2026). Dòng chảy năng lượng không hoàn toàn bị đóng băng, song phương thức kết nối lại đòi hỏi mức độ thâm dụng công suất đội tàu lớn hơn gấp bội, dầu thô được đưa qua eo biển bằng các đội tàu con thoi chạy chặng ngắn, trước khi tiến hành sang tải (ship-to-ship) cho các siêu tàu viễn dương tiếp tục hải trình.
Theo số liệu từ Kpler, xuất khẩu dầu thô của Saudi Arabia trong tháng 9 đã hồi phục lên khoảng 5.4 triệu thùng/ngày (tăng mạnh từ mức đáy 2.446 triệu thùng/ngày hồi tháng 8); tổng lượng xuất khẩu của toàn khu vực Trung Đông đạt 12.8 triệu thùng/ngày. Dẫu vậy, theo ước tính từ hãng môi giới tàu biển Clarksons, quy trình trung chuyển phức tạp đang khiến khoảng 15% tổng đội tàu VLCC toàn cầu phải neo chờ làm thủ tục sang mạn (ship-to-ship) ngoài khơi Oman.
Trước nguy cơ thiếu hụt, theo Financial Times (dẫn nguồn từ hãng môi giới Braemar), người mua châu Á phải tìm đến tận Brazil, Tây Phi hay Biển Bắc với hành trình 30-40 ngày, kéo theo cước tàu tuyến Brazil - Trung Quốc tăng tới 1/3 chỉ trong vòng một tuần.
Điểm nghẽn thứ hai xuất hiện sau khi đường ống Đông – Tây (công suất tối đa 7 triệu thùng/ngày) bị máy bay không người lái tập kích ngày 10/09, buộc Saudi Aramco phải thông báo tạm ngừng vận hành vào ngày 11/09. Điểm nghẽn thứ ba là eo biển Bab al-Mandab, số lượt tàu VLCC đi qua giảm từ 63 lượt trong tháng 7 xuống 24 lượt trong tháng 8, rồi về 0 kể từ ngày 9/9, sau khi Houthi kiểm soát cảng Mocha.
Các đợt phong tỏa khiến dòng chảy năng lượng lập tức bị bẻ cong. Với các dòng dầu từ Vùng Vịnh đi châu Á, do không thể đi đường thẳng thông suốt qua eo biển Hormuz, việc phải chuyển đổi sang phương thức gom hàng bằng tàu con thoi rồi sang mạn ngoài khơi Oman đã làm đình trệ toàn bộ chu kỳ quay vòng của đội tàu, khiến thời gian giao hàng bị kéo dài thêm từ hai đến ba tuần.
Làn sóng đặt siêu tàu VLCC lớn nhất kể từ năm 2006
Giới chủ tàu phản ứng bằng một làn sóng đặt đóng mới chưa từng thấy. Theo MSI, khối lượng siêu tàu chở dầu thô (VLCC) ký hợp đồng chỉ trong 6 tháng đầu năm 2026 đã đạt 54.5 triệu DWT, xô đổ kỷ lục lịch sử thiết lập năm 2006 là 32.6 triệu DWT.
Theo Veson Nautical, số tàu chở dầu được đặt đóng trong nửa đầu năm lên tới 183 chiếc, so với vỏn vẹn 18 chiếc cùng kỳ 2025; riêng đơn VLCC tăng hơn gấp đôi. Chủ tàu Hy Lạp dẫn đầu làn sóng này với danh mục đặt đóng trị giá 39.89 tỷ USD, chiếm 60% tổng giá trị của 5 quốc gia đứng đầu; Trung Quốc xếp sau với 9.52 tỷ USD, tương đương 14%. Diễn biến này đẩy tỷ lệ đơn đóng mới trên quy mô đội tàu chở dầu từ 15% hồi tháng 5/2025 lên 33% một năm sau; riêng VLCC, tỷ lệ này nhảy từ 12% lên 33%.
Nhóm tàu chuyên dụng (VLGC, PCTC) cũng không nằm ngoài guồng quay. Cụ thể, số đơn đóng tàu chở ô tô (PCTC) tăng 1,350% so với cùng kỳ, theo chân làn sóng xuất khẩu xe của Trung Quốc với hơn 4.06 triệu xe cơ giới hạng nhẹ trong 5 tháng đầu năm 2026, tăng 63%.
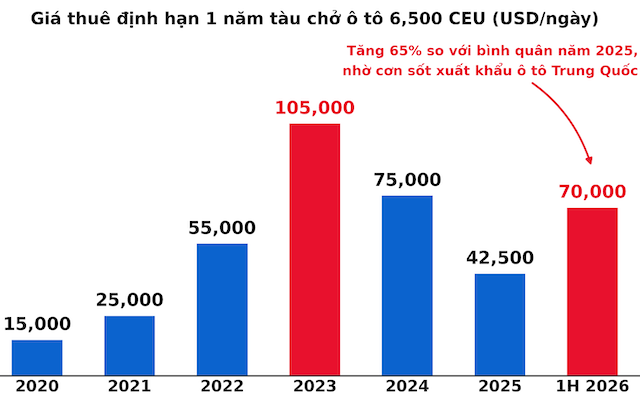
CEU (Car Equivalent Unit): Đơn vị quy đổi sức chở của tàu chở ô tô, tương đương một xe tiêu chuẩn cỡ Toyota Corolla; tàu 6,500 CEU chở được khoảng 6,500 xe - Nguồn: Tác giả tổng hợp thống kê của Clarksons Research và Veson Nautical
|
Cơn khát tàu thực tế
Vì sao giá cước không hạ nhiệt khi tàu được đặt đóng ồ ạt? Câu trả lời nằm ở độ trễ và chất lượng của nguồn cung. Theo MSI, khoảng 83% số tàu đặt trong nửa đầu năm 2026 chỉ bàn giao vào 2028-2029; BRS dự báo 60 tàu VLCC năm 2027, tăng lên 127 tàu năm 2028 và 125 tàu từ 2029.
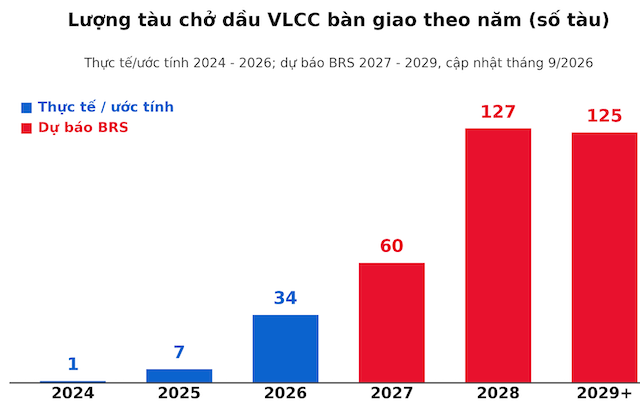
Nguồn: Tác giả tổng hợp Clarksons Research; dự báo 2027 - 2029 của BRS (dẫn qua Seatrade Maritime)
|
Đợt bùng nổ số đơn đặt hàng mới này diễn ra sau một giai đoạn cạn kiệt nguồn cung. Năm 2024 toàn cầu chỉ được bàn giao vỏn vẹn một tàu VLCC. Ngược lại, theo phân tích của Tankers International, đội tàu chở dầu hiện hữu ngày càng già cỗi với khoảng 130 siêu tàu VLCC trên 20 tuổi vẫn đang vận hành (gấp hơn 6 lần so với 5 năm trước). Phần lớn nhóm tàu già này đã bị điều chuyển riêng sang chở các nguồn dầu chịu lệnh cấm vận quốc tế và không còn đủ điều kiện bảo hiểm tiêu chuẩn để các hãng dầu lớn thuê lại. Việc dòng phương tiện này bị rút khỏi thị trường thương mại chính thức đã làm teo tóp nguồn cung tàu khả dụng, khiến công suất vận chuyển thực tế ước tính chỉ tăng vỏn vẹn khoảng 1% trong ba năm tới, dù quy mô đội tàu trên giấy tờ dự kiến tăng tới 8%.
Đến cuối tháng 9, cánh cửa ngoại giao vẫn đóng chặt sau khi Mỹ chính thức bác đề xuất của Iran vào ngày 26/09 và Tehran không nhượng bộ điều kiện. Dù giá dầu thô Brent trên thị trường tài chính đã hạ nhiệt từ mức đỉnh 106.6 USD/thùng (ngày 24/09) về dao động khoảng 96-102 USD/thùng (ngày 28-29/09), chi phí thuê tàu thực tế vẫn không giảm. Chừng nào nút thắt Hormuz chưa có lịch mở lại, mặt bằng cước tàu kỷ lục vẫn chưa có cơ sở để hạ nhiệt.
Việt Nam ở đâu trong dòng chảy này?
Là nền kinh tế nhập khẩu năng lượng ròng, Việt Nam nằm ngay trên đường đi của cơn sốt cước tàu viễn dương. Trong 8 tháng đầu năm 2026, nước ta chi khoảng 14.54 tỷ USD để nhập khẩu dầu thô và xăng dầu - gần bằng tổng kim ngạch của cả năm 2025. Trong đó, nhập khẩu dầu thô đạt 8.31 triệu tấn (trị giá 6.18 tỷ USD), dù lượng giảm 10.8% nhưng giá trị lại tăng 18.8%; xăng dầu thành phẩm nhập 7.7 triệu tấn (trị giá 8.36 tỷ USD), lượng chỉ tăng 12% nhưng kim ngạch tăng tới 78.2%. Doanh nghiệp trong nước đang phải trả chi phí cao hơn đáng kể cho một lượng nhiên liệu không biến động mạnh.
Với Nhà máy Lọc hóa dầu Nghi Sơn, đơn vị đáp ứng khoảng 35-40% nhu cầu xăng dầu nội địa, nhà máy được thiết kế để chạy dầu thô Kuwait, vận hành theo hợp đồng cung cấp dài hạn với Kuwait Petroleum Corporation và có cổ đông lớn phía Kuwait là Kuwait Petroleum Europe B.V. (KPE) nắm giữ 35.1% vốn.
Dù từ tháng 9/2026, Nghi Sơn đã bắt đầu nối lại việc tiếp nhận các lô dầu thô nhập khẩu từ Kuwait sau nhiều tháng gián đoạn, song bài toán bảo đảm an ninh nguyên liệu đã bước sang trạng thái mới. Thay vì phụ thuộc vào một nguồn duy nhất, nhà máy đã chủ động chế biến thành công 10 loại dầu thô ngoài Kuwait Export Crude (KEC), kết hợp linh hoạt giữa hợp đồng dài hạn và thị trường giao ngay.
Cùng hướng đó, với khí hóa lỏng, khi khoảng 70% lượng LPG nhập khẩu của Việt Nam đến từ Trung Đông, ngay từ tháng 3/2026, PV GAS phải cấp tốc nhập 5,000 tấn LPG từ Mỹ và gần 38,000 tấn từ Australia để bù đắp thiếu hụt nguồn cung.
Điểm đáng chú ý là mỗi lần chuyển sang một nguồn cung xa hơn, Việt Nam lại gánh thêm phần chi phí đến từ chính quãng đường dài hơn - phản ánh rõ nét hiệu ứng tấn - hải lý đang chi phối toàn cầu.
Áp lực chi phí logistics và giá thế giới phản ánh trực tiếp vào mặt bằng giá năng lượng trong nước. Ở kỳ điều hành ngày 24/09, giá xăng E10 RON 95-III đã nhảy vọt lên 27,087 đồng/lít và dầu diesel lên 30,497 đồng/lít. Bước sang kỳ điều hành ngày 01/10/2026, dù giá dầu diesel có nhịp hạ nhiệt 780 đồng về mức 29,717 đồng/lít, xăng E10 RON 95-III vẫn tăng 102 đồng/lít so với giá bán tối đa hiện hành, ở mức không cao hơn 27.189 đồng/lít.
Đáng chú ý, mặt trận khí đốt tiếp tục chịu cú sốc chi phí đẩy khi giá hợp đồng LPG thế giới (Saudi Aramco Contract Price chốt ngày 30/9) cho tháng 10/2026 ở mức 705 USD/tấn, tăng tiếp 62.5 USD/tấn so với tháng 9. Kéo theo đó, từ ngày 1/10, giá bán lẻ gas bình 12 kg của Petrolimex tại TP HCM tăng 58,000 đồng lên mốc 612,000 đồng/bình, còn tại Hà Nội tăng tới 89,434 đồng, chạm ngưỡng 644,122 đồng/bình.
Hai mặt trận, một biến số chung
Hai mặt trận của thị trường vận tải biển năm 2026 vận hành theo hai logic riêng nhưng cùng chịu sự chi phối của một biến số duy nhất - các điểm nghẽn địa chính trị hàng hải. Điểm cốt lõi không nằm ở mặt bằng cước đắt đỏ của ngày hôm nay, mà nằm ở bài toán ba năm kế tiếp – thời điểm hai làn sóng tàu mới bàn giao sẽ liên tiếp đổ bộ thị trường gồm tàu container (từ năm 2027) với tốc độ tăng trưởng đội tàu 9%, tiếp nối là tàu chở dầu (giai đoạn 2028-2029) với hơn 250 siêu tàu VLCC.
Nếu các nút thắt eo biển được khai thông đúng vào thời gian này, khoảng cách hải trình rút ngắn sẽ cộng hưởng cùng lượng tàu đóng mới có thể tạo nên một cú đảo chiều kép về giá cước.
* Nghịch lý vận tải biển (Kỳ 1): Tàu đặt đóng mới kỷ lục, vì sao cước container vẫn neo đỉnh?
ThS. Nguyễn Thị Thương